మీరు పదే పదే డబ్బు పోగొట్టుకుంటుంటే, దానికి కారణం సాధారణంగా మీ విశ్లేషణ కాదు. మీ పొజిషన్ల సైజ్, మీరు ఎంత తరచుగా ట్రేడ్ చేస్తారు, ఒక నష్టం వచ్చిన తర్వాతి పది నిమిషాల్లో మీరు ఏం చేస్తారు అనేవే అసలు కారణం. చార్ట్ అసలు ముఖ్యం కాక ముందే ఫలితంలో ఎక్కువ భాగాన్ని ఈ మూడే నిర్ణయించేస్తాయి.
ఇది వినడానికి ఇబ్బందిగా ఉంటుంది, ఎందుకంటే మెరుగైన ఇండికేటర్ దీన్ని సరిచేయదని దీని అర్థం. ఇది శుభవార్త కూడా, ఎందుకంటే ఈ మూడూ పూర్తిగా మీ నియంత్రణలో ఉన్నవే.
కింద చాలా తరచుగా కనిపించే ఆరు కారణాలు ఉన్నాయి. ఒక్కొక్కటి నిజమైన అకౌంట్లో ఎలా కనిపిస్తుందో, వాటిలో మీది ఏదో ఎలా కనుక్కోవాలో కూడా ఇక్కడ ఉంది.
ముందుగా, ఎవరూ హోమ్పేజీలో పెట్టని సంఖ్య
రిటైల్ అకౌంట్లలో 74% నుండి 89% వరకు డబ్బు పోగొట్టుకుంటాయి. ఈ సంఖ్య ఏదో ట్రేడింగ్ బ్లాగ్ నుండి వచ్చింది కాదు. ఇది European Securities and Markets Authority నుండి వచ్చింది. ఆ సంస్థ EU అంతటా రిటైల్ CFD ట్రేడింగ్ను సమీక్షించి, ఒక్కో క్లయింట్కు సగటు నష్టం 1,600 నుండి 29,000 యూరోల మధ్య ఉందని కనుగొంది. అందుకే యూరప్లో నియంత్రణలో ఉన్న ప్రతి బ్రోకర్ ఇప్పుడు తన సొంత నష్ట శాతాన్ని వెబ్సైట్ పైభాగంలోనే చూపించాలి. మీరు వాడే బ్రోకర్ సైట్కు వెళ్లి చూడండి. ఆ సంఖ్య అక్కడే ఉంటుంది.
దీన్ని ఓదార్పుగా కాకుండా, నేపథ్యంగా చదవండి. నష్టపోవడం తప్పదని దీని అర్థం కాదు. చాలామంది వచ్చీ రాగానే ఒకే రకమైన కొన్ని పనులు చేస్తారని, ఆ పనులకు ముందే ఊహించగలిగే ఫలితాలు ఉంటాయని దీని అర్థం.
1. మీరు ప్రతి ట్రేడ్పై చాలా ఎక్కువ రిస్క్ తీసుకుంటున్నారు
అకౌంట్లను ముగించేది ఇదే, అయినా ఇలా చేసే వ్యక్తికి ఇది దాదాపు ఎప్పుడూ కనిపించదు. ఎందుకంటే ఒక పెద్ద ట్రేడ్ వరుసగా ఐదో నష్టం వచ్చే వరకు బాగానే కనిపిస్తుంది.
వరుసగా ఐదు నష్టాలు దురదృష్టం కాదు. ఒక నాణెం వరుసగా ఐదుసార్లు బొరుసు పడటం సుమారు ప్రతి 32 ప్రయత్నాల్లో ఒకసారి జరుగుతుంది. వంద ట్రేడ్లలో ఇది మీకు ఎదురవుతుందని ముందే అనుకోవాలి, బహుశా ఒకటి కంటే ఎక్కువసార్లు. కాబట్టి ఇది జరుగుతుందా లేదా అన్నది ప్రశ్న కాదు. ఆ తర్వాత మీ అకౌంట్ ఎలా ఉంటుందన్నదే ప్రశ్న.
| ఒక్కో ట్రేడ్కు రిస్క్ | 5 నష్టాల తర్వాత మిగిలే అకౌంట్ | 10 నష్టాల తర్వాత |
|---|---|---|
| 1% | 95% | 90% |
| 2% | 90% | 82% |
| 5% | 77% | 60% |
| 10% | 59% | 35% |
| 20% | 33% | 11% |
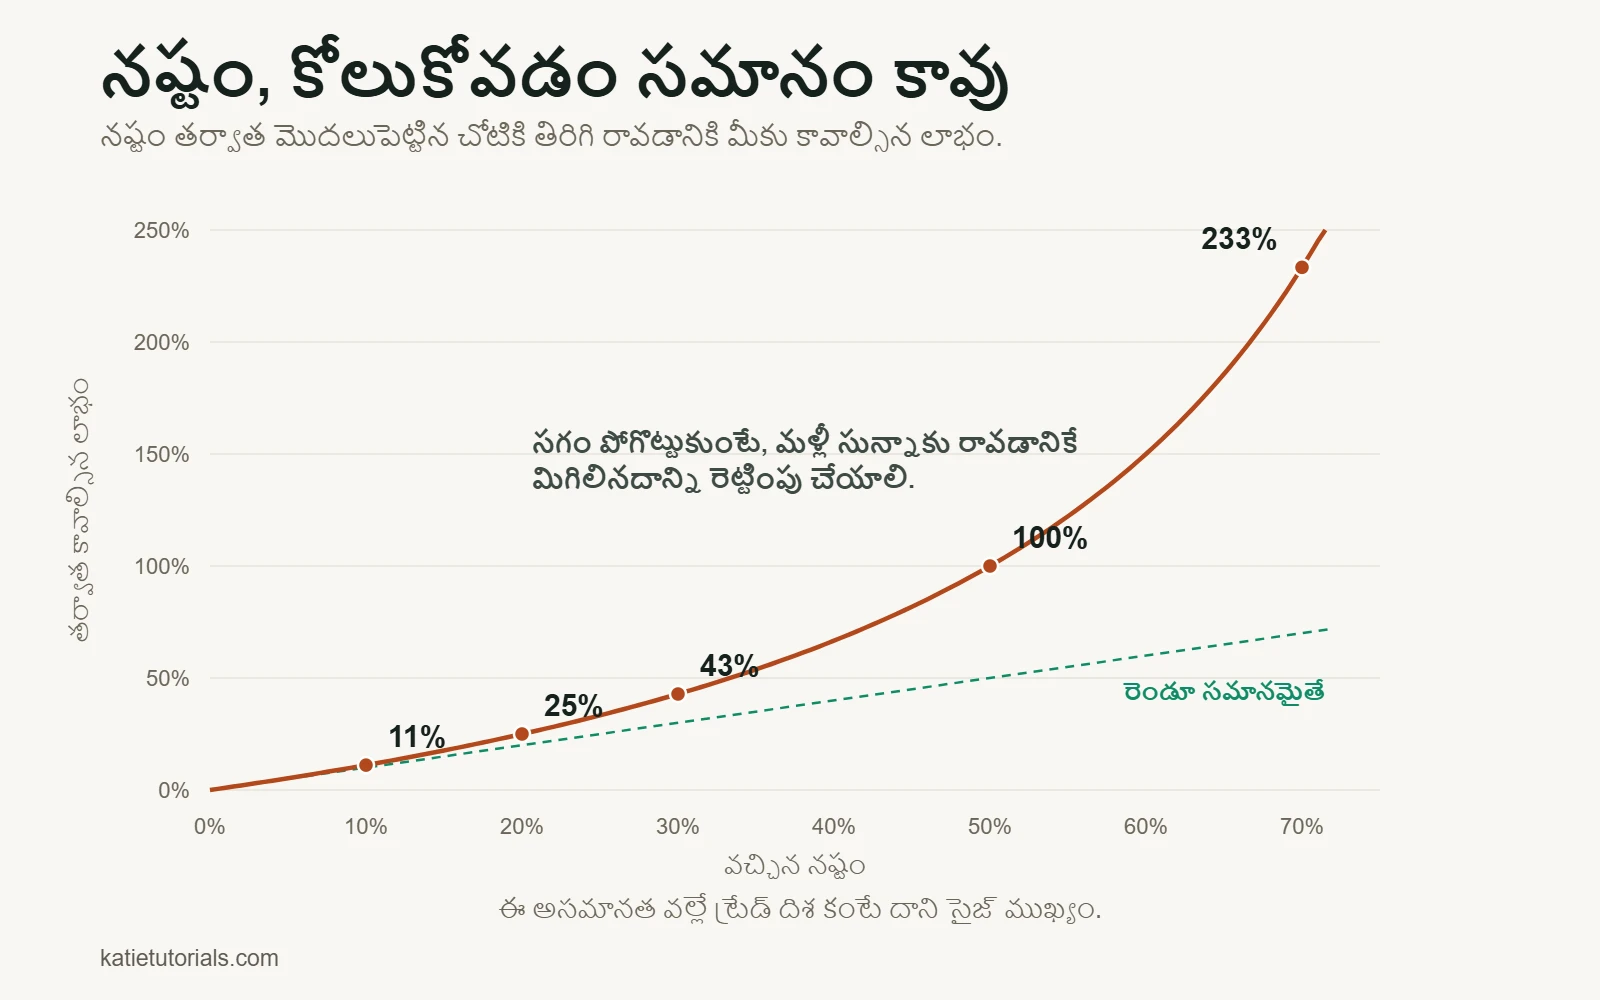
కొత్త ట్రేడర్ల అకౌంట్లు చాలావరకు చనిపోయేది ఈ చివరి వరుసలోనే. పైగా ఈ దెబ్బ రెండు వైపులా సమానంగా ఉండదు, ప్రజలు గమనించని భాగం ఇదే. డబ్బు పోగొట్టుకోవడం, దాన్ని తిరిగి సంపాదించడం ఒకే పరిమాణం గల పనులు కావు.
| మీరు ఇంత పోగొట్టుకుంటే | తిరిగి మొదటి స్థాయికి రావడానికే మీకు ఇంత లాభం కావాలి |
|---|---|
| 10% | 11% |
| 20% | 25% |
| 30% | 43% |
| 50% | 100% |
| 70% | 233% |
50% డ్రాడౌన్ను పూడ్చడానికి 100% లాభం కావాలి. మీరు నమ్మకంగా 100% సంపాదించగలిగితే, ఇది చదువుతూ ఉండేవారు కాదు. అందుకే సాధారణంగా ఇచ్చే సలహా ఏమిటంటే, ఏ ఒక్క ట్రేడ్పైనా అకౌంట్లో 1% నుండి 2% మాత్రమే రిస్క్ చేయాలి. ఆ సంఖ్యల్లో మాయ ఏమీ లేదు. సాధారణ వరుస నష్టాలను తట్టుకోగలిగేంత చిన్నవి అవి, అంతే.
ఒక నిజాయితీ గల హెచ్చరిక: పొజిషన్ సైజ్ను సరిగ్గా నిర్ణయించడం నష్టపు వ్యూహాన్ని (స్ట్రాటజీ) లాభదాయక వ్యూహంగా మార్చదు. మీ దగ్గర ఉన్నది ఏ రకమో తెలుసుకునేంత సమయాన్ని మాత్రం అది మీకు ఇస్తుంది.
2. మీరు లాభాలను త్వరగా తీసుకుని, నష్టాలను పెరగనిస్తున్నారు
దీనికి ఒక పేరు ఉంది, ఒక కొలత కూడా ఉంది. Terrance Odean 10,000 బ్రోకరేజ్ అకౌంట్లను అధ్యయనం చేసి, ఇన్వెస్టర్లు తమ లాభపు పొజిషన్లను 14.8% రేటుతో, నష్టపు పొజిషన్లను 9.8% రేటుతో అమ్మారని కనుగొన్నారు. అంటే, లాభంలో ఉన్న పొజిషన్ నష్టంలో ఉన్నదాని కంటే సుమారు 1.5 రెట్లు ఎక్కువగా అమ్ముడయ్యే అవకాశం ఉంది.
ఆ తర్వాత ఏం జరిగిందో కూడా ఆయన గమనించారు. తర్వాతి సంవత్సరంలో, వాళ్లు అమ్మేసిన లాభపు పొజిషన్లు, ఉంచుకున్న నష్టపు పొజిషన్ల కంటే 3.4 శాతం పాయింట్లు మెరుగ్గా రాణించాయి. ఆ సహజ ప్రవృత్తి కేవలం భావోద్వేగపూరితమైనది మాత్రమే కాదు. అది పూర్తిగా తలకిందులైనది.
ఎందుకో అర్థం చేసుకోవడం సులభం. లాభపు పొజిషన్ను అమ్మితే లాభం చేతికి వస్తుంది, అలా బుక్ చేసిన లాభం క్రమశిక్షణలా అనిపిస్తుంది. నష్టపు పొజిషన్ను ఉంచుకుంటే నష్టాన్ని ఖాతాలో రాయాల్సిన అవసరం రాదు, కాగితంపై ఉన్న నష్టం ఇంకా తిరిగి రావచ్చని అనిపిస్తుంది. రెండూ ప్లాన్ వేషం వేసుకున్న భావోద్వేగ నిర్ణయాలే.
దీనికి పరిష్కారం సంకల్ప బలం కాదు. ఎంట్రీకి ముందే రెండు ఎగ్జిట్లనూ నిర్ణయించుకుని, వాటిని ఇప్పటికే తీసుకున్న నిర్ణయాలుగా చూడటమే పరిష్కారం. దీని గురించి మరింత ట్రేడ్ నుండి ఎప్పుడు బయటకు రావాలి అనే పాఠంలో ఉంది.
3. మీరు అనుకునే దానికంటే చాలా ఎక్కువగా ట్రేడ్ చేస్తున్నారు
Brad Barber, Terrance Odean 1991 నుండి 1996 వరకు ఒక డిస్కౌంట్ బ్రోకర్ వద్ద 66,465 కుటుంబాల అకౌంట్లను పరిశీలించారు. ఆ కాలంలో మార్కెట్ ఏడాదికి 17.9% రాబడి ఇచ్చింది. సగటు కుటుంబం 16.4% సంపాదించింది. అత్యంత చురుకుగా ట్రేడ్ చేసిన ఐదో వంతు ట్రేడర్లు 11.4% సంపాదించారు.
వాళ్లు ఏడాదికి 6.5 శాతం పాయింట్లు కోల్పోయారు, అదీ అధ్వాన్నమైన అసెట్లను ఎంచుకున్నందువల్ల కాదు. కారణం ఖర్చు. ప్రతి ట్రేడ్కూ స్ప్రెడ్ చెల్లించాలి, సాధారణంగా కమీషన్ కూడా, కొన్నిసార్లు ఓవర్నైట్ ఫైనాన్సింగ్ కూడా. ఆ ఖర్చులు ఖచ్చితంగా ఉంటాయి. లాభం అలా కాదు. నాలుగు రెట్లు ఎక్కువగా ట్రేడ్ చేస్తే, అదే అనిశ్చిత ఎడ్జ్ (ఆధిక్యం) కోసం నాలుగు రెట్లు ఎక్కువ చెల్లిస్తారు.
గత నెల మీరు చేసిన ట్రేడ్లను లెక్కపెట్టండి. చాలామంది ఊహించే సంఖ్య అసలు దానిలో సగమే ఉంటుంది.
4. ఎక్కడ బయటపడాలో మీరు ట్రేడ్లోకి వెళ్లిన తర్వాతే నిర్ణయిస్తున్నారు
ఎంట్రీకి ముందు మీ విచక్షణ స్వేచ్ఛగా ఉంటుంది. ఏదీ పణంలో లేదు, కాబట్టి చార్ట్ చూసి ఆ ఆలోచన ఎక్కడ తప్పని రుజువవుతుందో నిజాయితీగా చెప్పగలరు.
మీరు ట్రేడ్లోకి వెళ్లిన క్షణమే, ఆ విచక్షణ డబ్బు పణంగా పెట్టి ఒక సంఖ్య కదులుతుంటే చూస్తున్న వ్యక్తి చేతికి వెళ్తుంది. ఆ వ్యక్తి కారణాలు వెతుక్కుంటారు. ఆ లెవల్ నిజంగా బ్రేక్ కాలేదు. అది కేవలం ఒక విక్. వార్తల తర్వాత తిరిగి వస్తుంది. ఎంట్రీకి ముందు ఈ ఆలోచనల్లో ఒక్కటీ మీకు రాదు, అవి అసలు ఏమిటో సరిగ్గా అదే చెబుతుంది.
కాబట్టి ప్రతి ఎంట్రీకి ముందు మూడు సంఖ్యలు రాసుకోండి:
- మీ ఆలోచన తప్పని రుజువు చేసే ధర. అదే మీ స్టాప్.
- మీరు లాభం తీసుకునే ధర.
- స్టాప్ తగిలితే మీ సొంత కరెన్సీలో మీరు కోల్పోయే డబ్బు మొత్తం.
ఈ మూడింటినీ రాయలేకపోతే, మీ దగ్గర ట్రేడ్ లేదు. ఉన్నది ఒక అభిప్రాయం మాత్రమే.
5. నష్టం వచ్చిన వెంటనే మీరు పెద్ద సైజ్తో ట్రేడ్ చేస్తున్నారు
నష్టంలో ఉన్న అకౌంట్కూ, పూర్తిగా ఖాళీ అయిపోయిన అకౌంట్కూ మధ్య తేడా ఇదే.
ఆ సమయంలో ఈ తర్కం సరైనదిగానే అనిపిస్తుంది. మీరు 200 పోగొట్టుకున్నారు, కాబట్టి మామూలు కంటే రెట్టింపు సైజ్ గల ఒక్క ట్రేడ్ ఒకే దెబ్బకు దాన్ని తిరిగి తెస్తుంది. నిజంగా జరిగేది ఏమిటంటే, మీ విచక్షణ ఆ రోజులోనే అత్యంత బలహీనంగా ఉన్న సమయంలో, మీరు మరింత అధ్వాన్నమైన సెటప్పై, తక్కువ ఓపికతో, పెద్ద పొజిషన్ తీసుకుంటారు. తర్వాతి నష్టం రెట్టింపు అవుతుంది, ఆ తర్వాతి సైజ్ మళ్లీ రెట్టింపు అవుతుంది.
ఆధారపడగలిగే ఏకైక పరిష్కారం యాంత్రికమైనది, ఎందుకంటే ఆ క్షణంలో మీ విచక్షణ అందుబాటులోనే ఉండదు. ముందుగానే ఒక నియమం ఎంచుకుని రాసిపెట్టుకోండి. ఒక రోజులో రెండు నష్టాలు వస్తే ప్లాట్ఫామ్ మూసేయాలి. లేదా శాతంలో కాకుండా డబ్బులో ఒక గరిష్ఠ రోజువారీ నష్టం, అప్పుడు మీరు దానితో వాదించలేరు.
దీనికి ఇంకా కఠినమైన రూపం కూడా ఉంది, దాని గురించి స్పష్టంగా చెప్పుకోవాలి. అద్దె లేదా బిల్లుల కోసం అవసరమైన డబ్బుతో మీరు ట్రేడ్ చేస్తుంటే, మీ నష్టాల పరిమాణాన్ని మీకు దగ్గరివాళ్ల నుండి దాస్తుంటే, లేదా నష్టాలు మీ నిద్రను, పనిని, సంబంధాలను ప్రభావితం చేస్తుంటే, సమస్య ఇక పొజిషన్ సైజ్ కాదు. జూదం లాగే ట్రేడింగ్ కూడా ఒక వ్యసనంగా మారవచ్చు, అదే రకమైన సహాయం దీనికీ ఉపయోగపడుతుంది. స్టాప్ లాస్ల గురించి మరో ఆర్టికల్ చదివే ముందు, దీని గురించి ఎవరితోనైనా మాట్లాడటం మంచిది.
6. మీరు రికార్డు ఉంచుకోరు, అందుకే అదే తప్పు మళ్లీ మళ్లీ చేస్తారు
నష్టపోతున్న ట్రేడర్ను ఎందుకు నష్టపోతున్నారని అడిగితే, సాధారణంగా ఒక సిద్ధాంతం చెబుతారు. చివరి ఇరవై ట్రేడ్లు చూపించమని అడిగితే, సాధారణంగా చూపించలేరు.
రికార్డు లేకపోతే, ప్రతి నష్టం విడిగా వచ్చిన దురదృష్టంలా కనిపిస్తుంది. రికార్డు ఉంటే, సాధారణంగా ఇరవై ట్రేడ్లలోనే నమూనా స్పష్టంగా తెలిసిపోతుంది, అది సాధారణంగా పైన చెప్పిన ఐదింటిలో ఒకటే అయి ఉంటుంది. ఆ రికార్డు ఉంచుకోవడం ఈ జాబితాలో అన్నిటికంటే చవకైన పని, అయినా చాలామంది ఎక్కువగా వదిలేసేది కూడా ఇదే. దీన్ని ఎలా చేయాలో ట్రేడింగ్ జర్నల్ రాయడం గురించిన పాఠంలో మరింత వివరంగా ఉంది.
మొదటి ట్రేడ్కు ముందే జరిగే తప్పులు
పైన చెప్పిన ఆరు కారణాలూ స్క్రీన్ ముందు జరిగేవే. మీరు ఏ ఆర్డరూ పెట్టక ముందే నిర్ణయమైపోయే రెండో రకం తప్పులు కూడా ఉన్నాయి. ట్రేడ్ జరుగుతున్నప్పుడు అవి కనిపించవు కాబట్టి, వాటిని నిందించడం చాలా అరుదు.
రాసిపెట్టిన ప్లాన్ లేదు
మీ తలలో ఉన్న వ్యూహం కాదు. మళ్లీ చదువుకోగలిగే చోట రాసిపెట్టినది: మీరు ఏ సెటప్ తీసుకుంటారు, ఏ సైజ్తో, ఎక్కడ బయటపడతారు, ఏం జరిగితే ఆ రోజుకు ఆపేస్తారు. అది రాసి లేకపోతే, దాన్ని ఉల్లంఘించడం సాధ్యం కాదు. అది స్వేచ్ఛలా అనిపిస్తుంది, కానీ నిజానికి సమస్య అదే. పోల్చి చూడటానికి స్థిరమైన రూపం లేని దాన్ని మీరు మెరుగుపరచలేరు.
టిప్స్, సిగ్నల్స్, ఇతరుల నమ్మకం ఆధారంగా ట్రేడింగ్
అరువు తెచ్చుకున్న ట్రేడ్కు ఎగ్జిట్ ఉండదు, ఎందుకంటే ఆ ఆత్మవిశ్వాసం వేరొకరి నుండి వచ్చింది, అది మీకు బదిలీ కాదు. అది మీకు వ్యతిరేకంగా వెళ్లినప్పుడు సంప్రదించడానికి మీ దగ్గర ఏమీ ఉండదు. నష్టాలు తెచ్చే సిగ్నల్ సర్వీస్ను వదిలేయడం అంత కష్టం కావడానికి కారణం కూడా ఇదే: అది పనిచేయడం లేదని మీకు చెప్పగలిగే సాధనాన్ని మీరు ఎప్పుడూ నిర్మించుకోలేదు.
ఒక రౌండ్ ట్రిప్కు మీకు ఎంత ఖర్చవుతుందో తెలియకపోవడం
చాలామంది కొత్త ట్రేడర్లు తాము లక్ష్యంగా పెట్టుకున్న లాభాన్ని చెప్పగలరు, కానీ ట్రేడ్లోకి వెళ్లి బయటకు రావడానికి (ఎంట్రీ, ఎగ్జిట్ రెండూ) అయ్యే ఖర్చును చెప్పలేరు. స్ప్రెడ్, కమీషన్, వర్తించే చోట ఓవర్నైట్ ఫైనాన్సింగ్. ఇవి లాభపు ట్రేడ్లైనా, నష్టపు ట్రేడ్లైనా ప్రతి ట్రేడ్ నుండి కోతపడతాయి, చిన్న సైజుల్లో ఇవి ఫలితంలో ప్రజలు ఊహించే దానికంటే చాలా పెద్ద భాగం అవుతాయి.
| ఒక రౌండ్ ట్రిప్ ఖర్చు | మీరు లక్ష్యంగా పెట్టుకున్నది | మీ టార్గెట్లో ఖర్చు వాటా |
|---|---|---|
| $2 | $20 | 10% |
| $2 | $50 | 4% |
| $2 | $100 | 2% |
| $5 | $20 | 25% |
చిన్న, తరచుగా చేసే ట్రేడ్లు కనిపించే దానికంటే ఎంతో కష్టం ఎందుకో మొదటి, చివరి వరుసలు చూపిస్తాయి. వాటిలో మీరు మార్కెట్తో పోటీ పడటం లేదు. ముందుగా మీ సొంత ఖర్చులతో పోటీ పడుతున్నారు.
మొదటి నెలలోనే ఒకేసారి ఐదు వేర్వేరు వాటిని ట్రేడ్ చేయడం
ప్రతి ఇన్స్ట్రుమెంట్కు దాని సొంత సమయాలు, సొంత సాధారణ రేంజ్, వార్తలకు సొంత స్పందన ఉంటాయి. ఐదింటిని గమనించడం అంటే వాటిలో ఒక్కదాన్నీ నేర్చుకోకపోవడమే. అంతేకాదు, నష్టం వచ్చిన వారానికి కారణం వ్యూహమా, లేక వాటిలో ఒకటి 15:00-కు కదులుతుందని మీకు తెలియకపోవడమా అనేది మీరు ఎప్పటికీ చెప్పలేరు. ఒక ఇన్స్ట్రుమెంట్లో యాభై ట్రేడ్లు పూర్తయ్యే వరకు ఆ ఒక్కదాన్నే ట్రేడ్ చేయండి.
ఈ పేజీలోని మొత్తం పది కారణాల సంక్షిప్త రూపం కావాలంటే, అది ఇదే: వాటిలో దాదాపు ఏదీ చార్ట్ చదవడానికి సంబంధించినది కాదు.
మీది ఏదో ఎలా కనుక్కోవాలి
తర్వాతి ఇరవై ట్రేడ్లకు ఏడు విషయాలు నమోదు చేయండి. ఫ్యాన్సీ స్ప్రెడ్షీట్ అక్కర్లేదు, ఒక నోట్బుక్ చాలు.
- తేదీ, ఇన్స్ట్రుమెంట్.
- ఎందుకు ఎంటర్ అయ్యారో ఒకే వాక్యంలో, క్లిక్ చేయక ముందే రాసినది.
- మీరు ప్లాన్ చేసిన స్టాప్, టార్గెట్.
- మీరు అసలు ఎక్కడ బయటపడ్డారు.
- అకౌంట్లో ఎంత శాతం రిస్క్ చేశారు.
- మీ సొంత ప్లాన్ను పాటించారా, అవును లేదా లేదు.
- మీకు ఎలా అనిపించింది, రెండు మూడు మాటల్లో.
తర్వాత ఆ ఇరవైనీ మళ్లీ చదివి లెక్కపెట్టండి. రిస్క్ చేసిన శాతం మారుతూ ఉంటే, మొదటి కారణం. మీ నష్టాలు స్థిరంగా మీ లాభాల కంటే పెద్దవిగా ఉంటే, రెండో కారణం. మీరు ఊహించిన దానికంటే ఎక్కువ వరుసలు ఉంటే, మూడో కారణం. ప్లాన్ చేసిన ఎగ్జిట్, అసలు ఎగ్జిట్ పదే పదే వేరుగా ఉంటే, నాలుగో కారణం. ఎరుపు వరుస తర్వాత సైజ్ ఒక్కసారిగా పెరిగితే, ఐదో కారణం.
ఆ పేజీలో అన్నిటికంటే ఉపయోగకరమైనది అవును లేదా లేదు కాలమ్. అది పూర్తిగా వేర్వేరు రెండు సమస్యలను వేరు చేస్తుంది. మీరు మీ ప్లాన్ను పాటించి కూడా నష్టపోతే, సమస్య వ్యూహంలో ఉంది. పాటించకపోతే, ఆ వ్యూహాన్ని అసలు ఎప్పుడూ పరీక్షించనే లేదు, దాన్ని మార్చినా మీకు ఏమీ తెలియదు.
తప్పు విషయాన్ని నిందించిన ఆ తొమ్మిది నెలలు
నేను దాదాపు తొమ్మిది నెలలు నష్టపోతూనే ఉన్నాను, ఆ సమయంలో ఎక్కువ భాగం సమస్య వ్యూహంలోనే ఉందని గట్టిగా నమ్మాను. ప్రతి వరుస నష్టాల తర్వాత మెరుగైన వ్యూహం కోసం వెతికాను. వేరే ఇండికేటర్, వేరే నియమాల సెట్, పాడవని ఏదో ఒకటి.
పాడైనది వ్యూహం కాదు. అసలు రిస్క్ నిర్వహణే లేదు. ఒక ట్రేడ్లో కోల్పోవడానికి సిద్ధంగా ఉన్న స్థిరమైన మొత్తం నాకు లేదు, కాబట్టి నాకు ఎంత నమ్మకంగా అనిపిస్తే సైజ్ అంతగా మారేది, అత్యంత చెడ్డ నిర్ణయాలకు సరిగ్గా ముందే నాకు ఎప్పుడూ అత్యంత నమ్మకంగా అనిపించేది.
చివరికి ఏ ఒక్క ట్రేడ్పైనైనా రిస్క్ చేసే మొత్తాన్ని స్థిరంగా నిర్ణయించి, దాన్ని మార్చడం మానేసినప్పుడు, వరుస నష్టాలు ఆగిపోయాయి. ఆ వారం నా విశ్లేషణ మెరుగుపడినందువల్ల కాదు, ఎందుకంటే అది మెరుగుపడలేదు. అవే అంచనాలు సరైన సైజ్తో చేసినప్పుడు, నేను బయటపడలేని గొయ్యిలా పేరుకుపోవడం ఆగిపోయింది.
అకౌంట్ సున్నాకు చేరకుండా కాపాడింది ఆ ఒక్క మార్పే, అందుకే ఈ జాబితాలో మొదటి అంశం ఎంట్రీలకు సంబంధించిన ఏదో కాకుండా పొజిషన్ సైజ్.
ఫలితాన్ని అన్నిటికంటే ఎక్కువగా మార్చే ఒక్క మార్పు
మీరు ఒక్కటే సరిచేయాలనుకుంటే, సైజ్ను సరిచేయండి. ఇది విచక్షణ కాదు, లెక్క. కాబట్టి మీ విచక్షణ పనిచేయని రోజుల్లో కూడా ఇది పనిచేస్తుంది.
ఎంట్రీకి ముందు, ఈ క్రమంలో లెక్కించండి:
- అకౌంట్ 2,000. అందులో ఒక శాతం 20. ఈ ట్రేడ్లో మీరు కోల్పోగల గరిష్ఠ మొత్తం అదే.
- ఎంట్రీ 50.00, స్టాప్ 47.00, కాబట్టి ఒక్కో యూనిట్పై 3.00 రిస్క్లో ఉంటుంది.
- 20-ని 3-తో భాగిస్తే 6. మీరు 6 యూనిట్లు కొంటారు, మీకు సరైనదిగా అనిపించిన సంఖ్య కాదు.
క్రమం ముఖ్యం. నష్టపోయే చాలామంది ట్రేడర్లు ముందు సైజ్ ఎంచుకుని, తర్వాత దానికి సరిపోయే స్టాప్ కోసం వెతుకుతారు. దీన్ని తిరగేసి చేయండి: మీ స్టాప్ను మార్కెట్ నిర్ణయిస్తుంది, మీ సైజ్ను లెక్క నిర్ణయిస్తుంది. దీని గురించి మరింత తెలుసుకోవడానికి ట్రేడింగ్లో రిస్క్ నిర్వహణ చూడండి.
తరచుగా అడిగే ప్రశ్నలు
ట్రేడింగ్లో అతిపెద్ద తప్పు ఏమిటి?
అకౌంట్లను ఎంత వేగంగా ముగిస్తుందనే దానితో కొలిస్తే, ఒకే ట్రేడ్పై చాలా ఎక్కువ రిస్క్ తీసుకోవడం. ఎంత మందిని ప్రభావితం చేస్తుందనే దానితో కొలిస్తే, రాసిపెట్టిన ప్లాన్ లేకపోవడం, ఎందుకంటే ఉల్లంఘించడానికి ఏమీ లేనప్పుడు ఈ పేజీలోని మిగతా ప్రతి తప్పూ చేయడం మరింత సులభమైపోతుంది. ఈ రెండూ ఒకదానికొకటి సంబంధించినవి: ప్లాన్ అంటే ఎక్కువగా మీరు ప్రశాంతంగా ఉన్నప్పుడు సైజ్ గురించి తీసుకున్న నిర్ణయాల సమాహారమే.
పెద్ద అకౌంట్ ఉంటే ఈ సమస్య తీరుతుందా?
లేదు. పైన ఉన్న ప్రతి సంఖ్యా ఒక శాతం, అకౌంట్లో ఎంత ఉందో శాతాలు పట్టించుకోవు. ఒక్కో ట్రేడ్కు 20% రిస్క్ చేసే ట్రేడర్ 500 అకౌంట్ను పోగొట్టుకున్నట్లే 50,000 అకౌంట్ను కూడా పోగొట్టుకుంటారు, మొదట్లో కాస్త నెమ్మదిగా, చివర్లో మరింత ఖరీదుగా, అంతే.
నేను మళ్లీ డెమో అకౌంట్కు వెళ్లాలా?
ప్లాట్ఫామ్ నేర్చుకోవడానికి, అవును. పైన చెప్పిన ఆరు కారణాల్లో దేన్నైనా సరిచేయడానికి, చాలావరకు కాదు. ఆరింటిలో ఐదు భావోద్వేగపరమైనవి, డబ్బు నిజమైనది కానప్పుడు ఆ భావోద్వేగం ఉండదు. పెద్ద డెమో అకౌంట్ కంటే చాలా చిన్న లైవ్ అకౌంట్ మీ గురించి మీకు ఎక్కువ నేర్పిస్తుంది.
నష్టపోవడం ఆగడానికి ఎంత కాలం పడుతుంది?
నిజాయితీగా చెప్పగలిగే సంఖ్య ఏదీ లేదు, మీకు ఒక సంఖ్య చెప్పేవాళ్లు ఎవరైనా ఏదో అమ్ముతున్నారు. మీరు కొలవగలిగేది ఇది: మీ సగటు నష్టం చిన్నదవుతోందా, మీ జర్నల్లోని అవును లేదా లేదు కాలమ్ ఎక్కువగా అవునుగా మారుతోందా. బ్యాలెన్స్ కంటే ముందు ఈ రెండే మారతాయి.
సమస్య నా వ్యూహంలో ఉందా, నాలో ఉందా?
నమోదు చేసిన ఇరవై ట్రేడ్లు మీకు చెబుతాయి, ఇంకేదీ చెప్పదు. చాలామంది సమస్య వ్యూహమేనని అనుకుని దాన్ని మార్చేస్తారు, అందుకే ఏ ఒక్క పద్ధతిలోనూ ఇరవై ట్రేడ్లకు ఎప్పుడూ చేరుకోరు. డబ్బు పోగొట్టుకోవడానికి అదే ఒక ప్రత్యేక కారణం, బహుశా అన్నిటికంటే సాధారణమైనది కూడా.
సంక్షిప్తంగా
డబ్బు పోగొట్టుకోవడం ఆపే ట్రేడర్లు మెరుగైన సిగ్నల్ కనుక్కోవడం ద్వారా అలా చేయడం అరుదు. తప్పు జరిగినా తట్టుకోగలిగేంత చిన్నగా ప్రతి ట్రేడ్ను ఉంచడం ద్వారా, తక్కువ ట్రేడ్లు చేయడం ద్వారా, ఎంట్రీకి ముందే ఎగ్జిట్ రాయడం ద్వారా, తమతో విభేదించగలిగేంత నిజాయితీ గల రికార్డు ఉంచుకోవడం ద్వారా వాళ్లు అలా చేస్తారు.
ఇందులో ఏదీ ఉత్కంఠభరితమైనది కాదు, ఏదీ అమ్మకానికి లేదు. పనిచేయని ప్రతిదాన్నీ తీసేశాక మిగిలేది ఇదే, అంతే.