Prekyba iš keršto (revenge trading) – tai sandorio atidarymas norint atsiimti nuostolį, o ne todėl, kad yra setup (galimybė). Valios jėga jos tą akimirką nesustabdys, nes būtent tą akimirką blaivus protas ir dingsta. Ją sustabdo taisyklė, kurią parašei anksčiau, ramiu metu, ir kuri atima sprendimą iš tavo rankų.
Žinau tai, nes šią pamoką išmokau už 8 000 dolerių.
Diena, kuri man kainavo 8 000 dolerių
Buvo lapkričio 15 d., ir ta diena tapo brangiausia pamoka per visą mano karjerą.
Pirmasis ryto sandoris pasisuko prieš mane. Priėmiau nuostolį. Tai buvo normalu. Jei diena būtų tuo ir pasibaigusi, tai būtų buvęs eilinis raudonas rytas, kurio net neprisiminčiau. Tačiau pasidaviau jausmui. Norėjau greitai susigrąžinti pinigus, todėl kitame sandoryje padvigubinau pozicijos dydį.
Rinka to neatleido. Kaina vėl pajudėjo prieš mane, ir per penkiolika minučių atidaviau viso mėnesio darbą. Aštuonis tūkstančius dolerių. Skaudėjo finansiškai ir skaudėjo psichologiškai, o antrasis skausmas truko ilgiau.
Po tos dienos į savo prekybos dienoraštį įrašiau vieną geležinę taisyklę, ir ji tebėra ten:
Kai tik pasiekiamas dienos nuostolių limitas, platforma užsidaro 24 valandoms. Jokių išimčių. Jokių didesnių pozicijų, jokio keršto rinkai.
Ta pamoka kainavo 8 000 dolerių. Nuo tada ši taisyklė man sutaupė daug pinigų ir dar daugiau ramybės. Viskas, kas toliau, – tai ilgesnis paaiškinimas, kodėl ji veikia.
Kaip atrodo prekyba iš keršto
Kol ji vyksta, retai atrodo dramatiška. Niekas negalvoja: „Dabar prekiauju iš keršto.“ Jauti skubą, o skuba atrodo kaip ryžtingumas.
Seka beveik visada ta pati:
- Ateina nuostolis, dažnai dar prekybos sesijos pradžioje.
- Kitas įėjimas įvyksta greičiau nei įprastai, o patikrinimų mažiau.
- Pozicija didesnė, nes didesnis pelnas išgelbėtų dieną.
- Stop-loss (nuostolių ribojimo pavedimas) nustatomas toliau arba jo išvis nėra, nes įprastas stop-loss neleistų atsiimti pakankamai.
- Jei ir šis sandoris baigiasi nuostoliu, kitas būna dar didesnis.
Požymis – ne emocija. Požymis – aritmetika. Jei tavo pozicijos dydis padidėjo iškart po nuostolingo sandorio, tu prekiavai iš keršto, kad ir ką tuo metu sau sakei.
Kiek tai kainuoja skaičiais
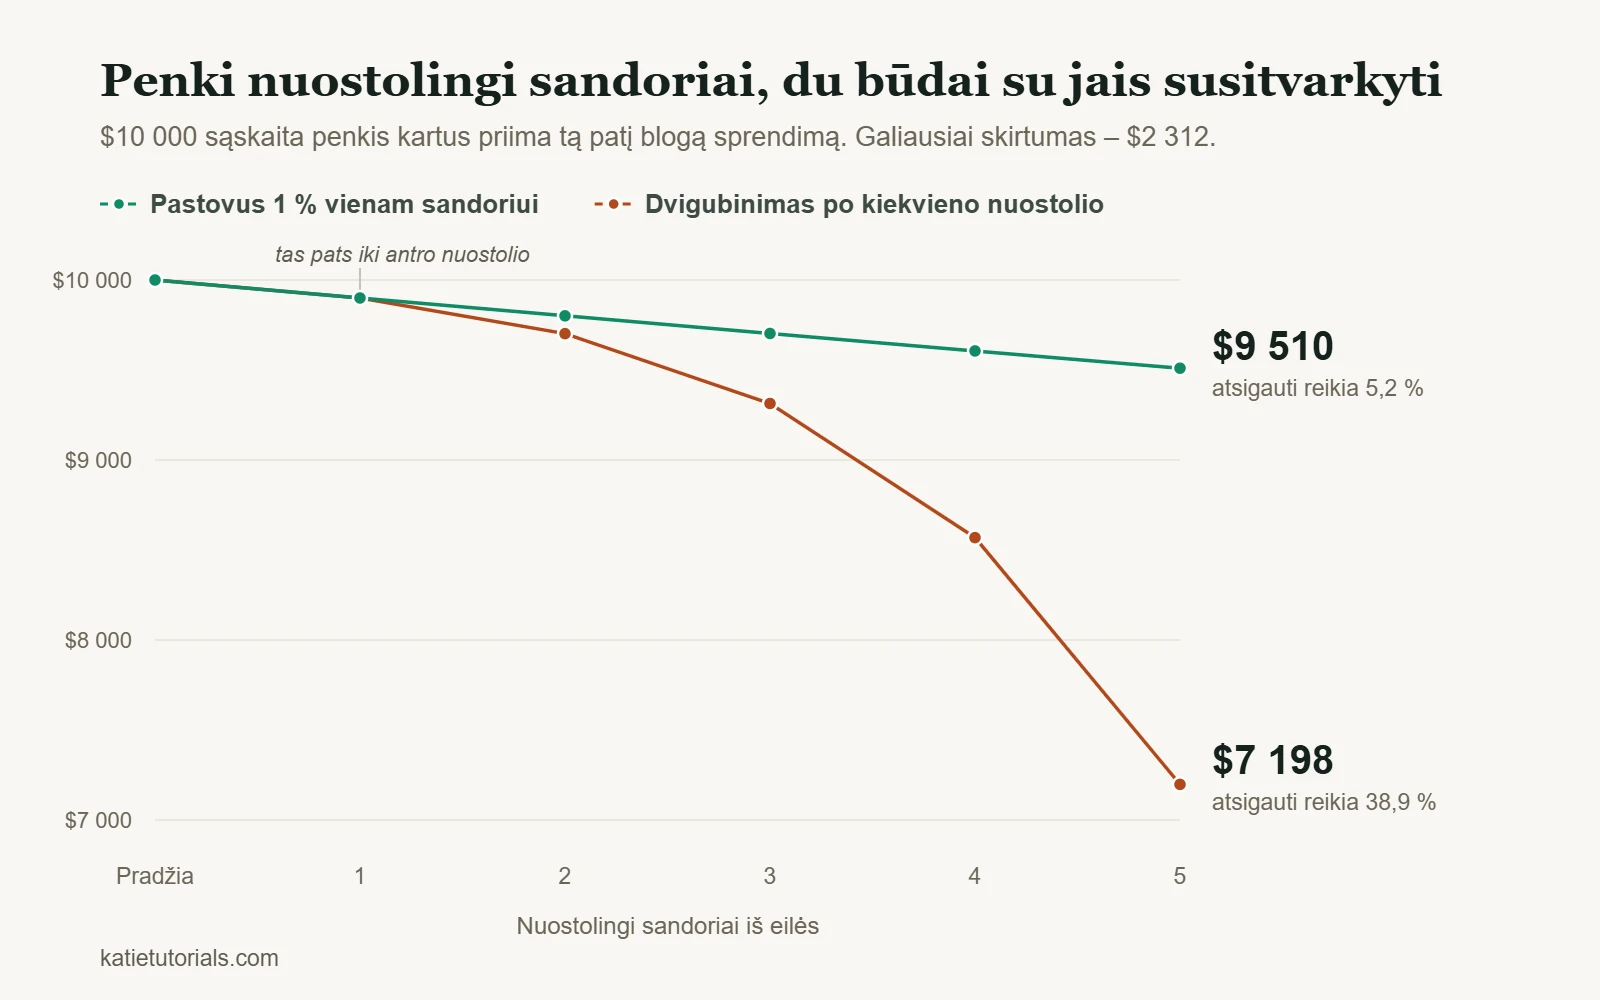
Šios dalies tau niekas nerodo. Štai du prekiautojai su 10 000 dolerių sąskaita, kuriems nutinka lygiai tokia pati bloga diena: penki nuostolingi sandoriai iš eilės. Vienas kiekvieną kartą rizikuoja pastoviu 1 %. Kitas po kiekvieno nuostolio riziką padvigubina.
| Etapas | Pastovus 1 % kiekvienam sandoriui | Dvigubinant po kiekvieno nuostolio |
|---|---|---|
| Pradžia | $10 000 | $10 000 |
| Po 1 nuostolio | $9 900 | $9 900 |
| Po 2 nuostolių | $9 801 | $9 702 |
| Po 3 nuostolių | $9 703 | $9 314 |
| Po 4 nuostolių | $9 606 | $8 569 |
| Po 5 nuostolių | $9 510 | $7 198 |
| Kiek reikia uždirbti, kad grįžtum iki 10 000 | 5,2 % | 38,9 % |
Tie patys penki klaidingi sprendimai. Ta pati strategija. Skirtumas – 2 312 dolerių. Dar svarbiau, kad tai skirtumas tarp to, ar atsigauti užtruks savaitę įprastos prekybos, ar visą mėnesį.
Beje, penki nuostoliai iš eilės nėra nieko neįprasto. Moneta penkis kartus iš eilės iškrinta skaičiumi maždaug kartą iš 32 bandymų. Pastovios rizikos stulpelis tai atlaiko. Kitas stulpelis parodo, kaip žūsta sąskaitos.
Kodėl taip nutinka
Trys gerai ištirti mąstymo įpročiai susikloja vienas ant kito, ir nuo jų neapsaugotas niekas.
- Nuostolių vengimas. Nuostolis atrodo kur kas didesnis nei tokio pat dydžio pelnas. Kahneman ir Tversky tai išmatavo prieš kelis dešimtmečius, ir tai pasitvirtina iki šiol. Todėl 200 dolerių nuostolis nesukelia noro uždirbti 200 dolerių. Jis sukelia kur kas stipresnį potraukį.
- Negrįžtamųjų kaštų spąstai. Pinigų jau nebėra, bet neatrodo, kad jų nebėra. Atrodo, kad juos galima susigrąžinti, ir būtent iš tos pačios rinkos, kuri ką tik juos atėmė.
- Nulinio rezultato (break-even) inkaras. Kai esi minuse, tikslas tyliai pasikeičia iš „gerai prekiauti šiandien“ į „grįžti į nulį“. Tai skirtingi žaidimai, ir antrasis neturi išėjimo.
Žinoti apie juos nepakanka, kad jų atsikratytum. Lapkričio 15 d. visus tris žinojau.
Šešios taisyklės, kurios tikrai sustabdo
Visos toliau pateiktos taisyklės sukurtos pagal tą patį principą: nuspręsta iš anksto ir veikia mechaniškai. Niekas čia nepriklauso nuo tavo sveiko proto blogiausią dienos akimirką.
1. Dienos nuostolių limitas, užrašytas pinigais
Ne procentais. Procentai abstraktūs, ir su jais lengva ginčytis. Su konkrečia suma savo valiuta – ne. Užrašyk sumą ir užrašyk, kas nutinka, kai ji pasiekiama: platforma uždaroma.
Mano platforma užsidaro 24 valandoms. Trukmė ne tokia svarbi kaip tai, kad tą akimirką dėl to nesiderama.
2. Pertrauka, kurios negali praleisti
Po bet kokio nuostolio – nustatytas tarpas iki kito įėjimo. Daugumai žmonių pakanka penkiolikos minučių. Nustatyk laikmatį telefone, o ne spręsk pagal jausmą, nes pagal jausmą tas tarpas virsta devyniasdešimčia sekundžių.
3. Pozicijos dydis, nustatytas prieš sesijos pradžią
Apskaičiuok dydį vieną kartą, prieš atsidarant rinkai, ir dienos metu jo neperskaičiuok. Jei dydis yra sprendimas, kurį priimi dvidešimt kartų per sesiją, vienas iš tų dvidešimties bus priimtas supykus.
Daugiau apie tai, kaip jį apskaičiuoti, rasi pamokoje apie rizikos valdymą prekyboje.
4. Fizinis pertraukimas
Atsistok. Išeik iš kambario. Bet kas, kas nutraukia spoksojimą į ekraną. Skamba banaliai, ir būtent šią taisyklę žmonės praleidžia, bet noras vėl įeiti į rinką iš dalies yra fizinis. Jis praeina greičiau, kai nesėdi prieš grafiką.
5. Nustok vartoti žodį „susigrąžinti“
Sąskaita nežino, ką prarado. Nėra tokio dalyko kaip pinigų susigrąžinimas. Yra tik kitas sandoris, kuris pats savaime yra arba geras, arba blogas. Kai tik pastebi, kad galvoji, kaip ką nors susigrąžinti, sandoris, kurį ruošiesi atidaryti, jau nebėra susijęs su rinka.
6. Veiksmų planas po nuostolio, parašytas ramiu metu
Viena kortelė, parašyta gerą dieną, kurioje tiksliai nurodyta, ką darai po nuostolingo sandorio. Uždaryk platformą. Įrašyk nuostolį į prekybos dienoraštį. Laikmatis. Pasivaikščiojimas. Tada ir tik tada nuspręsk, ar yra setup.
Rašai ją ne šiandienai. Rašai ją tai savo būsenai, kurioje to padaryti nebesugebėsi.
Kai tai ne disciplinos klausimas, o kažkas kita
Tai ta dalis, kurios brokerių tinklaraščiai ir kursų pardavėjai nerašo, nes ji kenkia verslui. Aš nieko neparduodu, todėl štai ji.
Kartais problema yra ne technika. 2021 m. žurnale Frontiers in Psychiatry paskelbtame Hakansson, Fernandez-Aranda ir Jimenez-Murcia straipsnyje teigiama, kad maždaug 8 % finansų rinkų investuotojų gali atitikti probleminio lošimo kriterijus, susijusius su jų prekyba, o greita dieninė prekyba (day trading) aprašoma kaip pripažintas kelias į skolas ir psichikos sveikatos problemas.
Pinigų požiūriu vaizdas toks pat. 2020 m. Chague, De-Losso ir Giovannetti ištyrė visus, kurie 2013–2015 m. pradėjo dieninę prekybą Brazilijos akcijų ateities sandoriais. Iš tų, kurie tęsė ilgiau nei 300 dienų, 97 % prarado pinigus, ir tik 1,1 % uždirbo daugiau nei Brazilijos minimalus atlyginimas. Atkakliausieji nebuvo tie, kurie galiausiai laimėjo.
Todėl verta sąžiningai savęs paklausti, ar kas nors iš to apibūdina tave:
- Prekiauji pinigais, kurių reikia nuomai, sąskaitoms ar skoloms apmokėti.
- Slepi savo nuostolių dydį nuo artimų žmonių.
- Ne kartą sau sakei, kad sustosi, ir nesustojai.
- Nuostoliai veikia tavo miegą, darbą ar santykius.
- Po pelningų dienų jautiesi blogiau, nei tikėjaisi.
Jei keli iš šių teiginių teisingi, joks straipsnis apie stop-loss nepadės, o dienos nuostolių limitas taps tik dar viena taisykle, kurią sulaužysi. Tai ta pati sritis kaip lošimas, ir ji gydoma taip pat. Pasikalbėti su gydytoju ar lošimo priklausomybės pagalbos tarnyba – pagrįstas pirmas žingsnis, o ne dramatiškas. Nėra tokio scenarijaus, kuriame rinka tai išspręstų už tave.
Kaip tai pastebėti savo prekybos dienoraštyje
Jei jau vedi įrašus, nereikia pasikliauti atmintimi. Perskaityk paskutinius dvidešimt savo sandorių ir ieškok šių penkių dėsningumų.
| Ką matai įrašuose | Ką tai reiškia |
|---|---|
| Dydis didesnis nei ankstesniame sandoryje, o ankstesnis sandoris buvo nuostolingas | Sandoris iš keršto, kad ir kas parašyta stulpelyje „Įėjimo priežastis“ |
| Mažiau nei penkiolika minučių tarp nuostolio ir kito įėjimo | Jokios pertraukos. Sprendimą priėmė nuostolis |
| Stulpelis „Įėjimo priežastis“ toje eilutėje miglotas arba tuščias | Setup nebuvo. Buvo poreikis |
| Išėjai ne ten, kur buvo suplanuotas stop-loss | Planas buvo mestas sandoriui dar nesibaigus |
| Į tą patį instrumentą vėl įeita per valandą po nuostolio jame | Vaikaisi to, kas tave įskaudino |
Du ar daugiau tokių atvejų per dvidešimt sandorių – tai dėsningumas, o ne bloga diena. Jei dar nevedi įrašų, pradėk nuo prekybos dienoraščio vedimo, nes be jo kiekvienas nuostolis atrodo kaip atskira nesėkmė.
Dažniausiai užduodami klausimai
Ar tiesa, kad 90 % prekiautojų praranda pinigus?
Skaičius 90 % kartojamas visur, bet už jo nėra jokio konkretaus tyrimo. Tai, kas dokumentuota, nėra švelniau. European Securities and Markets Authority išnagrinėjo mažmeninių klientų CFD sąskaitas visoje ES ir nustatė, kad nuo 74 % iki 89 % jų praranda pinigus. Minėtas Brazilijos tyrimas tarp tų, kurie tęsė ilgiau nei 300 dienų, nustatė 97 %. Taigi 90 % – tai folkloras, o tikrieji skaičiai yra abipus jo.
Kas yra 90 % taisyklė prekyboje?
Dažniausiai ji cituojama taip: „90 % prekiautojų per 90 dienų praranda 90 % savo pinigų.“ Tai posakis, o ne tyrimo išvada. Niekas niekada nepateikė tyrimo, kuriuo jis būtų grįstas. Kai reikia skaičiaus, už kurį gali atsakyti, remkis ESMA ir Brazilijos tyrimo duomenimis.
Ar tiesa, kad 99 % prekiautojų patiria nesėkmę?
Joks šaltinis nenurodo būtent 99 %. Artimiausias tikras skaičius yra iš Brazilijos tyrimo, kuriame 98,9 % atkaklių dieninių prekiautojų nesugebėjo uždirbti net minimalaus atlyginimo. Tikriausiai iš čia ir kyla šis įspūdis. Svarbiausias žodis čia – „atkaklių“: tai buvo žmonės, kurie tęsė ilgiau nei 300 dienų.
Ar didesnė sąskaita daro prekybą iš keršto mažiau pavojingą?
Ne. Kiekvienas skaičius aukščiau pateiktoje lentelėje yra procentas, o procentams balansas nerūpi. Dvigubinant po kiekvieno nuostolio 100 000 sąskaita sunaikinama lygiai per tiek pat sandorių kaip ir 10 000 sąskaita. Keičiasi tik kaina.
Trumpai
Prekyba iš keršto nėra charakterio yda ir nėra retas reiškinys. Taip nutinka, kai sprendimą, kuris turėjo būti priimtas iš anksto, priima žmogus, ką tik praradęs pinigus.
Užrašyk dienos nuostolių limitą pinigais. Jau dabar nuspręsk, kas nutinka, kai jis pasiekiamas. Tegul darbą atlieka užsidaranti platforma, o ne tavo valios jėga. O jei atpažinai save aukščiau pateiktame sąraše, pirmiausia spręsk tai, nes jokia taisyklė neatlaiko problemos, kuriai ji nebuvo sukurta.
Man ši taisyklė kainavo 8 000 dolerių. Tau tavoji gali nekainuoti nieko.