Ja tu pastāvīgi zaudē naudu, iemesls parasti nav tava analīze. Tas ir tavu pozīciju lielums, tas, cik bieži tu tirgojies, un tas, ko tu dari desmit minūtēs pēc zaudējuma. Šīs trīs lietas izšķir lielāko daļu rezultāta, vēl pirms grafikam vispār ir kāda nozīme.
Tas nav patīkami, jo nozīmē, ka labāks indikators to neatrisinās. Taču tā ir arī laba ziņa, jo visas trīs lietas ir pilnībā tavā kontrolē.
Tālāk ir seši visbiežāk sastopamie iemesli, tas, kā katrs no tiem izskatās reālā kontā, un veids, kā noskaidrot, kurš ir tavējais.
Vispirms – skaitlis, ko neviens neliek sākumlapā
No 74% līdz 89% privāto klientu kontu zaudē naudu. Šis skaitlis nav no kāda tirdzniecības bloga. Tas nāk no European Securities and Markets Authority, kas pārskatīja privāto klientu CFD tirdzniecību visā ES un konstatēja vidējos zaudējumus uz vienu klientu no 1600 līdz 29 000 eiro. Tieši tāpēc katram regulētam brokerim Eiropā tagad savas tīmekļa vietnes augšdaļā jārāda savs zaudējumu procents. Aizej un paskaties uz to, kuru izmanto tu. Skaitlis tur ir.
Uztver to kā kontekstu, nevis kā mierinājumu. Tas nenozīmē, ka zaudēt ir neizbēgami. Tas nozīmē, ka vairums cilvēku sāk, darot tās pašas dažas lietas, un šīm lietām ir paredzami rezultāti.
1. Tu riskē pārāk daudz katrā darījumā
Tieši tas iznīcina kontus, un cilvēks, kurš to dara, to gandrīz nekad neredz, jo viens liels darījums izskatās normāli līdz pat piektajam zaudējumam pēc kārtas.
Pieci zaudējumi pēc kārtas nav ārkārtēja neveiksme. Monēta piecas reizes pēc kārtas nokrīt ar ciparu uz augšu aptuveni vienu reizi 32 mēģinājumos. Simts darījumos tev tas jāsagaida, un, visticamāk, ne vienu reizi vien. Tāpēc jautājums nav par to, vai tas notiks. Jautājums ir, kā pēc tam izskatās tavs konts.
| Risks uz vienu darījumu | Konta atlikums pēc 5 zaudējumiem | Pēc 10 zaudējumiem |
|---|---|---|
| 1% | 95% | 90% |
| 2% | 90% | 82% |
| 5% | 77% | 60% |
| 10% | 59% | 35% |
| 20% | 33% | 11% |
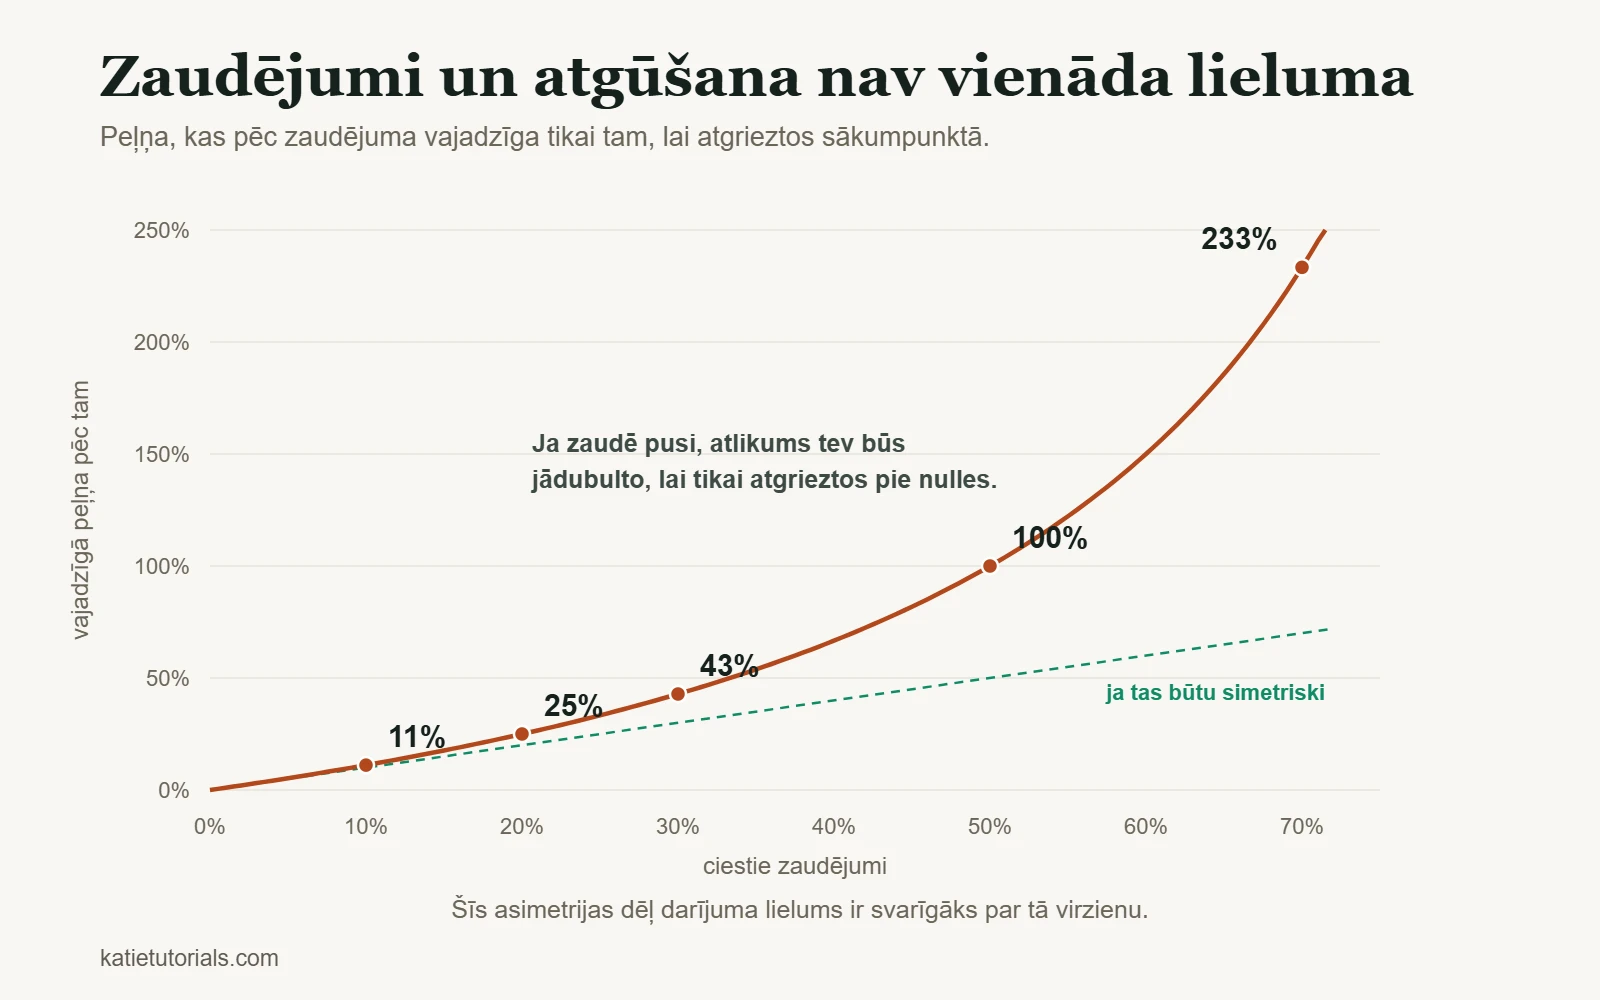
Apakšējā rindā iet bojā lielākā daļa iesācēju kontu. Turklāt kaitējums nav simetrisks, un tieši to cilvēki palaiž garām. Zaudēt naudu un to atgūt nav vienāda apjoma darbs.
| Ja tu zaudē | Tev vajadzīga šāda peļņa, lai tikai atgrieztos sākuma līmenī |
|---|---|
| 10% | 11% |
| 20% | 25% |
| 30% | 43% |
| 50% | 100% |
| 70% | 233% |
Lai atgūtos no 50% kapitāla krituma (drawdown), vajadzīga 100% peļņa. Ja tu spētu droši nopelnīt 100%, tu šo nelasītu. Tāpēc parastais padoms ir vienā darījumā riskēt ar 1% līdz 2% no konta. Šajos skaitļos nav nekā maģiska. Tie vienkārši ir pietiekami mazi, lai parasta zaudējumu sērija būtu pārdzīvojama.
Viena godīga atruna: pozīcijas lieluma noteikšana nepārvērš zaudējumus nesošu stratēģiju par pelnošu. Tā tev nopērk pietiekami daudz laika, lai noskaidrotu, kura no tām ir tavējā.
2. Tu fiksē peļņu pārāk agri un ļauj zaudējumiem augt
Tam ir nosaukums un mērījums. Terrance Odean pētīja 10 000 brokeru kontu un konstatēja, ka investori pārdeva savas pelnošās pozīcijas ar 14,8% biežumu, bet zaudējumu pozīcijas – ar 9,8% biežumu. Citiem vārdiem, pelnošu pozīciju pārdeva aptuveni 1,5 reizes biežāk nekā zaudējumu pozīciju.
Pēc tam viņš izsekoja, kas notika tālāk. Nākamā gada laikā pārdotās pelnošās pozīcijas apsteidza paturētās zaudējumu pozīcijas par 3,4 procentpunktiem. Instinkts nebija tikai emocionāls. Tas bija tieši pretējs pareizajam.
Ir viegli saprast, kāpēc. Pelnošas pozīcijas pārdošana fiksē peļņu, un fiksēta peļņa šķiet kā disciplīna. Zaudējumu pozīcijas paturēšana ļauj izvairīties no zaudējuma norakstīšanas, un zaudējums uz papīra joprojām šķiet atgūstams. Abi ir emocionāli lēmumi, kas pārģērbti par plānu.
Risinājums nav gribasspēks. Tas ir abu iziešanas punktu noteikšana pirms ieiešanas un attieksme pret tiem kā pret jau pieņemtiem lēmumiem. Vairāk par to – nodarbībā par to, kad iziet no darījuma.
3. Tu tirgojies daudz biežāk, nekā tev šķiet
Brad Barber un Terrance Odean no 1991. līdz 1996. gadam sekoja 66 465 mājsaimniecībām kāda zemo komisiju brokera kontos. Tirgus šajā periodā deva 17,9% gadā. Vidējā mājsaimniecība nopelnīja 16,4%. Aktīvākā treideru piektdaļa nopelnīja 11,4%.
Viņi zaudēja 6,5 procentpunktus gadā, un ne tāpēc, ka būtu izvēlējušies sliktākus aktīvus. Iemesls bija izmaksas. Katrā darījumā jāmaksā spreds (cenu starpība), parasti komisijas maksa un dažreiz arī finansējums par pozīcijas turēšanu pa nakti. Šīs izmaksas ir garantētas. Peļņa nav. Tirgojies četras reizes biežāk, un tu maksāsi četras reizes vairāk par to pašu nedrošo priekšrocību (edge).
Saskaiti savus pagājušā mēneša darījumus. Vairums cilvēku, minot, nosauc divreiz mazāku skaitu.
4. Tu izlem, kur iziet, tikai tad, kad jau esi darījumā
Pirms ieiešanas tava spriestspēja ir brīva. Nekas nav uz spēles, tāpēc tu vari paskatīties uz grafiku un godīgi pateikt, kur kļūtu skaidrs, ka ideja ir kļūdaina.
Tiklīdz tu esi darījumā, šī spriestspēja pieder kādam, kuram uz spēles ir nauda un kurš vēro, kā kustas skaitlis. Šis cilvēks atradīs iemeslus. Līmenis īsti netika pārrauts. Tā ir tikai sveces ēna. Pēc ziņām cena atgriezīsies. Neviena no šīm domām tev neienāk prātā pirms ieiešanas, un tas precīzi pasaka, kas tās ir.
Tāpēc pirms katras ieiešanas uzraksti trīs skaitļus:
- Cenu, kas pierāda, ka ideja ir kļūdaina. Tas ir tavs stop-loss.
- Cenu, pie kuras tu fiksē peļņu.
- Naudas summu tavā valūtā, ko tu zaudēsi, ja nostrādās stop-loss.
Ja tu nevari uzrakstīt visus trīs, tev nav darījuma. Tev ir viedoklis.
5. Tu tirgojies ar lielākām pozīcijām uzreiz pēc zaudējuma
Tā ir atšķirība starp kontu, kas ir mīnusā, un kontu, kura vairs nav.
Tajā brīdī loģika šķiet pareiza. Tu zaudēji 200, tāpēc darījums divreiz lielākā apmērā nekā parasti to atgūs vienā piegājienā. Patiesībā tu atver lielāku pozīciju sliktākā situācijā, ar mazāku pacietību, kamēr tava spriestspēja ir dienas zemākajā punktā. Nākamais zaudējums ir divreiz lielāks, un nākamais pozīcijas lielums atkal dubultojas.
Vienīgais uzticamais risinājums ir mehānisks, jo tajā brīdī tava spriestspēja vienkārši nav pieejama. Izvēlies noteikumu iepriekš un pieraksti to. Divi zaudējumi dienā – un platforma tiek aizvērta. Vai maksimālais dienas zaudējums naudā, nevis procentos, lai tu nevarētu ar to strīdēties.
Ir arī smagāka šīs problēmas versija, kuru vērts nosaukt vārdā. Ja tu tirgojies ar naudu, kas vajadzīga īrei vai rēķiniem, ja slēp savu zaudējumu apmēru no tuviem cilvēkiem vai ja zaudējumi ietekmē tavu miegu, darbu vai attiecības, tad problēma vairs nav pozīcijas lielums. Tirdzniecība var kļūt par atkarību tieši tāpat kā azartspēles, un palīdz tāda paša veida atbalsts. Par to ir vērts ar kādu aprunāties, pirms lasi vēl vienu rakstu par stop-loss.
6. Tu neved uzskaiti, tāpēc atkārto to pašu kļūdu
Pajautā treiderim, kurš zaudē, kāpēc viņš zaudē, un parasti dzirdēsi teoriju. Palūdz viņam parādīt pēdējos divdesmit darījumus, un parasti viņš to nevarēs.
Bez uzskaites katrs zaudējums izskatās kā atsevišķs neveiksmes gadījums. Ar uzskaiti likumsakarība parasti kļūst acīmredzama divdesmit darījumu laikā, un parasti tā ir viena no piecām iepriekš minētajām lietām. Šādas uzskaites vešana ir lētākais punkts šajā sarakstā, un tieši to cilvēki izlaiž visbiežāk. Vairāk par to, kā to darīt, – nodarbībā par tirdzniecības žurnāla vešanu.
Kļūdas, kas notiek pirms pirmā darījuma
Visi seši iepriekš minētie iemesli notiek pie ekrāna. Ir arī otra grupa, kas ir izšķirta, vēl pirms tu atver jebkādu darījumu, un, tā kā darījuma laikā šīs kļūdas nav redzamas, tās reti tiek vainotas.
Nav rakstiska plāna
Nevis stratēģija galvā, bet uzrakstīta tur, kur to var pārlasīt: kādu setapu (izdevīgu situāciju) tu izmanto, kādā lielumā, kur tu izej un kas liek tev beigt tirdzniecības dienu. Ja tas nav uzrakstīts, to nevar pārkāpt. Tas izklausās pēc brīvības, bet patiesībā tā ir problēma. Tu nevari uzlabot kaut ko, kam nav fiksētas versijas, ar ko salīdzināt.
Tirdzniecība pēc padomiem, signāliem un citu cilvēku pārliecības
Aizgūtam darījumam nav iziešanas punkta, jo pārliecība nāca no kāda cita, un to nevar pārņemt. Kad darījums iet pret tevi, nav ar ko konsultēties. Tieši tāpēc arī no zaudējumus nesoša signālu servisa ir tik grūti atteikties: tu nekad neizveidoji to, kas tev pateiktu, ka tas nedarbojas.
Tu nezini, cik tev izmaksā pilns cikls
Lielākā daļa iesācēju var nosaukt peļņu, uz kuru viņi tēmē, bet ne to, cik maksā ieiešana un iziešana. Spreds, komisijas maksa un, ja tāds ir, finansējums par pozīcijas turēšanu pa nakti. Šīs izmaksas tiek atskaitītas no katra darījuma, gan peļņas, gan zaudējumu, un pie maziem apjomiem tās veido daudz lielāku rezultāta daļu, nekā cilvēki sagaida.
| Ja pilns cikls maksā | Un tavs mērķis ir | Izmaksas veido šādu daļu no tava mērķa |
|---|---|---|
| $2 | $20 | 10% |
| $2 | $50 | 4% |
| $2 | $100 | 2% |
| $5 | $20 | 25% |
Augšējā un apakšējā rinda parāda, kāpēc mazi, bieži darījumi ir tik daudz grūtāki, nekā izskatās. Tajos tu nesacenties ar tirgu. Vispirms tu sacenties ar savām izmaksām.
Tirdzniecība ar pieciem instrumentiem vienlaikus pirmajā mēnesī
Katram instrumentam ir savas stundas, savs normālais svārstību diapazons, sava reakcija uz ziņām. Vērojot piecus, tu neiemācies nevienu. Tas arī nozīmē, ka tu nekad nevari pateikt, vai zaudējumu nedēļā vainīga bija stratēģija vai tas, ka tu nezināji, ka viens no tiem sāk kustēties 15:00. Viens instruments, līdz tev tajā ir piecdesmit darījumu.
Ja gribi visu desmit šajā lapā minēto iemeslu īso versiju: gandrīz neviens no tiem nav saistīts ar grafika lasīšanu.
Kā noskaidrot, kurš ir tavējais
Nākamajiem divdesmit darījumiem pieraksti septiņas lietas. Nevajag smalku izklājlapu, der arī parasta klade.
- Datums un instruments.
- Ieiešanas iemesls – vienā teikumā, uzrakstīts pirms klikšķa.
- Plānotā iziešana: stop-loss un mērķis.
- Faktiskā iziešana: kur tu patiešām izgāji.
- Risks %: cik procentus no konta tu riskēji.
- Pēc plāna (J/N): vai tu ievēroji savu plānu – jā vai nē.
- Noskaņojums: kā tu juties, divos trīs vārdos.
Tad pārlasi šos divdesmit un saskaiti. Ja „Risks %“ mainās no rindas uz rindu, tas ir pirmais iemesls. Ja tavi zaudējumi pastāvīgi ir lielāki par peļņu, otrais. Ja rindu ir vairāk, nekā gaidīji, trešais. Ja „Plānotā iziešana“ un „Faktiskā iziešana“ regulāri nesakrīt, ceturtais. Ja pozīcijas lielums palielinās pēc zaudējumu rindas, piektais.
Kolonna „Pēc plāna (J/N)“ ir visnoderīgākā visā lapā. Tā nošķir divas pilnīgi atšķirīgas problēmas. Ja tu ievēroji plānu un tomēr zaudēji, problēma ir stratēģija. Ja neievēroji, stratēģija nekad netika pārbaudīta, un tās mainīšana tev neko nepateiktu.
Deviņi mēneši, kad es vainoju nepareizo lietu
Es gandrīz deviņus mēnešus zaudēju, un lielāko daļu šī laika biju pārliecināta, ka problēma ir stratēģija. Katra zaudējumu sērija lika man meklēt labāku. Citu indikatoru, citu noteikumu kopumu, kaut ko, kas nebūtu salūzis.
Salūzusi nebija stratēģija. Riska pārvaldības nebija vispār. Man nebija noteiktas summas, ko biju gatava zaudēt vienā darījumā, tāpēc pozīcijas lielums mainījās līdzi tam, cik pārliecināta es jutos, un vispārliecinātākā es vienmēr jutos tieši pirms sliktākajiem lēmumiem.
Kad es beidzot nofiksēju summu, ko riskēšu jebkurā atsevišķā darījumā, un pārstāju to mainīt, zaudējumu sērija beidzās. Ne tāpēc, ka tajā nedēļā būtu uzlabojusies mana analīze, jo tā neuzlabojās. Tie paši lēmumi ar pareizu pozīcijas lielumu vairs nekrājās bedrē, no kuras es nespētu izkāpt.
Tieši šī viena izmaiņa pasargāja kontu no nulles, un tāpēc pirmais punkts šajā sarakstā ir pozīcijas lielums, nevis kaut kas saistīts ar ieiešanu.
Viena izmaiņa, kas visvairāk ietekmē rezultātu
Ja labosi tikai vienu lietu, labo pozīcijas lielumu. Tā ir aritmētika, nevis spriestspēja, tāpēc tā darbojas pat tajās dienās, kad tava spriestspēja nedarbojas.
Aprēķini to šādā secībā, pirms ieiešanas:
- Konts ir 2000. Viens procents no tā ir 20. Tas ir maksimums, ko šis darījums drīkst tev izmaksāt.
- Ieiešana ir 50,00, stop-loss ir 47,00, tātad katra vienība pakļauj riskam 3,00.
- 20 dalīts ar 3 ir 6. Tu pērc 6 vienības, nevis tik, cik šķita pareizi.
Secībai ir nozīme. Lielākā daļa zaudējošo treideru vispirms izvēlas pozīcijas lielumu un tad meklē stop-loss, kas tam der. Dari otrādi: tirgus nosaka tavu stop-loss, bet matemātika – tavu pozīcijas lielumu. Vairāk par to – nodarbībā par riska pārvaldību tirdzniecībā.
Biežāk uzdotie jautājumi
Kāda ir lielākā kļūda tirdzniecībā?
Ja mēra pēc tā, cik ātri tā iznīcina kontus, tad tas ir pārāk liels risks vienā darījumā. Ja pēc tā, cik daudz cilvēku tā skar, tad tas ir rakstiska plāna trūkums, jo katra cita kļūda šajā lapā kļūst vieglāka, ja nav ko pārkāpt. Abas ir saistītas: plāns lielākoties ir lēmumu kopums par pozīcijas lielumu, kas pieņemts mierīgā brīdī.
Vai lielāks konts to atrisinātu?
Nē. Katrs iepriekš minētais skaitlis ir procentuāls, un procentiem ir vienalga, cik daudz naudas ir kontā. Treideris, kurš katrā darījumā riskē ar 20%, zaudē kontu ar 50 000 tieši tāpat, kā zaudēja kontu ar 500, tikai sākumā lēnāk un beigās dārgāk.
Vai man vajadzētu atgriezties pie demo konta?
Lai apgūtu platformu – jā. Lai novērstu kādu no sešiem iepriekš minētajiem iemesliem – lielākoties nē. Pieci no sešiem ir emocionāli, un emociju nav, ja nauda nav īsta. Ļoti mazs reāls konts iemācīs tev vairāk par sevi nekā liels demo konts.
Pēc cik ilga laika es pārstāšu zaudēt?
Godīga skaitļa nav, un ikviens, kurš tev tādu nosauc, kaut ko pārdod. Tu vari izmērīt, vai tavs vidējais zaudējums samazinās un vai tavā žurnālā kolonnā „Pēc plāna (J/N)“ pārsvarā parādās J. Šie divi rādītāji mainās pirms atlikuma.
Vai problēma ir manā stratēģijā vai manī?
To tev pateiks divdesmit pierakstīti darījumi, un nekas cits to nepateiks. Lielākā daļa cilvēku pieņem, ka vainīga ir stratēģija, nomaina to un tāpēc nekad nesasniedz divdesmit darījumus ar vienu un to pašu pieeju. Tas pats par sevi ir iemesls zaudēt naudu un, iespējams, visizplatītākais no visiem.
Īsumā
Treideri, kuri pārstāj zaudēt naudu, reti to panāk, atrodot labāku signālu. Viņi to panāk, padarot katru darījumu pietiekami mazu, lai kļūda būtu pārdzīvojama, veicot mazāk darījumu, pierakstot iziešanu pirms ieiešanas un vedot tik godīgu uzskaiti, ka ar to var strīdēties.
Nekas no tā nav aizraujošs, un nekas no tā netiek pārdots. Tas ir vienkārši tas, kas paliek pāri, kad izmet visu, kas nedarbojas.