De fleste besvarer det her spørgsmål ved at kigge på deres kontosaldo. Problemet er, at saldoen er det eneste, der ikke kan besvare det. En god strategi kan tabe i ugevis. En dårlig kan tjene penge i ugevis. Mens det står på, kan du ikke se, hvilken der er hvilken.
Der findes en bedre måde. Den kræver fem tal og flere handler, end du bryder dig om.
Hvorfor din saldo ikke kan fortælle dig det
Én handel fortæller dig næsten ingenting. Tyve handler fortæller dig stadig næsten ingenting. Det er ikke en motiverende floskel, det er matematik, og det bliver gennemgået fuldt ud i hvorfor trading er så svært.
For at være rimeligt sikker på, at en strategi, der vinder 55 % af gangene, ikke bare er plat eller krone, skal du bruge et sted omkring 785 handler. Så hvis du bedømmer en strategi ud fra sidste måned, gætter du.
Det, du kan gøre tidligere, er at måle de ting, der falder til ro længe før saldoen.
De fem tal, der kan
Alle fem kommer fra dine optegnelser over handler. Du behøver ikke software, og ingen af dem er saldoen.
Først et ord, du får brug for: R. R er det beløb, du risikerer på én handel. Hvis du risikerer $100 og vinder $200, er det en gevinst på 2R. Hvis du taber de $100, er det et tab på 1R. Når du tænker i R, kan du sammenligne handler af forskellig størrelse.
| Tal | Sådan får du det | Hvad det fortæller dig |
|---|---|---|
| Antal handler | Tæl dem. Kun handlerne med præcis denne strategi | Om de andre fire betyder noget endnu |
| Hitrate (win rate) | Vinderhandler divideret med alle handler | Meget lidt i sig selv. Den betyder kun noget sammen med næste række |
| Gennemsnitlig gevinst mod gennemsnitligt tab | Gennemsnitlig vinderhandel divideret med gennemsnitlig tabshandel, i R | Om strategien betaler nok, når den har ret |
| Forventet værdi | Se nedenfor | Om strategien tjener eller taber penge |
| Værste tabsrække | Den længste række af tab indtil nu | Om din positionsstørrelse kan overleve den |
Folk stirrer på hitraten og ignorerer den forventede værdi. En hitrate på 70 % er værdiløs, hvis tabene er fire gange så store som gevinsterne. En hitrate på 35 % er fremragende, hvis vinderhandlerne er store nok.
Forventet værdi er det tal, der afgør det
Forventet værdi er, hvad én handel er værd i gennemsnit. Formlen er kort:
Forventet værdi = (hitrate × gennemsnitlig gevinst) − (tabsrate × gennemsnitligt tab)
Lad os sige, at du vinder 40 % af gangene, din gennemsnitlige gevinst er $200, og dit gennemsnitlige tab er $100. Det giver (0,40 × 200) − (0,60 × 100), altså 80 − 60, så $20 pr. handel. Over hundrede handler er det $2.000. Ikke fordi du er klog. Fordi du har en fordel og lader den virke.
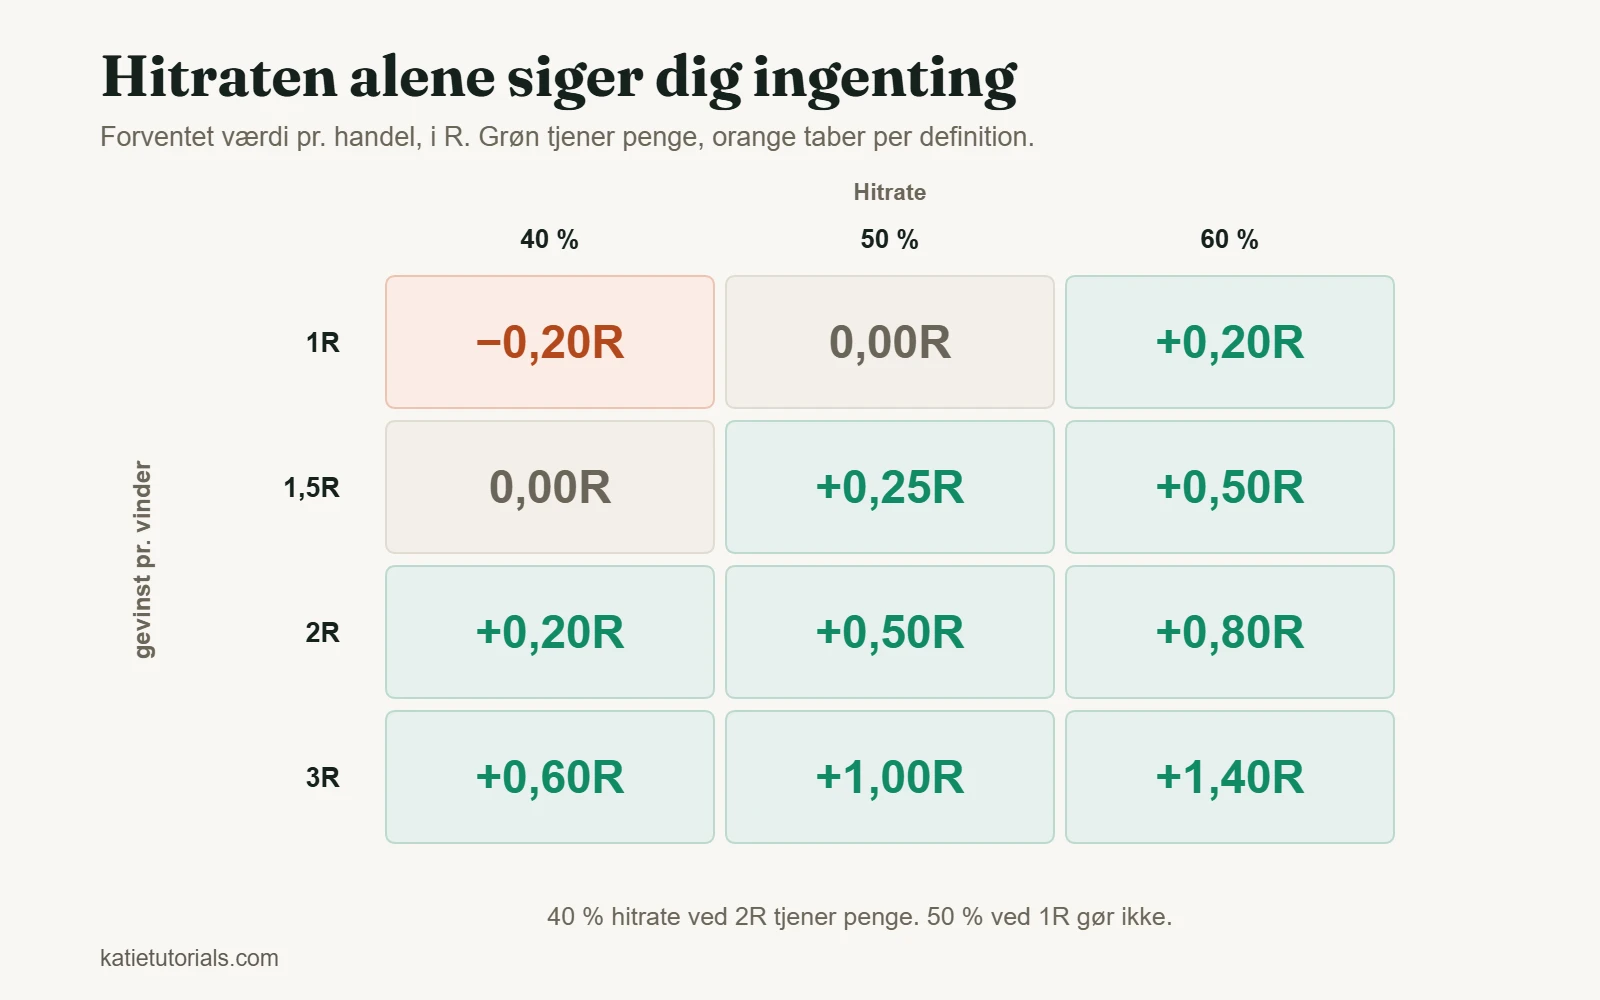
Den samme idé er lettere at læse i R. Her er, hvad én handel er værd for de kombinationer, folk faktisk bruger:
| Gevinst pr. vinderhandel | Hitrate 40 % | Hitrate 50 % | Hitrate 60 % |
|---|---|---|---|
| 1R | −0,20R | 0,00R | +0,20R |
| 1,5R | 0,00R | +0,25R | +0,50R |
| 2R | +0,20R | +0,50R | +0,80R |
| 3R | +0,60R | +1,00R | +1,40R |
To ting springer i øjnene. Hvis dine vinderhandler er lige så store som dine tabshandler (rækken med 1R), skal du vinde mere end halvdelen af gangene bare for at gå i nul, før omkostninger. Derfor er scalping efter små mål sværere, end det ser ud. Og en strategi, der vinder 2R med en hitrate på 40 %, tjener penge, selvom den tager fejl tre ud af fem gange.
Alt på eller under nul er ikke en strategi, der har en dårlig måned. Den taber penge per konstruktion, og ingen mængde disciplin kan rette op på det.
Fem vinderhandler, der ikke beviste noget
En strategi så perfekt ud, fordi de første fem handler alle gav gevinst. Fem i træk er nok til at føle sig uovervindelig og slet ikke nok til at vide noget. Det forstod jeg ikke dengang, så jeg øgede min størrelse og begyndte at lægge planer.
Så ændrede markedet sig en smule, og det hele faldt fra hinanden. De samme regler, der havde set fejlfri ud, begyndte at give tab efter tab. Det, jeg havde læst som bevis, var en stime af held.
Det tog tæt på hundrede handler, før tallene sagde noget, jeg kunne læne mig op ad. Det vil ingen utålmodige høre. Det er stadig det mest nyttige, jeg ved om at teste en strategi.
Hvor mange handler, før du kan stole på svaret
Forventet værdi ud fra femten handler er et rygte. Groft sagt er det her, hvad hvert antal handler kan fortælle dig:
| Registrerede handler | Hvad du kan sige |
|---|---|
| Under 20 | Ingenting. Lav ingen ændringer |
| 20–50 | Om du fulgte planen. Ikke om planen virker |
| 50–100 | En første indikation af forventet værdi og din værste tabsrække. Betragt den som foreløbig |
| 100–300 | Et brugbart estimat, hvis markedet ikke ændrede sig undervejs |
| Flere hundrede | Nok til at skelne en lille fordel fra held |
Den ubekvemme sandhed er, at de fleste private tradere aldrig registrerer nok handler med én tilgang til at vide, om den virkede. De skifter efter hver dårlig periode, og det nulstiller tællingen. Og så gør de det igen i årevis.
Er den i stykker, eller er det normalt?
Det er det spørgsmål, folk faktisk stiller, som regel midt i en drawdown. Sådan skelner du de to fra hinanden.
| Det, du ser | Sandsynligvis normalt | Sandsynligvis i stykker |
|---|---|---|
| Fem eller seks tab i træk | Ja. Med en hitrate på 45 % ser næsten alle det inden for 100 handler | Kun hvis tabene er større, end du planlagde |
| En drawdown, der er dybere end nogensinde før | Muligvis, hvis dine optegnelser er korte | Værd at kigge på, når den er et godt stykke forbi din værste tabsrække |
| Hitraten faldt, R gjorde ikke | Sandsynligvis tilfældig variation | Hvis det varer 100+ handler, er setuppet måske holdt op med at virke |
| Tab større end planlagt | Ikke variation | Et udførelsesproblem, ikke et strategiproblem |
| Setups er svære at finde | Markedet har ændret sig | Strategien passer måske til forhold, der er forbi |
Den række, der betyder mest, er den fjerde. Hvis dine tab er større, end du planlagde, har du slet ikke testet strategien, for det, du kørte, var ikke strategien.
Tegn på, at du aldrig rigtig testede den
Før du beslutter, at en strategi ikke virker, så udeluk disse. Alle fire er langt mere almindelige end en metode, der ikke fungerer.
- Du ændrede reglerne under testen. Så er stikprøven en stikprøve af ingenting.
- Du fulgte ikke reglerne. Hvis kolonnen »Fulgte planen (J/N)« i din journal for det meste siger N, har du testet din disciplin, ikke din strategi.
- Reglerne var for vage til at kunne brydes. »Køb tilbagetrækningen« er ikke en regel. »Køb den første lukkekurs over EMA 20 efter to berøringer af niveauet« er.
- Din positionsstørrelse blev ved med at ændre sig. Hvis risikoen varierede fra handel til handel, kan resultaterne ikke sammenlignes, og forventet værdi i R betyder ingenting.
Hvad backtesting er værd
At teste en strategi på historiske data er nyttigt, og det er oversolgt. Her er den ærlige fordeling.
Hvad det giver dig: en stor stikprøve hurtigt, en idé om den værste drawdown, tilgangen ville have haft, og en hurtig måde at smide idéer ud, som aldrig har virket.
Hvad det ikke kan give dig: ærlighed om fortiden. Du ved allerede, hvordan det endte, og hvert valg, du træffer under testen, er præget af det. Tilføj nok regler, og enhver periode i historien kan gøres rentabel. Det fortæller dig intet om den næste. Og du kan ikke backteste din egen adfærd, som som regel er den reelle begrænsning.
Den praktiske mellemvej: brug backtesting til at forkaste idéer, ikke til at bekræfte dem. Test derefter de overlevende fremadrettet med den mindste størrelse, din mægler tillader. En strategi, der virker på papiret og falder fra hinanden på en rigtig konto, er det normale udfald, ikke undtagelsen.
Ofte stillede spørgsmål
Hvordan ved jeg, om min tradingstrategi virker?
Regn den forventede værdi ud fra mindst hundrede registrerede handler, hvor du fulgte reglerne og holdt risikoen den samme. Hvis den tydeligt ligger over nul efter omkostninger, virker den. Hvis du ikke kan regne den ud, fordi optegnelserne ikke findes, er det dit svar på et mere presserende spørgsmål.
Hvilken hitrate bør en god strategi have?
Det tal findes ikke. Hitraten betyder kun noget sammen med forholdet mellem gevinst og risiko. 35 % er fremragende ved 3R og fatalt ved 1R.
Hvor længe skal jeg teste en strategi?
Tæl handler, ikke uger. Hundrede er et rimeligt minimum for en første dom. Beslut antallet, før du starter. Hvis du beslutter det under en drawdown, stopper du på det værst tænkelige tidspunkt.
Skal jeg køre mere end én strategi?
Ikke før den første har et par hundrede registrerede handler. To strategier halverer stikprøven for hver af dem og fordobler risikoen for, at du ikke lærer noget om nogen af dem.
Kort fortalt
Fem tal: antal handler, hitrate, gennemsnitlig gevinst mod gennemsnitligt tab, forventet værdi og værste tabsrække. Den forventede værdi er dommen. Antallet af handler afgør, om dommen betyder noget. Saldoen er ikke på listen.
De fleste strategier, der bliver opgivet, blev aldrig testet. De blev afbrudt.