Jei nuolat prarandi pinigus, priežastis dažniausiai yra ne tavo analizė. Priežastis – tavo pozicijų dydis, prekybos dažnumas ir tai, ką darai per dešimt minučių po nuostolio. Šie trys dalykai nulemia didžiąją rezultato dalį dar prieš tai, kai grafikas apskritai ką nors reiškia.
Tai nemalonu, nes reiškia, kad geresnis indikatorius problemos neišspręs. Kartu tai gera žinia, nes visus tris dalykus visiškai kontroliuoji tu.
Toliau – šešios dažniausios priežastys, kaip kiekviena jų atrodo tikroje sąskaitoje, ir būdas išsiaiškinti, kuri iš jų – tavoji.
Pirmiausia – skaičius, kurio niekas nerodo pagrindiniame puslapyje
Nuo 74 % iki 89 % mažmeninių klientų sąskaitų praranda pinigus. Šis skaičius paimtas ne iš prekybos tinklaraščio. Jį pateikė European Securities and Markets Authority, išnagrinėjusi mažmeninę CFD prekybą visoje ES ir nustačiusi, kad vidutiniai vieno kliento nuostoliai siekė nuo 1 600 iki 29 000 eurų. Todėl kiekvienas reguliuojamas brokeris Europoje dabar privalo savo svetainės viršuje rodyti savo klientų nuostolių procentą. Nueik ir pažiūrėk į brokerį, kurio paslaugomis naudojiesi. Skaičius ten yra.
Skaityk tai kaip kontekstą, o ne kaip paguodą. Tai nereiškia, kad prarasti pinigus neišvengiama. Tai reiškia, kad dauguma žmonių ateina darydami tą pačią saujelę dalykų, o tie dalykai duoda nuspėjamus rezultatus.
1. Kiekvienam sandoriui rizikuoji per daug
Būtent tai ir sunaikina sąskaitas, o tas, kas taip daro, beveik niekada to nemato, nes vienas didelis sandoris atrodo puikiai iki pat penkto nuostolio iš eilės.
Penki nuostoliai iš eilės nėra nesėkmė. Moneta penkis kartus iš eilės iškrinta skaičiumi maždaug kartą iš 32 bandymų. Per šimtą sandorių turėtum tikėtis tai pamatyti, tikriausiai ne vieną kartą. Taigi klausimas ne tas, ar tai nutiks. Klausimas – kaip po to atrodys tavo sąskaita.
| Rizika vienam sandoriui | Sąskaitos likutis po 5 nuostolių | Po 10 nuostolių |
|---|---|---|
| 1 % | 95 % | 90 % |
| 2 % | 90 % | 82 % |
| 5 % | 77 % | 60 % |
| 10 % | 59 % | 35 % |
| 20 % | 33 % | 11 % |
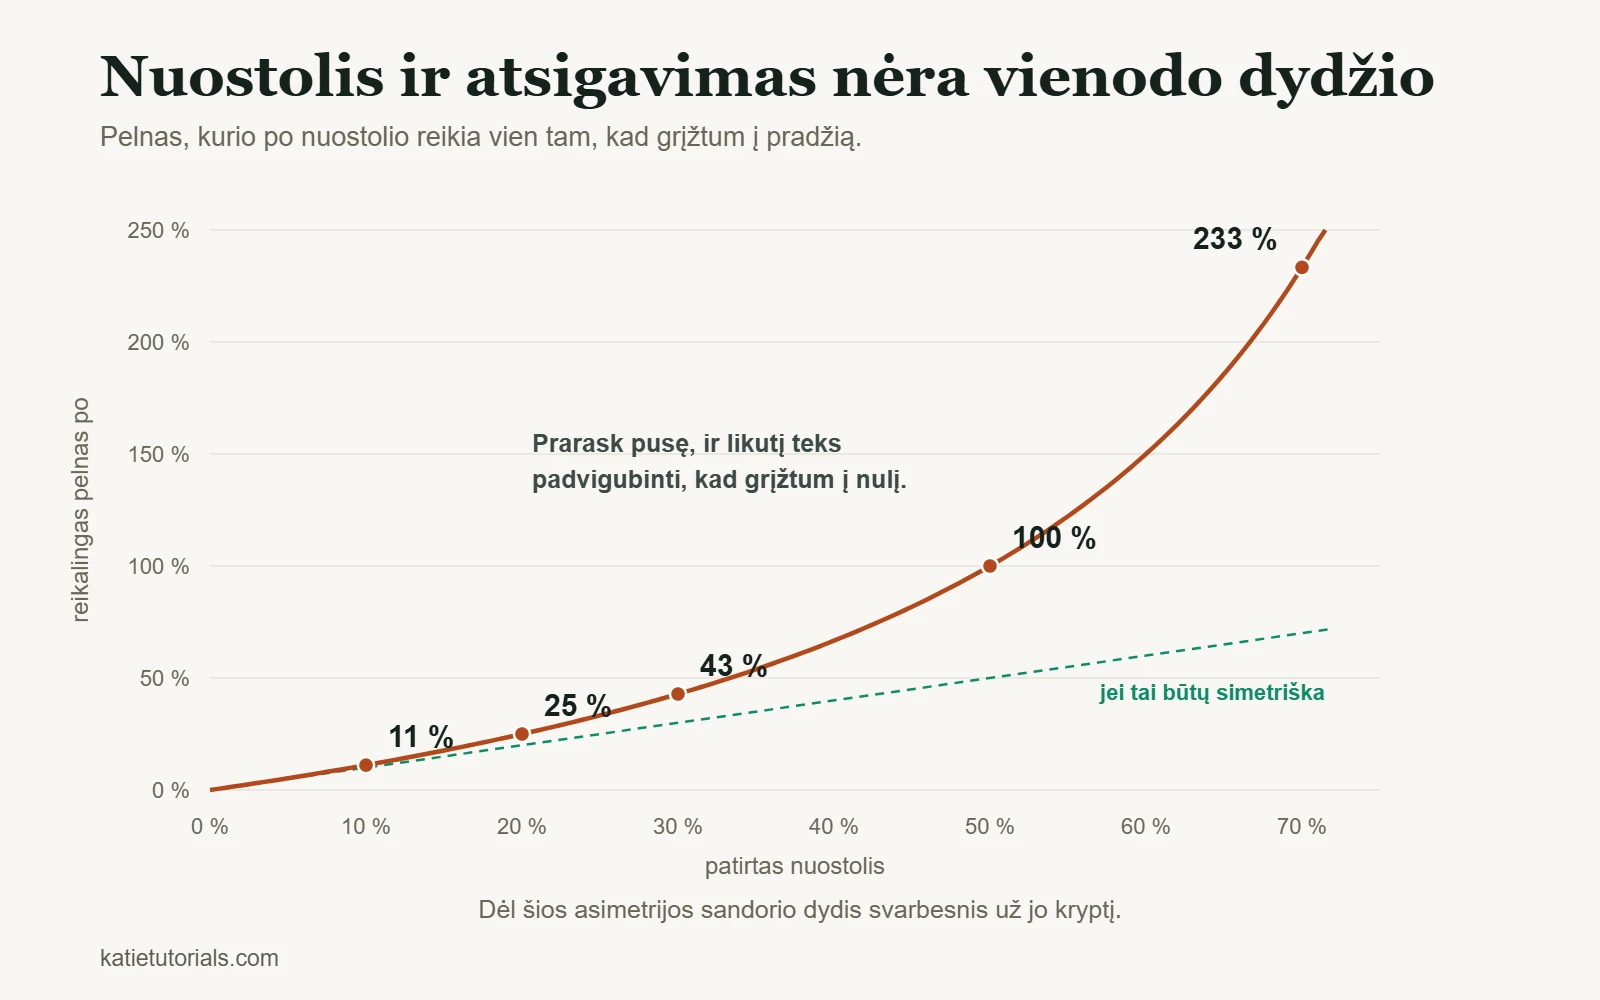
Apatinėje eilutėje žūsta dauguma pradedančiųjų sąskaitų. Be to, žala nėra simetriška – būtent to žmonės ir nepastebi. Prarasti pinigus ir juos susigrąžinti – ne to paties dydžio darbas.
| Jei prarandi | Tiek turi uždirbti, kad tik grįžtum į pradinį lygį |
|---|---|
| 10 % | 11 % |
| 20 % | 25 % |
| 30 % | 43 % |
| 50 % | 100 % |
| 70 % | 233 % |
50 % kapitalo nuosmukiui (drawdown) atitaisyti reikia 100 % pelno. Jei galėtum patikimai uždirbti 100 %, šito neskaitytum. Todėl įprastas patarimas – vienam sandoriui rizikuoti 1–2 % sąskaitos. Šiuose skaičiuose nėra nieko magiško. Jie tiesiog pakankamai maži, kad įprastą nuostolių seriją būtų galima išgyventi.
Viena sąžininga išlyga: pozicijos dydžio valdymas nepaverčia nuostolingos strategijos pelninga. Jis suteikia pakankamai laiko išsiaiškinti, kokią strategiją iš tikrųjų turi.
2. Pelną fiksuoji per anksti, o nuostoliams leidi augti
Šis reiškinys turi pavadinimą ir yra išmatuotas. Terrance Odean ištyrė 10 000 brokerio sąskaitų ir nustatė, kad investuotojų pelningų pozicijų pardavimo dažnis buvo 14,8 %, o nuostolingų – 9,8 %. Kitaip tariant, tikimybė, kad bus parduota pelninga pozicija, buvo maždaug 1,5 karto didesnė nei nuostolingos.
Tada jis stebėjo, kas vyko toliau. Per kitus metus parduotos pelningos pozicijos aplenkė išlaikytas nuostolingas 3,4 procentinio punkto. Instinktas buvo ne tik emocinis. Jis veikė atvirkščiai.
Nesunku suprasti kodėl. Pardavus pelningą poziciją, pelnas užfiksuojamas, o užfiksuotas pelnas atrodo kaip disciplina. Laikant nuostolingą poziciją, išvengiama nuostolio pripažinimo, o nuostolis popieriuje vis dar atrodo taip, lyg galėtų atsitaisyti. Abu – emociniai sprendimai, persirengę planu.
Sprendimas – ne valios jėga. Sprendimas – nuspręsti abu išėjimus prieš įėjimą ir tada laikyti juos jau priimtais. Daugiau apie tai – pamokoje kada uždaryti sandorį.
3. Prekiauji kur kas dažniau, nei manai
Brad Barber ir Terrance Odean 1991–1996 m. stebėjo 66 465 namų ūkius, prekiavusius per pigių paslaugų brokerį. Rinkos grąža tuo laikotarpiu siekė 17,9 % per metus. Vidutinis namų ūkis uždirbo 16,4 %. Aktyviausias prekiautojų penktadalis uždirbo 11,4 %.
Jie prarasdavo 6,5 procentinio punkto per metus, ir ne todėl, kad rinkdavosi prastesnį turtą. Priežastis – išlaidos. Už kiekvieną sandorį mokamas kainų skirtumas (spread), dažniausiai komisinis mokestis, o kartais ir finansavimas per naktį. Šios išlaidos garantuotos. Pelnas – ne. Prekiauk keturis kartus dažniau, ir už tą patį neaiškų pranašumą (edge) sumokėsi keturis kartus daugiau.
Suskaičiuok savo praėjusio mėnesio sandorius. Dauguma žmonių spėja perpus per mažai.
4. Kur išeiti, nusprendi tik po įėjimo
Kol dar neįėjai į sandorį, tavo vertinimas laisvas. Dar niekuo nerizikuoji, todėl gali pažiūrėti į grafiką ir sąžiningai pasakyti, kur idėja pasirodytų klaidinga.
Kai tik esi sandoryje, tas vertinimas priklauso žmogui, kurio pinigai ant kortos ir kuris stebi judantį skaičių. Tas žmogus ras priežasčių. Lygis iš tikrųjų nebuvo pramuštas. Tai tik žvakės šešėlis. Po naujienų kaina sugrįš. Nė viena iš šių minčių neateina į galvą prieš įėjimą, ir tai tiksliai parodo, kas jos yra.
Todėl prieš kiekvieną įėjimą užsirašyk tris skaičius:
- Kainą, kuri įrodo, kad idėja klaidinga. Tai tavo stop-loss (nuostolių ribojimo pavedimas).
- Kainą, ties kuria fiksuoji pelną.
- Pinigų sumą savo valiuta, kurią prarasi, jei suveiks stop-loss.
Jei negali užrašyti visų trijų, sandorio neturi. Turi nuomonę.
5. Iškart po nuostolio prekiauji didesnėmis pozicijomis
Tai skirtumas tarp sąskaitos, kuri yra minuse, ir sąskaitos, kurios nebėra.
Tuo metu logika atrodo pagrįsta. Praradai 200, tad dvigubai didesnis nei įprasta sandoris viską atsiims vienu ypu. Iš tikrųjų atidarai didesnę poziciją, nors setup (galimybė) prastesnis, kantrybės mažiau, o tavo vertinimas tuo metu prasčiausias per visą dieną. Kitas nuostolis būna dvigubas, o dar kito sandorio dydis vėl padvigubėja.
Vienintelis patikimas sprendimas yra mechaninis, nes tą akimirką tavo vertinimas tiesiog nepasiekiamas. Iš anksto pasirink taisyklę ir ją užsirašyk. Du nuostoliai per dieną – ir platforma uždaroma. Arba didžiausias dienos nuostolis pinigais, ne procentais, kad negalėtum su juo ginčytis.
Yra ir sunkesnis šios problemos variantas, kurį verta įvardyti. Jei prekiauji pinigais, kurių tau reikia nuomai ar sąskaitoms apmokėti, jei slepi savo nuostolių dydį nuo artimų žmonių arba jei nuostoliai veikia tavo miegą, darbą ar santykius, problema jau nebe pozicijos dydis. Prekyba gali tapti priklausomybe lygiai kaip lošimas, ir padeda tos pačios pagalbos formos. Apie tai verta su kuo nors pasikalbėti prieš skaitant dar vieną straipsnį apie stop-loss.
6. Nevedi įrašų, todėl kartoji tą pačią klaidą
Paklausk pinigus prarandančio prekiautojo, kodėl jis juos praranda, ir dažniausiai išgirsi teoriją. Paprašyk parodyti paskutinius dvidešimt sandorių, ir dažniausiai jis negalės.
Be įrašų kiekvienas nuostolis atrodo kaip atskira nesėkmė. Su įrašais dėsningumas paprastai išryškėja per dvidešimt sandorių, ir paprastai tai būna vienas iš penkių aukščiau aprašytų dalykų. Įrašų vedimas – pigiausias dalykas šiame sąraše ir tas, kurį žmonės praleidžia dažniausiai. Daugiau apie tai, kaip tai daryti, – pamokoje kaip vesti prekybos dienoraštį.
Klaidos, padaromos dar prieš pirmąjį sandorį
Visos šešios aukščiau aprašytos priežastys pasireiškia prie ekrano. Yra ir antra grupė, kuri nulemta dar prieš tau ką nors atidarant, o kadangi sandorio metu jų nematyti, jos retai kaltinamos.
Nėra užrašyto plano
Ne strategija galvoje. Užrašytas planas, kurį gali perskaityti: kokį setup renkiesi, kokio dydžio poziciją, kur išeini ir kas priverčia tave tą dieną baigti. Jei plano neužrašei, jo negalima sulaužyti. Skamba kaip laisvė, bet iš tikrųjų tai ir yra problema. Negali patobulinti to, kas neturi fiksuotos versijos, su kuria būtų galima palyginti.
Prekyba pagal patarimus, signalus ir kitų žmonių įsitikinimą
Pasiskolintas sandoris neturi išėjimo, nes pasitikėjimas atėjo iš kito žmogaus, o jo perimti neįmanoma. Kai kaina juda prieš tave, nėra į ką atsiremti. Todėl taip sunku atsisakyti ir nuostolingos signalų paslaugos: niekada nesukūrei to, kas pasakytų, kad ji neveikia.
Nežinojimas, kiek tau kainuoja pilnas ciklas
Dauguma pradedančiųjų gali pasakyti, kokio pelno siekia, bet ne kiek kainuoja įeiti ir išeiti (pilnas ciklas). Kainų skirtumas, komisinis mokestis ir, kur taikoma, finansavimas per naktį. Visa tai atskaitoma iš kiekvieno sandorio, pelningo ir nuostolingo, o prekiaujant mažomis pozicijomis tai sudaro kur kas didesnę rezultato dalį, nei žmonės tikisi.
| Jei pilnas ciklas kainuoja | O tavo tikslas | Išlaidos sudaro tokią tikslo dalį |
|---|---|---|
| $2 | $20 | 10 % |
| $2 | $50 | 4 % |
| $2 | $100 | 2 % |
| $5 | $20 | 25 % |
Dėl viršutinės ir apatinės eilučių maži ir dažni sandoriai yra kur kas sunkesni, nei atrodo. Tokiuose sandoriuose konkuruoji ne su rinka. Pirmiausia konkuruoji su savo išlaidomis.
Prekyba penkiais instrumentais iš karto jau pirmąjį mėnesį
Kiekvienas instrumentas turi savo prekybos valandas, savo įprastą svyravimų diapazoną, savo reakciją į naujienas. Stebėti penkis reiškia neišmokti nė vieno. Be to, niekada negalėsi pasakyti, ar nuostolinga savaitė buvo dėl strategijos, ar dėl to, kad nežinojai, jog vienas iš jų juda 15:00. Vienas instrumentas, kol juo atliksi penkiasdešimt sandorių.
Jei nori trumpos visų dešimties šio puslapio priežasčių santraukos: beveik nė viena iš jų nesusijusi su grafiko skaitymu.
Kaip išsiaiškinti, kuri priežastis – tavoji
Paimk kitus dvidešimt sandorių ir užrašyk septynis dalykus. Nereikia įmantrios skaičiuoklės, užtenka sąsiuvinio.
- Datą ir instrumentą.
- Įėjimo priežastį – vienu sakiniu, užrašytu dar prieš paspaudžiant.
- Suplanuotą stop-loss ir tikslą.
- Faktinį išėjimą – kur iš tikrųjų išėjai.
- Kiek procentų sąskaitos rizikavai.
- Ar laikeisi savo plano – taip arba ne.
- Kaip jauteisi – dviem ar trimis žodžiais.
Tada perskaityk tuos dvidešimt sandorių ir suskaičiuok. Jei rizikuojamas procentas svyruoja – pirma priežastis. Jei tavo nuostoliai nuolat didesni už pelnus – antra priežastis. Jei eilučių daugiau, nei tikėjaisi – trečia priežastis. Jei planuotas ir faktinis išėjimai nuolat nesutampa – ketvirta priežastis. Jei po nuostolingos eilutės dydis šokteli – penkta priežastis.
Stulpelis „Pagal planą (T/N)“ – naudingiausias dalykas visame puslapyje. Jis atskiria dvi visiškai skirtingas problemas. Jei laikeisi plano ir vis tiek patyrei nuostolį, problema – strategija. Jei nesilaikei, strategija niekada nebuvo išbandyta, ir jos keitimas tau nieko nepasakytų.
Devyni mėnesiai, kai kaltinau ne tą dalyką
Beveik devynis mėnesius patyriau nuostolius ir didžiąją to laiko dalį buvau tikra, kad problema – strategija. Kiekviena nuostolių serija versdavo mane ieškoti geresnės. Kito indikatoriaus, kitokio taisyklių rinkinio, ko nors, kas veiktų.
Bėda buvo ne strategija. Rizikos valdymo neturėjau jokio. Neturėjau fiksuotos sumos, kurią buvau pasirengusi prarasti viename sandoryje, todėl dydis kito priklausomai nuo to, kiek jaučiausi užtikrinta, o labiausiai užtikrinta visada jausdavausi prieš pat blogiausius sprendimus.
Kai pagaliau nustačiau fiksuotą sumą, kuria rizikuosiu kiekviename sandoryje, ir nustojau ją keisti, nuostolių serija baigėsi. Ne todėl, kad tą savaitę pagerėjo mano analizė – ji nepagerėjo. Tie patys sprendimai, tik tinkamo dydžio, nustojo kauptis į duobę, iš kurios nebūčiau išlipusi.
Būtent šis vienas pakeitimas neleido sąskaitai nukristi iki nulio, ir todėl pirmas šio sąrašo punktas yra pozicijos dydis, o ne kas nors apie įėjimus.
Vienas pakeitimas, kuris labiausiai pakeičia rezultatą
Jei taisysi tik vieną dalyką, taisyk dydį. Tai aritmetika, o ne vertinimas, todėl ji veikia net tomis dienomis, kai tavo vertinimas neveikia.
Apskaičiuok tokia tvarka, dar prieš įėjimą:
- Sąskaita – 2 000. Vienas procentas nuo jos – 20. Tai daugiausia, kiek šis sandoris gali tau kainuoti.
- Įėjimas – 50,00, stop-loss – 47,00, todėl kiekvienam vienetui rizikuoji 3,00.
- 20 padalijus iš 3, gauni 6. Perki 6 vienetus, o ne tiek, kiek atrodė teisinga.
Tvarka svarbi. Dauguma pinigus prarandančių prekiautojų pirmiausia pasirenka dydį, o tada ieško jam tinkamo stop-loss. Daryk atvirkščiai: stop-loss vietą nulemia rinka, o dydį – matematika. Daugiau apie tai – pamokoje apie rizikos valdymą prekyboje.
Dažniausiai užduodami klausimai
Kokia didžiausia klaida prekyboje?
Jei matuotume pagal tai, kaip greitai ji sunaikina sąskaitas, – per didelė rizika viename sandoryje. Jei pagal tai, kiek žmonių ji paliečia, – užrašyto plano nebuvimas, nes visos kitos šio puslapio klaidos tampa lengvesnės, kai nėra ko laužyti. Šios dvi klaidos susijusios: planas daugiausia yra sprendimų apie dydį rinkinys, priimtas ramiu metu.
Ar didesnė sąskaita tai išspręstų?
Ne. Kiekvienas aukščiau pateiktas skaičius yra procentas, o procentams nerūpi, kiek pinigų yra sąskaitoje. Prekiautojas, rizikuojantis 20 % kiekvienam sandoriui, praranda 50 000 sąskaitą taip pat, kaip prarado 500 sąskaitą, tik iš pradžių lėčiau, o pabaigoje brangiau.
Ar turėčiau grįžti prie demonstracinės sąskaitos?
Platformai išmokti – taip. Kuriai nors iš šešių aukščiau aprašytų priežasčių ištaisyti – dažniausiai ne. Penkios iš šešių yra emocinės, o emocijų nėra, kai pinigai netikri. Labai maža tikra sąskaita išmokys tave daugiau apie save nei didelė demonstracinė.
Po kiek laiko nustosiu patirti nuostolius?
Sąžiningo skaičiaus nėra, o kiekvienas, kuris tau jį pasako, kažką parduoda. Išmatuoti gali tai, ar tavo vidutinis nuostolis mažėja ir ar tavo dienoraščio stulpelyje „Pagal planą (T/N)“ vis daugėja T. Šie du rodikliai pasikeičia anksčiau nei balansas.
Ar kalta mano strategija, ar aš?
Tai parodys dvidešimt užrašytų sandorių, ir niekas kitas. Dauguma žmonių daro prielaidą, kad kalta strategija, keičia ją ir todėl niekada nesukaupia dvidešimties sandorių su vienu metodu. Tai savaime yra priežastis prarasti pinigus, ir tikriausiai pati dažniausia iš visų.
Trumpai
Prekiautojai, kurie nustoja prarasti pinigus, retai tai pasiekia radę geresnį signalą. Jie tai pasiekia rizikuodami kiekviename sandoryje tiek mažai, kad klaidą būtų galima išgyventi, prekiaudami rečiau, užrašydami išėjimą prieš įėjimą ir vesdami tokius sąžiningus įrašus, kad su jais būtų galima ginčytis.
Nieko jaudinančio čia nėra, ir nieko iš to nenusipirksi. Tiesiog tai lieka, kai pašalini viską, kas neveikia.