De meeste mensen beantwoorden deze vraag door naar hun rekeningsaldo te kijken. Het probleem is dat juist het saldo het antwoord niet kan geven. Een goede strategie kan wekenlang verliezen. Een slechte kan wekenlang geld opleveren. Terwijl het gebeurt, kun je ze niet uit elkaar houden.
Het kan beter. Het kost vijf getallen, en meer trades dan je zou willen.
Waarom je saldo het je niet kan vertellen
Eén trade zegt je bijna niets. Twintig trades zeggen je nog steeds bijna niets. Dat is geen motiverende oneliner, het is rekenkunde, en het wordt uitgebreid besproken in waarom trading zo moeilijk is.
Om redelijk zeker te weten dat een strategie die 55% van de tijd wint niet gewoon kop of munt is, heb je ergens rond de 785 trades nodig. Beoordeel je een strategie op de afgelopen maand, dan gok je dus.
Wat je eerder kunt doen, is de dingen meten die zich lang vóór het saldo stabiliseren.
De vijf getallen die het wel kunnen
Alle vijf haal je uit je tradeoverzicht. Je hebt geen software nodig, en geen van de vijf is het saldo.
Eerst één woord dat je nodig hebt: R. R is het bedrag dat je op één trade riskeert. Riskeer je $100 en win je $200, dan is dat een winst van 2R. Verlies je die $100, dan is dat een verlies van 1R. Door in R te denken, kun je trades van verschillende grootte met elkaar vergelijken.
| Getal | Hoe je het krijgt | Wat het je vertelt |
|---|---|---|
| Aantal trades | Tel ze. Alleen de trades van precies deze strategie | Of de andere vier al iets betekenen |
| Winrate | Winnende trades gedeeld door alle trades | Op zichzelf heel weinig. Hij telt pas naast de volgende rij |
| Gemiddelde winst vs. gemiddeld verlies | Gemiddelde winnende trade gedeeld door gemiddelde verliestrade, in R | Of de strategie genoeg oplevert als ze gelijk heeft |
| Verwachtingswaarde | Zie hieronder | Of de strategie geld oplevert of kost |
| Slechtste verliesreeks | De langste reeks verliezen tot nu toe | Of je positiegrootte die kan overleven |
Mensen staren zich blind op de winrate en negeren de verwachtingswaarde. Een winrate van 70% is waardeloos als de verliezen vier keer zo groot zijn als de winsten. Een winrate van 35% is uitstekend als de winnende trades groot genoeg zijn.
De verwachtingswaarde geeft de doorslag
De verwachtingswaarde is wat één trade gemiddeld waard is. De formule is kort:
Verwachtingswaarde = (winrate × gemiddelde winst) − (verliespercentage × gemiddeld verlies)
Stel dat je 40% van de tijd wint, je gemiddelde winst $200 is en je gemiddelde verlies $100. Dat geeft (0,40 × 200) − (0,60 × 100), oftewel 80 − 60, dus $20 per trade. Over honderd trades is dat $2.000. Niet door slim te zijn. Door een voordeel te hebben en dat zijn werk te laten doen.
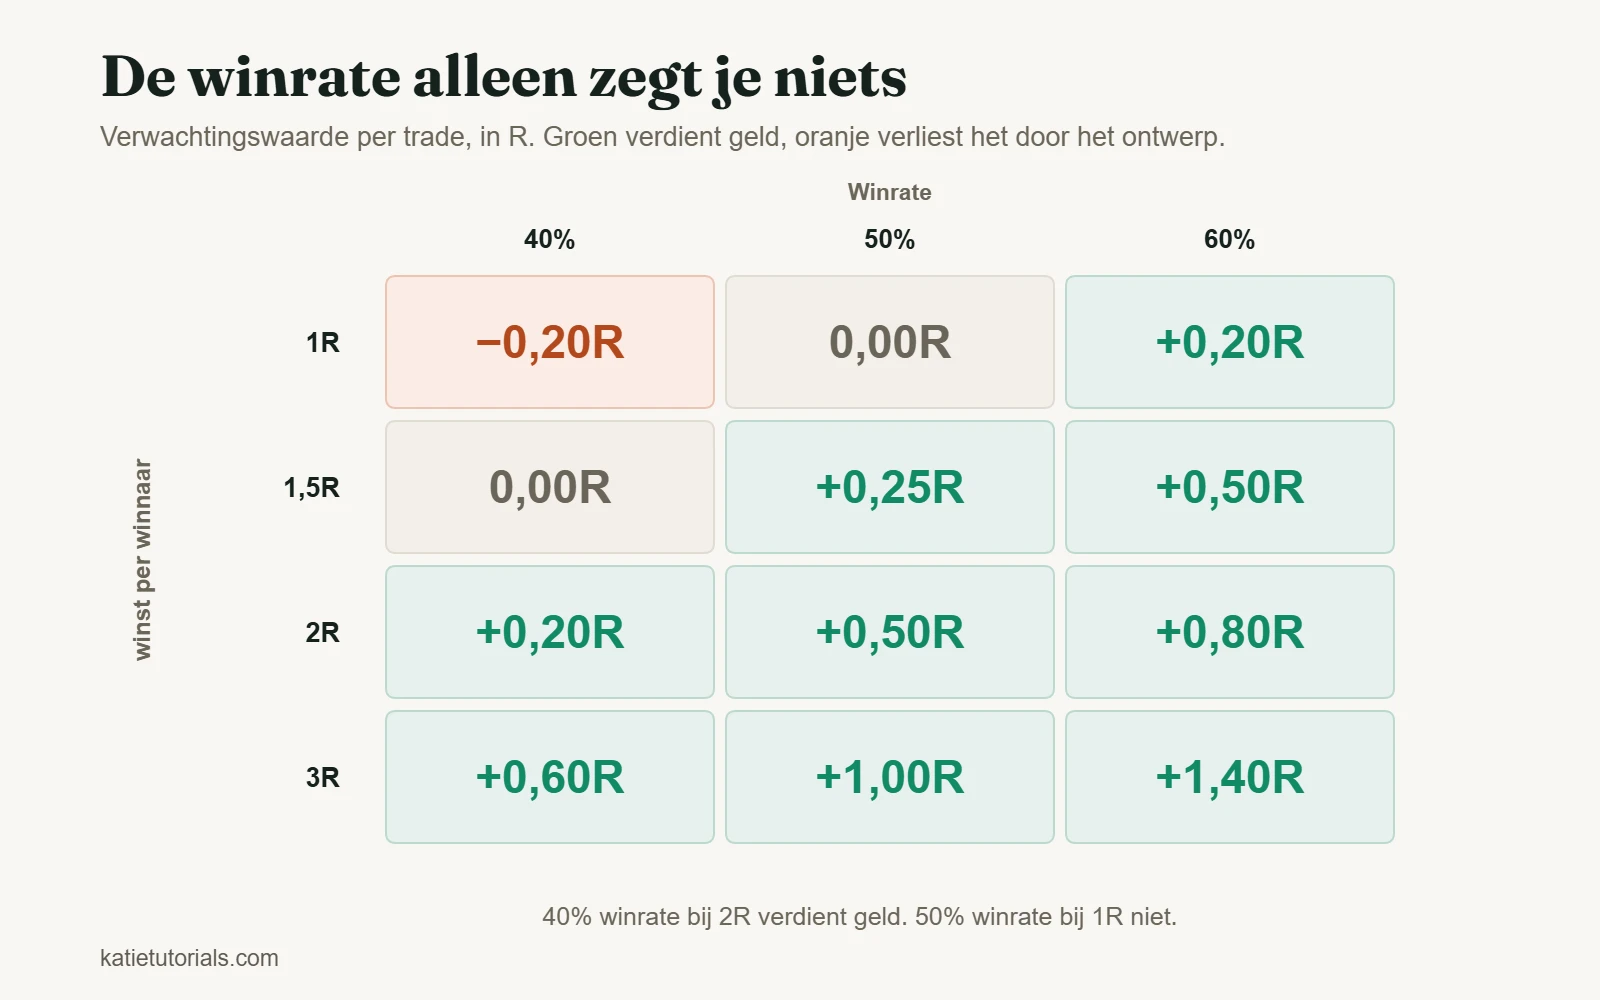
Hetzelfde idee is makkelijker te lezen in R. Dit is wat één trade waard is bij de combinaties die mensen echt gebruiken:
| Opbrengst per winnende trade | Winrate 40% | Winrate 50% | Winrate 60% |
|---|---|---|---|
| 1R | −0,20R | 0,00R | +0,20R |
| 1,5R | 0,00R | +0,25R | +0,50R |
| 2R | +0,20R | +0,50R | +0,80R |
| 3R | +0,60R | +1,00R | +1,40R |
Twee dingen vallen op. Als je winnende trades even groot zijn als je verliestrades (de rij 1R), moet je vaker dan de helft van de tijd winnen alleen al om break-even te draaien, nog vóór kosten. Daarom is scalpen op kleine doelen moeilijker dan het lijkt. En een strategie die 2R wint bij een winrate van 40%, verdient geld terwijl ze drie van de vijf keer ongelijk heeft.
Alles op of onder nul is geen strategie met een slechte maand. Ze verliest geld door haar opzet, en daar helpt geen enkele hoeveelheid discipline tegen.
Vijf winnende trades die niets bewezen
Eén strategie leek perfect, omdat de eerste vijf trades allemaal wonnen. Vijf op rij is genoeg om je onoverwinnelijk te voelen en bij lange na niet genoeg om iets te weten. Dat begreep ik toen nog niet, dus ik verhoogde mijn positiegrootte en begon plannen te maken.
Toen veranderde de markt een beetje en viel het hele ding uit elkaar. Dezelfde regels die foutloos hadden geleken, leverden het ene verlies na het andere op. Wat ik als bewijs had gezien, was een reeks geluk.
Het duurde bijna honderd trades voordat de cijfers iets zeiden waar ik op kon bouwen. Geen ongeduldig mens wil dat horen. Het is nog steeds het nuttigste wat ik weet over het testen van een strategie.
Hoeveel trades voordat je het antwoord kunt vertrouwen
Een verwachtingswaarde op basis van vijftien trades is een gerucht. Grofweg is dit wat elk aantal trades je kan vertellen:
| Vastgelegde trades | Wat je kunt zeggen |
|---|---|
| Onder 20 | Niets. Verander niets |
| 20 tot 50 | Of je het plan hebt gevolgd. Niet of het plan werkt |
| 50 tot 100 | Een eerste indruk van de verwachtingswaarde en je slechtste reeks. Beschouw het als voorlopig |
| 100 tot 300 | Een bruikbare schatting, als de markt niet onder je voeten is veranderd |
| Een paar honderd | Genoeg om een klein voordeel van geluk te onderscheiden |
De ongemakkelijke waarheid is dat de meeste particuliere traders nooit genoeg trades van één aanpak vastleggen om te weten of die werkte. Ze wisselen na elke slechte reeks, waardoor de teller weer op nul springt. En dat doen ze jarenlang opnieuw.
Is de strategie kapot, of is dit normaal?
Dit is de vraag die mensen echt stellen, meestal midden in een drawdown. Zo houd je de twee uit elkaar.
| Wat je ziet | Waarschijnlijk normaal | Waarschijnlijk kapot |
|---|---|---|
| Vijf of zes verliezen op rij | Ja. Bij een winrate van 45% ziet bijna iedereen dit binnen 100 trades | Alleen als de verliezen groter zijn dan gepland |
| Een drawdown dieper dan ooit tevoren | Mogelijk, als je overzicht nog kort is | Het bekijken waard zodra hij ruim voorbij je slechtste reeks gaat |
| Winrate gedaald, R niet | Waarschijnlijk variantie | Als het 100+ trades aanhoudt, werkt de setup misschien niet meer |
| Verliezen groter dan gepland | Geen variantie | Een uitvoeringsprobleem, geen strategieprobleem |
| Setups worden moeilijk te vinden | De markt is veranderd | De strategie past misschien bij omstandigheden die voorbij zijn |
De rij die het zwaarst weegt, is de vierde. Zijn je verliezen groter dan gepland, dan heb je de strategie helemaal niet getest, want wat je uitvoerde, was de strategie niet.
Tekenen dat je de strategie nooit echt hebt getest
Sluit deze uit voordat je besluit dat een strategie niet werkt. Alle vier komen veel vaker voor dan een kapotte methode.
- Je veranderde de regels tijdens de test. Dan is het een steekproef van niets.
- Je volgde de regels niet. Staat er in de kolom “Plan gevolgd (J/N)” in je journaal vooral een N, dan heb je je discipline getest, niet je strategie.
- De regels waren te vaag om te breken. “Koop de pullback” is geen regel. “Koop de eerste slotkoers boven de EMA 20 nadat het niveau twee keer is geraakt” wel.
- Je positiegrootte bleef veranderen. Als het risico per trade verschilde, zijn de resultaten niet te vergelijken en betekent de verwachtingswaarde in R niets.
Wat backtesten waard is
Een strategie testen op historische data is nuttig, en het wordt overschat. Dit is de eerlijke verdeling.
Wat het je geeft: snel een grote steekproef, een idee van de ergste drawdown die de aanpak zou hebben gehad, en een snelle manier om ideeën weg te gooien die nooit hebben gewerkt.
Wat het je niet kan geven: eerlijkheid over het verleden. Je weet al hoe het afliep, en elke keuze die je tijdens het testen maakt, wordt daardoor gekleurd. Voeg genoeg regels toe en elke periode in de geschiedenis is winstgevend te maken. Dat zegt niets over de volgende. En je eigen gedrag kun je niet backtesten, terwijl dat meestal de echte beperking is.
De praktische middenweg: gebruik backtesten om ideeën af te wijzen, niet om ze te bevestigen. Doe daarna een forward test met de overlevers, op de kleinste positiegrootte die je broker toestaat. Een strategie die op papier werkt en op een echte rekening uit elkaar valt, is de normale uitkomst, niet de uitzondering.
Veelgestelde vragen
Hoe weet ik of mijn tradingstrategie werkt?
Bereken de verwachtingswaarde uit minstens honderd vastgelegde trades waarbij je de regels volgde en het risico gelijk hield. Ligt die na kosten duidelijk boven nul, dan werkt de strategie. Kun je hem niet berekenen omdat het overzicht niet bestaat, dan is dat je antwoord op een dringender vraag.
Welke winrate hoort een goede strategie te hebben?
Zo’n getal bestaat niet. Een winrate betekent pas iets naast je verhouding tussen opbrengst en risico. 35% is uitstekend bij 3R en fataal bij 1R.
Hoe lang moet ik een strategie testen?
Tel trades, geen weken. Honderd is een redelijk minimum voor een eerste oordeel. Bepaal het aantal voordat je begint. Bepaal je het tijdens een drawdown, dan stop je op het slechtste moment.
Moet ik meer dan één strategie gebruiken?
Niet voordat de eerste een paar honderd vastgelegde trades heeft. Twee strategieën halveren de steekproef van elk en verdubbelen de kans dat je over geen van beide iets leert.
Kort samengevat
Vijf getallen: aantal trades, winrate, gemiddelde winst tegenover gemiddeld verlies, verwachtingswaarde, slechtste reeks. De verwachtingswaarde is het oordeel. Het aantal trades bepaalt of dat oordeel iets betekent. Het saldo staat niet op de lijst.
De meeste strategieën die worden opgegeven, zijn nooit getest. Ze zijn onderbroken.