ניהול סיכונים במסחר הוא שתי החלטות שמקבלים לפני הכניסה, וחישוב אחד שנובע מהן. ההחלטות הן כמה כסף העסקה הזאת רשאית לעלות לך, ואיפה המחיר מוכיח שהרעיון שלך שגוי. החישוב הופך את שני המספרים האלה לגודל הפוזיציה שלך.
רוב המתחילים עושים את זה הפוך. הם בוחרים קודם את הגודל, כי מספר עגול מרגיש נכון, ואז מחפשים סטופ לוס שיתאים לו. ההיפוך הזה לבדו פוצץ יותר חשבונות מכל אינדיקטור אי פעם.
העסקה שהפכה את זה לכלל
למדתי את זה בדרך היקרה. חיכיתי לחציית ממוצעים נעים על צמד מטבעות, וכשהיא הגיעה הייתי כל כך בטוחה באות שהכנסתי כמעט חצי מהפיקדון שלי לעסקה אחת. ראיתי את הנר מתהפך נגדי בשניות האחרונות שלו.
זה היה הרגע שבו ניהול סיכונים הפסיק להיות ביטוי שקראתי איפשהו והפך לכלל. מאז הוא נוקשה:
אף פעם לא יותר מאחוז קטן מהיתרה על עסקה אחת, לא משנה כמה משכנע האינדיקטור נראה.
שים לב מה היה לא בסדר שם, כי זה לא היה הניתוח. ייתכן מאוד שהחצייה הייתה אות טוב. הטעות הייתה לתת לביטחון לקבוע את הגודל. ביטחון הוא הקלט הגרוע ביותר שיש, כי הוא הכי גבוה בדיוק כשאתה עומד להתרשל.
כלל אחד הוא אוניברסלי, חלק אחד לא
כדאי להפריד בין שני דברים לפני שהחישוב מתחיל, כי הם לא תמיד הולכים יחד.
המגבלה היא אוניברסלית. לא משנה במה אתה סוחר, ולא משנה איך הפלטפורמה שלך קוראת ליציאה, יש אחוז שמעבר לו טעות אחת גורמת נזק שאי אפשר לתקן. זה נכון למניות, לחוזים עתידיים ולמטבעות בספוט, ונכון באותה מידה לכל מוצר עם זמן קבוע שבו כל הסכום נמצא בסיכון מעצם ההגדרה. אם כבר, ככל שיש לך פחות שליטה על היציאה, כך גודל הכניסה צריך לשאת יותר.
חישוב הגודל – לא. השלבים הבאים מניחים שאתה בוחר בעצמך את מחיר היציאה, וזה כולל מניות, חוזים עתידיים, פורקס ספוט ו־CFD. אם היציאה נקבעת על ידי המוצר ולא על ידך, דלג לחלקים על החשיפה הכוללת ועל אחוז ההצלחה. החילוק לא יהיה רלוונטי, אבל כל מה שמסביבו עדיין כן.
שלב 1: תחליט כמה עסקה אחת רשאית לעלות לך
לפני כל דבר אחר, קבע כמה מהחשבון עסקה מפסידה אחת רשאית לקחת. כתוב את זה כאחוז פעם אחת, ואף פעם אל תפתח את זה למשא ומתן מחדש במהלך סשן מסחר.
המוסכמה המקובלת היא 1% עד 2%. אין שום קסם במספרים האלה. הם פשוט קטנים מספיק כדי שאפשר יהיה לשרוד רצף רגיל של חוסר מזל, וחמישה או שישה הפסדים ברצף זה נורמלי. מטבע נופל על פלי חמש פעמים ברצף בערך פעם אחת בכל 32 ניסיונות.
| חשבון | 1% לעסקה | 2% לעסקה |
|---|---|---|
| $1,000 | $10 | $20 |
| $5,000 | $50 | $100 |
| $10,000 | $100 | $200 |
| $25,000 | $250 | $500 |
| $100,000 | $1,000 | $2,000 |
אם המספרים האלה נראים לך קטנים מכדי שיהיה שווה לסחור, קודם צריך לטפל בתחושה הזאת, לא באחוז. רמת סיכון שנבחרה כי הרווחים נראים משעממים היא הדרך שבה החשבון נעלם. יש על זה עוד בלמה אתה ממשיך להפסיד כסף.
שלב 2: מצא איפה אתה טועה, לא איפה נוח לך
הסטופ לוס שייך למחיר שאומר שהרעיון היה שגוי. מתחת למבנה שממנו אתה סוחר, מעבר לרמה שהייתה אמורה להחזיק, מעבר לנקודת הסווינג שהגדירה את התנועה. זו אמירה על הגרף.
זו לא אמירה על החשבון שלך. סטופ לוס שממוקם “במרחק שאני יכול להרשות לעצמי” הוא לא סטופ לוס, הוא משאלה. אם הסטופ לוס הנכון רחוק מדי בשביל הסיכון שלך, התשובה היא פוזיציה קטנה יותר, אף פעם לא סטופ לוס קרוב יותר.
שלב 3: תן לחישוב לקבוע את הגודל
ברגע שיש לך את שני המספרים האלה, גודל הפוזיציה הוא בכלל לא החלטה. הוא תרגיל חילוק.
- סיכון בכסף = חשבון × סיכון לעסקה. על $10,000 ב־1%, זה $100.
- סיכון ליחידה = מחיר כניסה − מחיר סטופ לוס. כניסה $50.00, סטופ לוס $47.00, זה $3.00 למניה.
- גודל פוזיציה = סיכון בכסף ÷ סיכון ליחידה. $100 ÷ $3.00 = 33 מניות.
שלושים ושלוש מניות ב־$50 הן פוזיציה של $1,650 בחשבון של $10,000. לא כי $1,650 הרגיש נכון, אלא כי זה הגודל היחיד שבו טעות עולה בדיוק את מה שהחלטת שהיא יכולה לעלות.
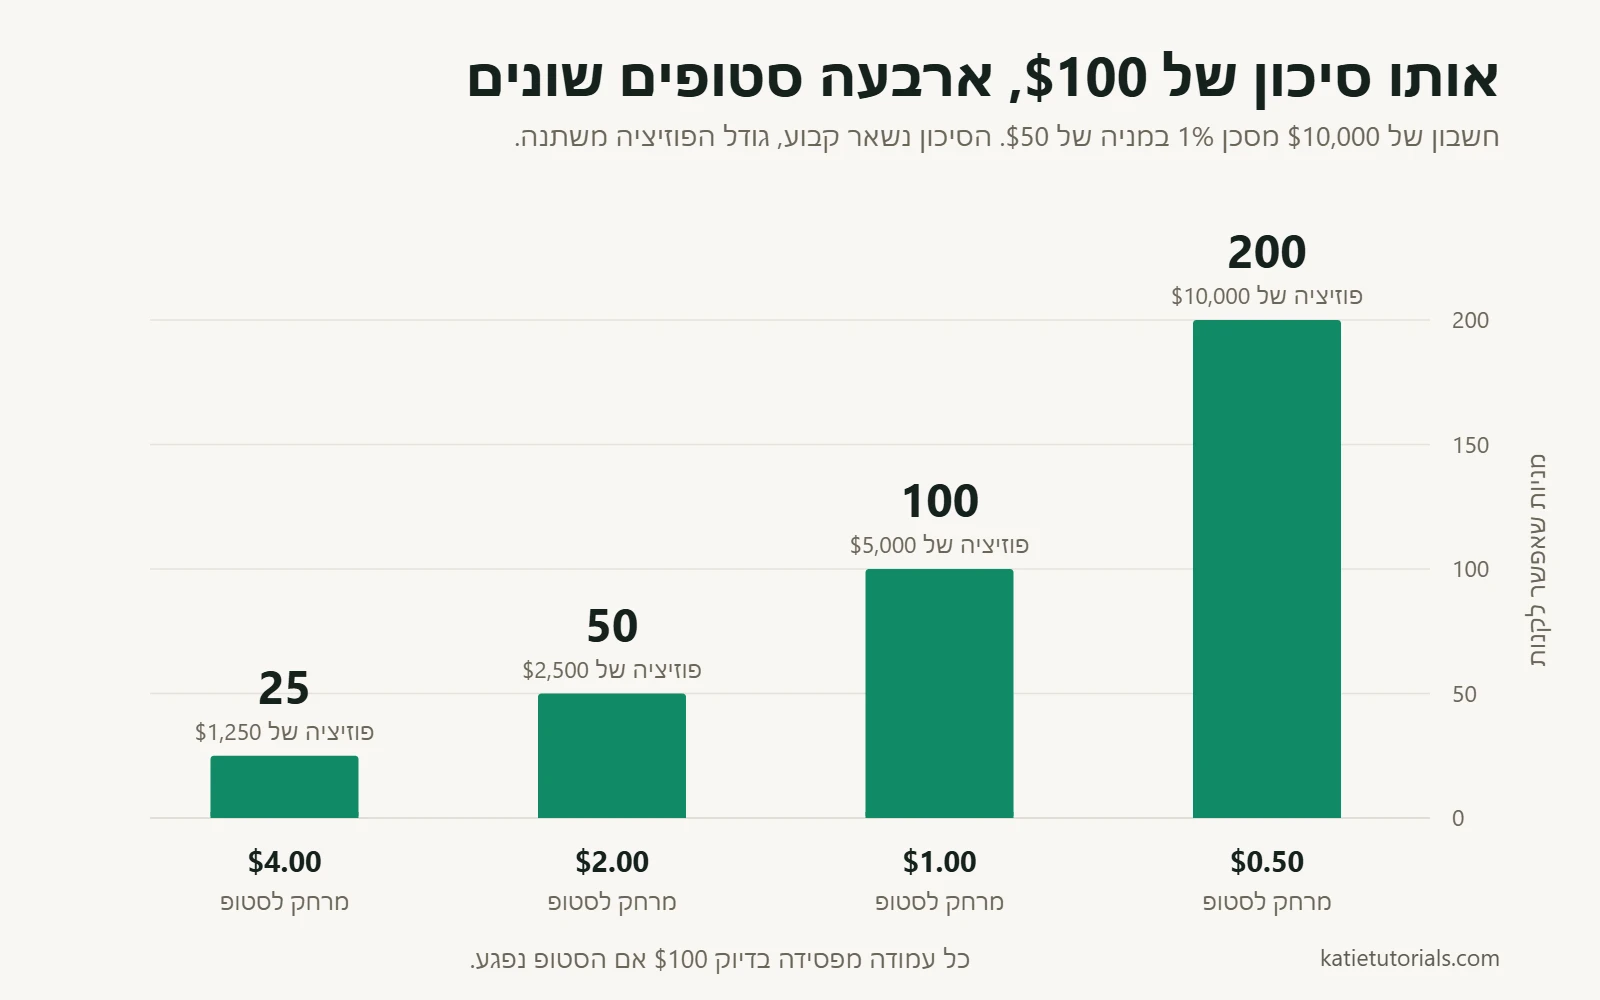
תשנה את הסטופ לוס והגודל משתנה איתו. זה מפתיע אנשים, אז הנה זה עם סיכון קבוע של $100 בכל שורה:
| מרחק הסטופ לוס | מניות שאפשר לקנות | שווי הפוזיציה ב־$50 |
|---|---|---|
| $0.50 | 200 | $10,000 |
| $1.00 | 100 | $5,000 |
| $2.00 | 50 | $2,500 |
| $3.00 | 33 | $1,650 |
| $4.00 | 25 | $1,250 |
סטופ לוס צמוד לא אומר פחות סיכון. הוא אומר פוזיציה גדולה יותר באותו סיכון, ופוזיציה גדולה יותר נסגרת בסטופ לעיתים קרובות יותר. גם סטופ לוס רחוק לא אומר יותר סיכון. הוא אומר פחות מניות. הסיכון נשאר $100 בכל שורה.
הכנס את המספרים שלך:
מחשבון גודל פוזיציה
שום דבר לא נשלח לשום מקום. החישוב מתבצע בדפדפן שלך.
שלב 4: שים תקרה על כל הפוזיציות יחד, לא רק על כל עסקה
לסכן 1% חמש פעמים נשמע כמו 5%. זה 5% רק אם חמש העסקאות לא קשורות זו לזו. ארבע פוזיציות לונג באותו סקטור, או ארבעה צמדי מטבעות שכולם כוללים את הדולר, קרובים יותר לעסקה אחת בארבעה חלקים, והם יטעו יחד.
אז תחזיק מגבלה שנייה על סך הסיכון הפתוח. אם הכול היה פוגע בסטופ לוס בבת אחת, כמה היה עולה לך היום? המספר הזה הוא זה שחשוב, והוא בדרך כלל גדול ממה שאנשים חושבים.
מה כלל ה־3-5-7 באמת אומר
השאלה הזאת עולה כל הזמן, אז הנה התשובה בפשטות. כלל ה־3-5-7 הוא מסגרת לניהול סיכונים עם שלוש מגבלות:
- 3% סיכון מקסימלי על כל עסקה בודדת.
- 5% סיכון כולל מקסימלי על כל הפוזיציות הפתוחות יחד.
- 7% הפער המינימלי שבו העסקאות המרוויחות שלך צריכות לעלות על המפסידות.
זה מבנה סביר, והוא אומר את אותו הדבר כמו הפסקה שלמעלה: מגבלה לעסקה לבדה לא מספיקה. שתי הסתייגויות כנות. המספרים הם מוסכמה, לא ממצא, כך שאף מחקר לא קבע ש־3, 5 ו־7 הם המספרים הנכונים. ו־3% לעסקה זה בצד האגרסיבי בשביל מתחיל. הרבה סוחרים מנוסים עובדים עם שליש מזה.
שלב 5: דע איזה אחוז הצלחה היחס שלך דורש
סיכון לעסקה אומר לך כמה עולה הפסד. הוא לא אומר כלום על השאלה אם האסטרטגיה מרוויחה. זה תלוי בשני דברים יחד: כמה אתה מרוויח כשאתה צודק לעומת כמה אתה מפסיד כשאתה טועה, וכמה פעמים אתה צודק.
השניים קשורים זה לזה בקשר הדוק. ברגע שאתה יודע את יחס הרווח לסיכון שלך, אחוז ההצלחה שאתה צריך כדי להגיע לנקודת איזון נקבע, ואפשר לחשב אותו בחילוק אחד.
| אם העסקאות המרוויחות שלך שוות | נקודת האיזון שלך היא באחוז הצלחה של | מתחת לזה אתה מפסיד כסף |
|---|---|---|
| 1× הסיכון שלך | 50% | אפילו הטלת מטבע לא מספיקה אחרי עלויות |
| 1.5× | 40% | אפשר לשרוד שישה הפסדים מתוך עשרה |
| 2× | 33% | שתיים מתוך שלוש עסקאות יכולות להיות שגויות |
| 3× | 25% | שלוש מתוך ארבע יכולות להיות שגויות |
| 5× | 17% | חמש מתוך שש יכולות להיות שגויות |
תקרא שוב את השורה השלישית, כי היא זו שמשנה את האופן שבו אנשים סוחרים. ביחס של 2 ל־1 אתה יכול לטעות בשני שלישים מהעסקאות שלך ועדיין לסיים ברווח. אחוז הצלחה גבוה הוא לא המטרה, והמרדף אחריו הוא הדרך שבה סוחרים מגיעים למצב שהם לוקחים רווחים זעירים ומחזיקים הפסדים גדולים.
הנוסחה היא אחד חלקי אחד ועוד היחס. ביחס של 2 ל־1 זה 1 ÷ 3, כלומר 33%. תוסיף קצת מעל זה בשביל ספרד ועמלה, כי הם יורדים מכל עסקה, בין אם היא מרוויחה ובין אם לא.
זה גם המבחן הכן של אסטרטגיה. עקוב אחרי הרווח הממוצע האמיתי שלך, ההפסד הממוצע האמיתי שלך ואחוז ההצלחה האמיתי שלך לאורך חמישים עסקאות. אם המספרים לא עוברים את השורה שאתה נמצא בה, שום חישוב של גודל פוזיציה לא יציל את האסטרטגיה. גודל הפוזיציה קובע כמה זמן תשרוד, לא אם תרוויח.
הטעות שכמעט כולם עושים
שים לב לסדר, כי כאן זה משתבש:
| מה רוב האנשים עושים | מה באמת עובד |
|---|---|
| בוחרים גודל פוזיציה שמרגיש נכון | בוחרים קודם את הסיכון בכסף |
| מוצאים סטופ לוס שמתאים לגודל הזה | מוצאים את הסטופ לוס שהגרף מצדיק |
| מגלים את הסיכון בדיעבד | מחלקים כדי לקבל את הגודל |
| מזיזים את הסטופ לוס כשהמחיר מתקרב אליו | משאירים אותו איפה שהוא הוצב |
העמודה הימנית נותנת לרגש לקבוע את הגודל. העמודה השמאלית נותנת לחישוב לקבוע אותו. זו כל הנקודה, כי לחישוב אין בוקר רע.
שאלות נפוצות
כמה מתחיל צריך לסכן בכל עסקה?
אחוז אחד הוא נקודת הפתיחה המקובלת, ויש טיעון טוב לפחות מזה כל עוד אתה עדיין לומד. מספר קטן בהתחלה הוא לא עניין של להרוויח כסף לאט. הוא עניין של לשמור מספיק מהחשבון בחיים כדי להגיע לחמישים או מאה העסקאות שאתה צריך לפני שתוכל לדעת אם הגישה שלך עובדת בכלל.
איך מחשבים גודל פוזיציה?
מחלקים את הכסף שאתה מוכן להפסיד במרחק בין הכניסה לסטופ לוס. חשבון $10,000, סיכון 1%, כלומר $100. כניסה $50, סטופ לוס $47, כלומר $3 למניה. $100 חלקי $3 זה 33 מניות. המחשבון שלמעלה עושה את אותו חישוב.
האם סטופ לוס מבטיח את ההפסד המקסימלי שלי?
לא, ורוב המאמרים על הנושא לא אומרים את זה. סטופ לוס רגיל הוא הוראה למכור במחיר השוק ברגע שהמחיר נוגע ברמה מסוימת, לא הבטחה למחיר הזה. בגאפ או בתנועה מהירה אתה יכול לקבל ביצוע הרבה מתחתיו. גאפים של לילה, גאפים של סוף שבוע וחדשות מתוכננות הם המקרים הנפוצים. סטופ לוס מובטח, כשברוקר מציע כזה, עולה בדרך כלל ספרד רחב יותר או עמלה. זה לא הופך את הסטופ לוס לחסר תועלת. זה אומר שהתרחיש הגרוע ביותר קצת יותר גרוע ממה שהחישוב מרמז, וזו עוד סיבה לא לשבת בקצה העליון של טווח הסיכון שלך.
כדאי להזיז את הסטופ לוס אם העסקה הולכת נגדי?
הזזת סטופ לוס רחוק יותר הופכת הפסד ידוע להפסד לא ידוע, וזו הדרך הנפוצה ביותר שבה הפסד של 1% הופך להפסד של 10%. הזזת סטופ לוס קרוב יותר, כדי להגן על רווח אחרי שהעסקה הלכה לטובתך, היא פעולה אחרת, ופעולה שאפשר להצדיק. המבחן פשוט. אם אתה מזיז אותו כדי לא להיסגר בסטופ, עצור.
בקצרה
תחליט קודם על הכסף. תן לגרף להחליט על הסטופ לוס. חלק אחד בשני וקבל את הגודל שיוצא, יהיה אשר יהיה. תחזיק מגבלה שנייה לכל מה שפתוח בבת אחת.
ארבעה משפטים, והם מנצחים כל אינדיקטור שתתקין אי פעם.