De flesta besvarar den här frågan genom att titta på sitt kontosaldo. Problemet är att saldot är det enda som inte kan besvara den. En bra strategi kan förlora i veckor. En dålig kan tjäna pengar i veckor. Medan det pågår kan du inte avgöra vilken som är vilken.
Det finns ett bättre sätt. Det kräver fem tal, och fler affärer än du skulle vilja.
Varför ditt saldo inte kan säga det
En affär säger nästan ingenting. Tjugo affärer säger fortfarande nästan ingenting. Det är ingen peppande fras, det är aritmetik, och jag går igenom den i detalj i varför trading är så svårt.
För att vara någorlunda säker på att en strategi som vinner 55 % av gångerna inte bara är slantsingling behöver du någonstans runt 785 affärer. Så om du bedömer en strategi utifrån förra månaden gissar du.
Det du kan göra tidigare är att mäta de saker som stabiliserar sig långt innan saldot gör det.
De fem tal som kan
Alla fem kommer ur din affärshistorik. Du behöver ingen programvara, och inget av dem är saldot.
Först ett ord som du kommer att behöva: R. R är beloppet du riskerar i en affär. Om du riskerar $100 och vinner $200 är det en vinst på 2R. Om du förlorar dina $100 är det en förlust på 1R. Att tänka i R gör att du kan jämföra affärer av olika storlek.
| Tal | Hur du får fram det | Vad det säger dig |
|---|---|---|
| Antal affärer | Räkna dem. Bara affärerna med exakt den här strategin | Om de andra fyra betyder något än |
| Träffsäkerhet (win rate) | Vinnande affärer delat med alla affärer | Väldigt lite i sig. Den spelar bara roll tillsammans med nästa rad |
| Genomsnittlig vinst mot genomsnittlig förlust | Genomsnittlig vinst delat med genomsnittlig förlust, i R | Om strategin betalar tillräckligt när den har rätt |
| Förväntat värde | Se nedan | Om strategin tjänar eller förlorar pengar |
| Värsta förlustsvit | Den längsta raden av förluster hittills | Om din positionsstorlek klarar den |
Folk stirrar på träffsäkerheten och ignorerar det förväntade värdet. En träffsäkerhet på 70 % är värdelös om förlusterna är fyra gånger så stora som vinsterna. En träffsäkerhet på 35 % är utmärkt om vinsterna är tillräckligt stora.
Förväntat värde är talet som avgör
Förväntat värde är vad en affär är värd i genomsnitt. Formeln är kort:
Förväntat värde = (träffsäkerhet × genomsnittlig vinst) − (förlustandel × genomsnittlig förlust)
Säg att du vinner 40 % av gångerna, att din genomsnittliga vinst är $200 och din genomsnittliga förlust $100. Det ger (0,40 × 200) − (0,60 × 100), alltså 80 − 60, så $20 per affär. Över hundra affärer blir det $2 000. Inte för att du är smart. För att du har en fördel (edge) och låter den verka.
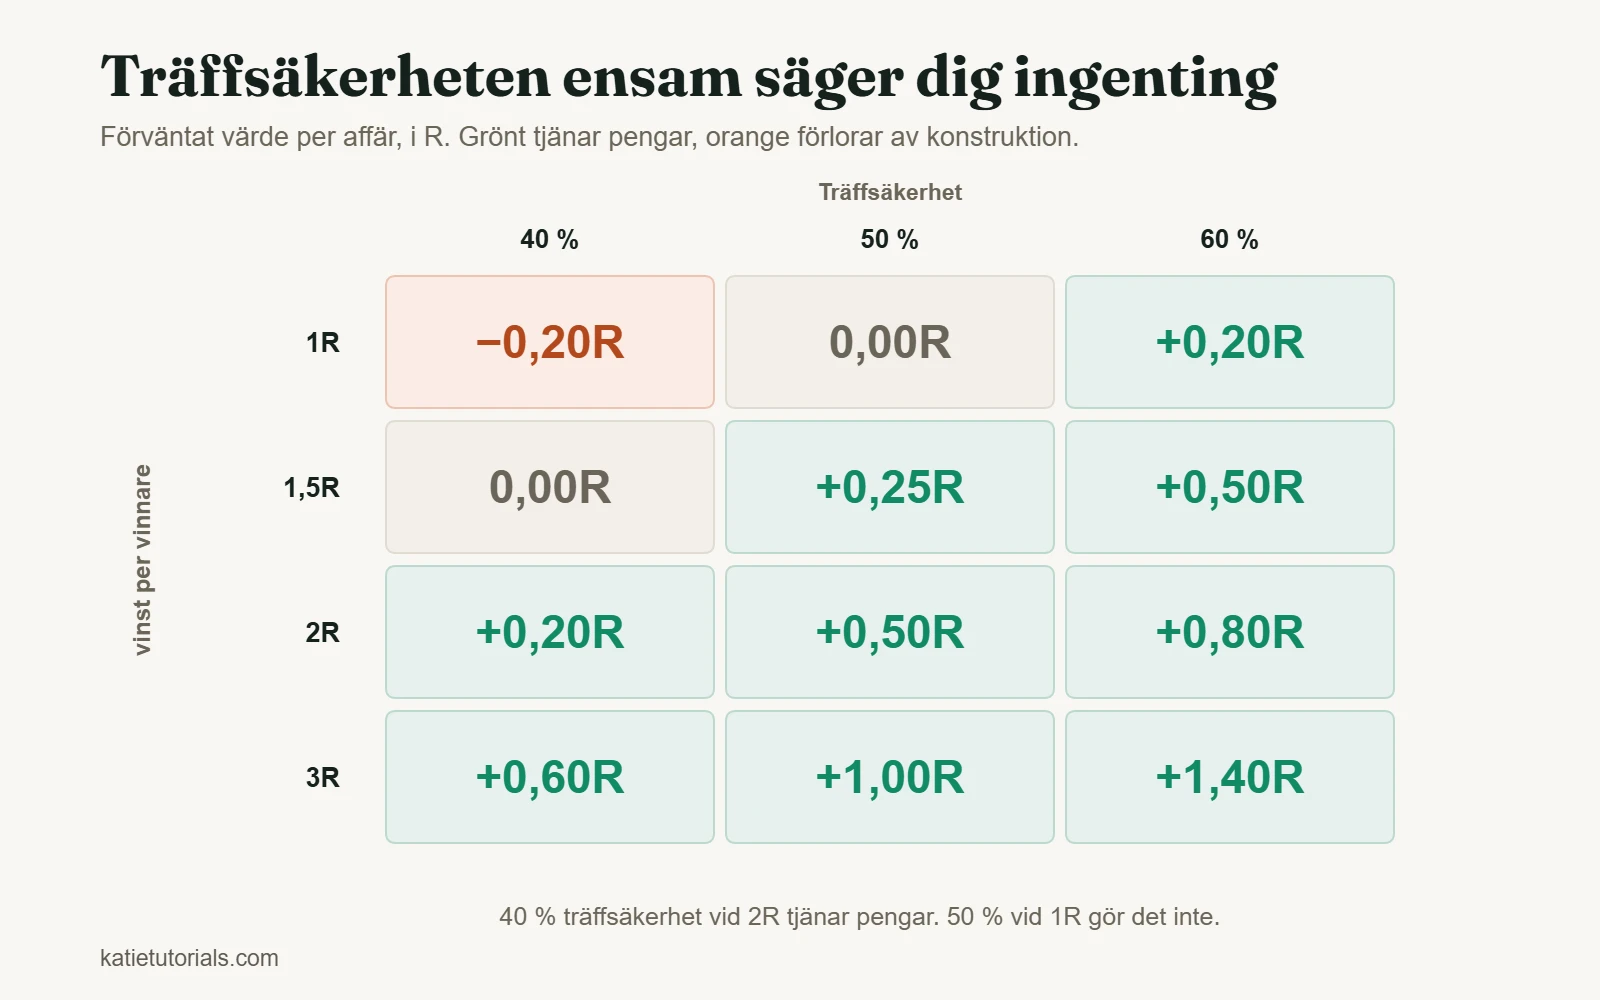
Samma idé är lättare att läsa i R. Så här mycket är en affär värd för de kombinationer som folk faktiskt kör:
| Vinst per vinnande affär | Träffsäkerhet 40 % | Träffsäkerhet 50 % | Träffsäkerhet 60 % |
|---|---|---|---|
| 1R | −0,20R | 0,00R | +0,20R |
| 1,5R | 0,00R | +0,25R | +0,50R |
| 2R | +0,20R | +0,50R | +0,80R |
| 3R | +0,60R | +1,00R | +1,40R |
Två saker sticker ut. Om dina vinster är lika stora som dina förluster (raden 1R) måste du vinna mer än hälften av gångerna bara för att gå break even, före kostnader. Det är därför scalping mot små mål är svårare än det ser ut. Och en strategi som vinner 2R med en träffsäkerhet på 40 % tjänar pengar trots att den har fel tre gånger av fem.
Allt på eller under noll är inte en strategi som har en dålig månad. Den förlorar pengar av konstruktion, och ingen mängd disciplin kan laga det.
Fem vinnande affärer som inte bevisade något
En strategi såg perfekt ut eftersom de första fem affärerna alla gick med vinst. Fem i rad räcker för att känna sig oövervinnerlig och inte på långa vägar för att veta något. Det förstod jag inte då, så jag ökade storleken och började smida planer.
Sedan förändrades marknaden lite och alltihop föll ihop. Samma regler som hade sett felfria ut började ge förlust efter förlust. Det jag hade tolkat som bevis var en period av tur.
Det tog närmare hundra affärer innan siffrorna sa något som jag kunde luta mig mot. Det vill ingen otålig människa höra. Det är ändå det mest användbara jag vet om att testa en strategi.
Hur många affärer innan du kan lita på svaret
Ett förväntat värde från femton affärer är ett rykte. Ungefär så här mycket kan varje antal affärer säga dig:
| Loggade affärer | Vad du kan säga |
|---|---|
| Under 20 | Ingenting. Ändra ingenting |
| 20 till 50 | Om du följde planen. Inte om planen fungerar |
| 50 till 100 | En första bild av det förväntade värdet och din värsta svit. Se den som preliminär |
| 100 till 300 | En användbar uppskattning, om marknaden inte förändrades under tiden |
| Flera hundra | Tillräckligt för att skilja en liten fördel från tur |
Den obekväma sanningen är att de flesta privata traders aldrig loggar tillräckligt många affärer med ett och samma upplägg för att veta om det fungerade. De byter efter varje dålig period, vilket nollställer räkningen. Sedan gör de om det, i åratal.
Är den trasig, eller är det här normalt?
Det här är frågan som folk faktiskt ställer, oftast mitt i en drawdown. Så här skiljer du dem åt.
| Vad du ser | Troligen normalt | Troligen trasig |
|---|---|---|
| Fem eller sex förluster i rad | Ja. Med en träffsäkerhet på 45 % ser nästan alla det inom 100 affärer | Bara om förlusterna är större än du planerade |
| En drawdown djupare än någonsin tidigare | Möjligen, om din historik är kort | Värt en titt när den är långt förbi din värsta svit |
| Träffsäkerheten sjönk, R gjorde det inte | Troligen slumpvariation | Om det håller i sig i 100+ affärer kan setupen ha slutat fungera |
| Förluster större än planerat | Inte slumpvariation | Ett utförandeproblem, inte ett strategiproblem |
| Setups blir svåra att hitta | Marknaden har förändrats | Strategin kanske passar förhållanden som inte längre finns |
Raden som betyder mest är den fjärde. Om dina förluster är större än du planerade har du inte testat strategin alls, eftersom det du körde inte var strategin.
Tecken på att du aldrig testade den på riktigt
Innan du bestämmer dig för att en strategi inte fungerar, uteslut de här. Alla fyra är mycket vanligare än en trasig metod.
- Du ändrade reglerna under testet. Då är urvalet ett urval av ingenting.
- Du följde inte reglerna. Om kolumnen ”Följde planen (J/N)” i din journal mest innehåller N har du testat din disciplin, inte din strategi.
- Reglerna var för vaga för att kunna brytas. ”Köp rekylen” är ingen regel. ”Köp den första stängningen över EMA 20 efter två tester av nivån” är en regel.
- Din positionsstorlek ändrades hela tiden. Om risken varierade från affär till affär går resultaten inte att jämföra, och förväntat värde i R betyder ingenting.
Vad backtestning är värd
Att testa en strategi på historiska data är användbart, och det är översålt. Här är den ärliga fördelningen.
Vad det ger dig: ett stort urval snabbt, en uppfattning om den värsta drawdown som upplägget skulle ha haft och ett snabbt sätt att slänga idéer som aldrig fungerade alls.
Vad det inte kan ge dig: ärlighet om det förflutna. Du vet redan hur det slutade, och varje val du gör under testet formas av det. Lägg till tillräckligt många regler, så kan vilken period i historien som helst göras lönsam. Det säger ingenting om nästa. Och du kan inte backtesta ditt eget beteende, som oftast är den verkliga begränsningen.
Den praktiska mellanvägen: använd backtestning för att förkasta idéer, inte för att bekräfta dem. Framåttesta sedan de som överlever med den minsta storlek som din mäklare tillåter. En strategi som fungerar på papperet och faller ihop på ett riktigt konto är det normala utfallet, inte undantaget.
Vanliga frågor
Hur vet jag om min tradingstrategi fungerar?
Räkna ut det förväntade värdet från minst hundra loggade affärer där du följde reglerna och höll risken lika. Om det ligger tydligt över noll efter kostnader fungerar strategin. Om du inte kan räkna ut det för att historiken inte finns, är det ditt svar på en mer brådskande fråga.
Vilken träffsäkerhet ska en bra strategi ha?
Det finns inget sådant tal. Träffsäkerheten betyder bara något tillsammans med din vinst i förhållande till risken. 35 % är utmärkt vid 3R och förödande vid 1R.
Hur länge ska jag testa en strategi?
Räkna affärer, inte veckor. Hundra är ett rimligt minimum för en första bedömning. Bestäm antalet innan du börjar. Om du bestämmer det under en drawdown kommer du att sluta i sämsta tänkbara ögonblick.
Ska jag köra mer än en strategi?
Inte förrän den första har några hundra loggade affärer. Två strategier halverar urvalet för var och en och fördubblar risken att du inte lär dig något om någon av dem.
Kort sagt
Fem tal: antal affärer, träffsäkerhet, genomsnittlig vinst mot genomsnittlig förlust, förväntat värde och värsta svit. Det förväntade värdet är domen. Antalet affärer avgör om domen betyder något. Saldot finns inte med på listan.
De flesta strategier som överges blev aldrig testade. De blev avbrutna.