Əgər daim pul itirirsinizsə, səbəb adətən təhliliniz deyil. Səbəb mövqelərinizin ölçüsü, nə qədər tez-tez ticarət etdiyiniz və itkidən sonrakı on dəqiqədə nə etdiyinizdir. Qrafik hələ heç bir rol oynamamış, nəticənin böyük hissəsini bu üç şey həll edir.
Bu, xoşagəlməzdir, çünki daha yaxşı indikatorun bunu düzəltməyəcəyi deməkdir. Eyni zamanda yaxşı xəbərdir, çünki hər üçü tamamilə sizin nəzarətinizdədir.
Aşağıda ən çox rast gəlinən altı səbəb, onların real hesabda necə göründüyü və hansının sizə aid olduğunu öyrənməyin yolu var.
Əvvəlcə, heç kimin ana səhifəyə qoymadığı rəqəm
Pərakəndə hesabların 74%-dən 89%-ə qədəri pul itirir. Bu rəqəm treydinq bloqundan götürülməyib. Mənbə European Securities and Markets Authority-dir: bu qurum Aİ ölkələrində pərakəndə CFD treydinqini nəzərdən keçirib və müştəri başına orta itkinin 1.600 ilə 29.000 avro arasında olduğunu müəyyən edib. Məhz buna görə Avropada hər lisenziyalı broker indi öz itki faizini saytının yuxarısında göstərməlidir. Gedin, istifadə etdiyiniz brokerin saytına baxın. Rəqəm oradadır.
Bunu təsəlli kimi yox, kontekst kimi oxuyun. Bu, itirməyin qaçılmaz olduğunu demir. Bu o deməkdir ki, insanların çoxu eyni bir neçə şeyi edərək gəlir və bu şeylərin nəticəsi əvvəlcədən bəllidir.
1. Hər əməliyyatda həddən artıq riskə gedirsiniz
Hesabları bitirən məhz budur və bunu edən adam demək olar ki, heç vaxt bunu görmür, çünki bir böyük əməliyyat ardıcıl beşinci itkiyə qədər qaydasında görünür.
Ardıcıl beş itki pis bəxt deyil. Sikkə atanda seçdiyiniz tərəf təxminən hər 32 cəhddən birində ardıcıl beş dəfə düşür. Yüz əməliyyat ərzində bunu, çox güman ki, bir dəfədən çox görəcəksiniz. Deməli, sual bunun baş verib-verməməsi deyil. Sual ondan sonra hesabınızın necə görünəcəyidir.
| Hər əməliyyata risk | 5 itkidən sonra hesabdan qalan | 10 itkidən sonra |
|---|---|---|
| 1% | 95% | 90% |
| 2% | 90% | 82% |
| 5% | 77% | 60% |
| 10% | 59% | 35% |
| 20% | 33% | 11% |
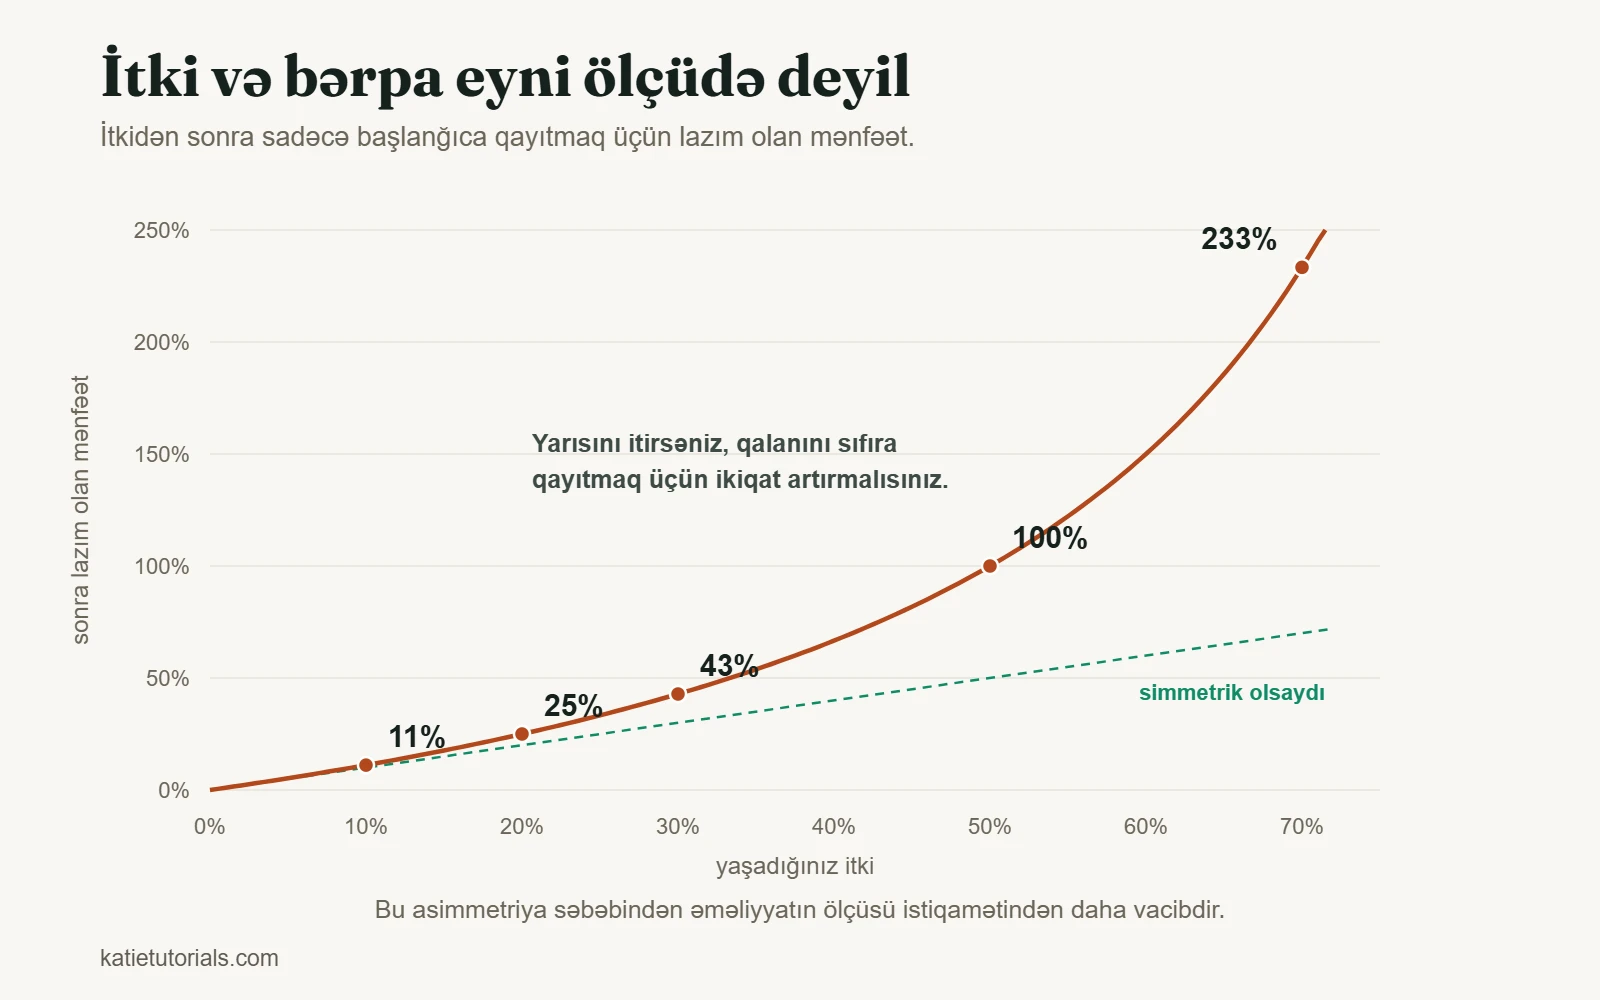
Yeni başlayanların hesablarının çoxu ən alt sətirdə ölür. Üstəlik zərər simmetrik deyil və insanların gözdən qaçırdığı hissə də budur. Pulu itirmək və onu geri qazanmaq eyni həcmli iş deyil.
| Əgər itirsəniz | Sadəcə əvvəlki səviyyəyə qayıtmaq üçün lazım olan artım |
|---|---|
| 10% | 11% |
| 20% | 25% |
| 30% | 43% |
| 50% | 100% |
| 70% | 233% |
50%-lik geriləməni (drawdown) aradan qaldırmaq üçün 100% artım lazımdır. Etibarlı şəkildə 100% qazana bilsəydiniz, bunu oxumazdınız. Məhz buna görə adi məsləhət hər bir əməliyyatda hesabın 1%-dən 2%-ə qədərini riskə atmaqdır. Bu rəqəmlərdə sehrli heç nə yoxdur. Onlar sadəcə adi ardıcıl itkilərdən sağ çıxmaq üçün kifayət qədər kiçikdir.
Bir dürüst qeyd: mövqe ölçüsü zərərli strategiyanı mənfəətliyə çevirmir. O, sizə hansı strategiyanın sizdə olduğunu öyrənmək üçün kifayət qədər vaxt qazandırır.
2. Mənfəəti tez götürür, itkiləri isə böyüməyə buraxırsınız
Bunun adı da var, ölçüsü də. Terrance Odean 10.000 broker hesabını araşdırıb və müəyyən edib ki, investorlar mənfəətli mövqelərini 14,8%, zərərli mövqelərini isə 9,8% tezliklə satırlar. Başqa sözlə, mənfəətli mövqenin satılma ehtimalı zərərlidən təxminən 1,5 dəfə çox idi.
Sonra o, bundan sonra nə baş verdiyini izləyib. Növbəti il ərzində onların satdığı mənfəətli mövqelər saxladıqları zərərli mövqeləri 3,4 faiz bəndi qabaqlayıb. İnstinkt təkcə emosional deyildi. O, tamamilə tərs idi.
Səbəbini görmək asandır. Mənfəətli mövqeni satmaq mənfəəti qeydə alır, qeydə alınmış mənfəət isə nizam-intizam kimi hiss olunur. Zərərli mövqeni saxlamaq itkini qəbul etməkdən yayınmaqdır, kağız üzərindəki itki isə hələ də geri qayıda biləcəkmiş kimi görünür. Hər ikisi plan donuna bürünmüş emosional qərarlardır.
Həll iradə gücü deyil. Həll girməzdən əvvəl hər iki çıxışı müəyyən etmək və sonra onlara artıq verilmiş qərar kimi baxmaqdır. Bu barədə ətraflı: əməliyyatdan nə vaxt çıxmaq.
3. Düşündüyünüzdən qat-qat tez-tez ticarət edirsiniz
Brad Barber və Terrance Odean 1991–1996-cı illərdə aşağı komissiyalı bir brokerdə 66.465 ev təsərrüfatını izləyiblər. Həmin dövrdə bazar ildə 17,9% gəlir gətirib. Orta ev təsərrüfatı 16,4% qazanıb. Treyderlərin ən aktiv beşdə biri isə 11,4% qazanıb.
Onlar ildə 6,5 faiz bəndi itiriblər, özü də daha pis aktivlər seçdikləri üçün yox. Səbəb xərclər idi. Hər əməliyyat spred, adətən komissiya, bəzən də gecəlik maliyyələşdirmə ödəyir. Bu xərclər dəqiqdir. Mənfəət isə yox. Dörd dəfə tez-tez ticarət etsəniz, eyni qeyri-müəyyən üstünlük (edge) üçün dörd dəfə çox ödəyəcəksiniz.
Keçən ayın əməliyyatlarını sayın. İnsanların çoxu onların sayını iki dəfə az təxmin edir.
4. Harada çıxacağınıza yalnız girdikdən sonra qərar verirsiniz
Girməzdən əvvəl mühakiməniz azaddır. Heç nə təhlükədə deyil, ona görə də qrafikə baxıb dürüstcəsinə deyə bilərsiniz ki, ideya harada yanlış çıxacaq.
Girdiyiniz an o mühakimə pulu risk altında olan və rəqəmin hərəkətini izləyən birinə keçir. O adam bəhanə tapacaq. Səviyyə əslində qırılmayıb. Bu, sadəcə şam kölgəsidir. Xəbərdən sonra geri qayıdacaq. Bu fikirlərin heç biri girməzdən əvvəl ağlınıza gəlmir və bu, onların nə olduğunu dəqiq göstərir.
Ona görə də hər girişdən əvvəl üç rəqəm yazın:
- İdeyanın yanlış olduğunu sübut edən qiymət. Bu, sizin stopunuzdur.
- Mənfəəti götürəcəyiniz qiymət.
- Stop işə düşərsə, öz valyutanızda itirəcəyiniz pul məbləği.
Üçünü də yaza bilmirsinizsə, sizdə əməliyyat yoxdur. Sizdə fikir var.
5. İtkidən dərhal sonra daha böyük həcmlə ticarət edirsiniz
Mənfidə olan hesabla yox olmuş hesab arasındakı fərq budur.
O an məntiq sağlam görünür. 200 itirmisiniz, deməli, adi ölçüdən iki dəfə böyük əməliyyat onu bir dəfəyə geri qaytarar. Əslində isə belə olur: mühakiməniz günün ən pis nöqtəsində olduğu vaxt daha pis setapda, daha az səbirlə daha böyük mövqe açırsınız. Növbəti itki ikiqat olur, ondan sonrakı ölçü isə yenə ikiqat artır.
Yeganə etibarlı həll mexanikidir, çünki o anda mühakiməniz sadəcə əlçatan deyil. Əvvəlcədən bir qayda seçin və onu yazın. Gündə iki itki və platforma bağlanır. Və ya faizlə yox, pulla ifadə olunmuş maksimum gündəlik itki ki, onunla mübahisə edə bilməyəsiniz.
Bunun adını çəkməyə dəyən daha ağır bir forması da var. Əgər kirayə və ya kommunal xərclər üçün lazım olan pulla ticarət edirsinizsə, itkilərinizin həcmini yaxınlarınızdan gizlədirsinizsə və ya itkilər yuxunuza, işinizə, münasibətlərinizə təsir edirsə, problem artıq mövqe ölçüsündə deyil. Treydinq də qumar kimi asılılığa çevrilə bilər və eyni növ dəstək kömək edir. Stop-loss haqqında daha bir məqalə oxumazdan əvvəl bu barədə kiminləsə danışmağa dəyər.
6. Qeyd aparmırsınız, ona görə də eyni səhvi təkrarlayırsınız
Pul itirən treyderdən niyə itirdiyini soruşun, adətən bir nəzəriyyə eşidəcəksiniz. Ondan son iyirmi əməliyyatını göstərməsini xahiş edin, adətən göstərə bilmir.
Qeyd olmadan hər itki ayrıca bir uğursuzluq kimi görünür. Qeydlə isə qanunauyğunluq adətən iyirmi əməliyyat ərzində aydın olur və o, adətən yuxarıdakı beş şeydən biridir. Bu qeydi aparmaq siyahıdakı ən ucuz şeydir və insanların ən çox ötürdüyü də məhz budur. Bunu necə etmək barədə ətraflı məlumat treydinq jurnalı aparmaq dərsindədir.
İlk əməliyyatdan əvvəl baş verən səhvlər
Yuxarıdakı altı səbəbin hamısı ekran qarşısında baş verir. İkinci qrup isə siz hələ heç nə açmamışdan əvvəl həll olunur və əməliyyat zamanı görünmədikləri üçün onları nadir hallarda günahlandırırlar.
Yazılı plan yoxdur
Başınızdakı strategiya yox. Yazılmış və yenidən oxuya biləcəyiniz bir yerdə saxlanan plan: hansı setapı götürürsünüz, hansı ölçüdə, harada çıxırsınız və sizi həmin gün nə dayandırır. Yazılmayıbsa, onu pozmaq mümkün deyil. Bu, azadlıq kimi səslənir, amma əslində problem elə budur. Müqayisə üçün sabit versiyası olmayan bir şeyi təkmilləşdirə bilməzsiniz.
Məsləhətlər, siqnallar və başqalarının əminliyi ilə ticarət
Başqasından götürülmüş əməliyyatın çıxışı yoxdur, çünki əminlik başqasından gəlib və o, sizə keçmir. Əməliyyat əleyhinizə gedəndə istinad edəcəyiniz heç nə yoxdur. Zərər verən siqnal xidmətindən imtina etməyin bu qədər çətin olmasının səbəbi də budur: onun işləmədiyini sizə deyəcək şeyi heç vaxt qurmamısınız.
Tam dövrənin sizə nəyə başa gəldiyini bilməmək
Yeni başlayanların çoxu hədəflədikləri mənfəəti deyə bilir, amma girib-çıxmağın qiymətini yox. Spred, komissiya və tətbiq olunduğu hallarda gecəlik maliyyələşdirmə. Bunlar hər əməliyyatdan, mənfəətli də olsa, zərərli də olsa, çıxılır və kiçik ölçülərdə nəticənin insanların gözlədiyindən qat-qat böyük hissəsini təşkil edir.
| Tam dövrə (giriş və çıxış) başa gəlirsə | Və hədəfiniz | Xərc hədəfinizin bu qədərini təşkil edir |
|---|---|---|
| $2 | $20 | 10% |
| $2 | $50 | 4% |
| $2 | $100 | 2% |
| $5 | $20 | 25% |
Yuxarı və aşağı sətirlər kiçik və tez-tez edilən əməliyyatların göründüyündən niyə bu qədər çətin olduğunu göstərir. Belə əməliyyatlarda siz bazarla yarışmırsınız. Əvvəlcə öz xərclərinizlə yarışırsınız.
İlk ayda eyni anda beş alətlə ticarət
Hər alətin öz saatları, öz normal diapazonu, xəbərlərə öz reaksiyası var. Beşini izləmək heç birini öyrənməmək deməkdir. Həm də o deməkdir ki, zərərli həftənin səbəbinin strategiya olduğunu, yoxsa onlardan birinin saat 15:00-da hərəkətə gəldiyini bilməməyiniz olduğunu heç vaxt ayırd edə bilməyəcəksiniz. Əlli əməliyyat edənə qədər bir alət.
Bu səhifədəki on səbəbin qısa versiyasını istəyirsinizsə, budur: onların demək olar ki, heç biri qrafiki oxumaqla bağlı deyil.
Hansının sizə aid olduğunu necə öyrənmək olar
Növbəti iyirmi əməliyyatı götürün və yeddi şeyi qeyd edin. Mürəkkəb cədvəl lazım deyil, dəftər də olar.
- Tarix və alət.
- Giriş səbəbi: bir cümlə, klikləməzdən əvvəl yazılmış.
- Planlaşdırılan çıxış: nəzərdə tutduğunuz stop və hədəf.
- Faktiki çıxış: əslində harada çıxdığınız.
- Risk %: hesabın neçə faizini riskə atdığınız.
- Plana uyğun (B/X): öz planınıza əməl etdinizmi, bəli, yoxsa xeyr.
- Əhval: özünüzü necə hiss etdiyiniz, iki-üç sözlə.
Sonra iyirmisini yenidən oxuyun və sayın. Riskə atılan faiz dəyişib durursa, birinci səbəb. İtkiləriniz davamlı olaraq mənfəətlərinizdən böyükdürsə, ikinci səbəb. Gözlədiyinizdən çox sətir varsa, üçüncü səbəb. Planlaşdırılan və faktiki çıxışlar tez-tez üst-üstə düşmürsə, dördüncü səbəb. Qırmızı sətirdən sonra ölçü sıçrayırsa, beşinci səbəb.
«Plana uyğun (B/X)» sütunu səhifədəki ən faydalı şeydir. O, tamamilə fərqli iki problemi bir-birindən ayırır. Planınıza əməl edib yenə də itirmisinizsə, problem strategiyadadır. Əməl etməmisinizsə, strategiya heç vaxt sınanmayıb və onu dəyişmək sizə heç nə deməyəcək.
Səhv şeyi günahlandırdığım doqquz ay
Təxminən doqquz ay pul itirdim və bu müddətin çox hissəsində problemin strategiyada olduğuna əmin idim. Hər zərərli seriya məni daha yaxşısını axtarmağa göndərirdi. Başqa indikator, başqa qaydalar toplusu, xarab olmayan nəsə.
Xarab olan strategiya deyildi. Risklərin idarə edilməsi ümumiyyətlə yox idi. Bir əməliyyatda itirməyə hazır olduğum sabit məbləğ yox idi, ona görə də ölçü özümü nə qədər əmin hiss etməyimdən asılı olaraq dəyişirdi, özümü ən əmin isə həmişə ən pis qərarlardan dərhal əvvəl hiss edirdim.
Nəhayət, hər bir əməliyyatda riskə atacağım məbləği sabitləyib onu dəyişməyi dayandıranda itkilər seriyası bitdi. Həmin həftə təhlilim yaxşılaşdığı üçün yox, çünki yaxşılaşmamışdı. Eyni qərarlar düzgün ölçü ilə artıq içindən çıxa bilməyəcəyim bir çuxura yığılmırdı.
Hesabın sıfıra düşməsinin qarşısını alan məhz bu bir dəyişiklik oldu və bu siyahının ilk bəndinin girişlərlə bağlı hər hansı bir şey deyil, mövqe ölçüsü olmasının səbəbi də budur.
Rəqəmə ən çox təsir edən bir dəyişiklik
Yalnız bir şeyi düzəldəcəksinizsə, ölçünü düzəldin. Bu, mühakimə yox, arifmetikadır, ona görə də mühakimənizin işləmədiyi günlərdə belə işləyir.
Girişdən əvvəl bu ardıcıllıqla hesablayın:
- Hesab 2.000-dir. Onun bir faizi 20-dir. Bu əməliyyatın sizə başa gələ biləcəyi maksimum məbləğ budur.
- Giriş 50,00, stop isə 47,00-dir, deməli, hər vahid 3,00 riskə atır.
- 20-ni 3-ə bölsək, 6 alınır. Düzgün hiss etdiyiniz sayda yox, 6 vahid alırsınız.
Ardıcıllıq vacibdir. Zərər edən treyderlərin çoxu əvvəlcə ölçünü seçir, sonra ona uyğun stop axtarır. Bunu əksinə edin: stopunuzu bazar, ölçünüzü isə riyaziyyat müəyyən edir. Ətraflı məlumat üçün treydinqdə risklərin idarə edilməsi dərsinə baxın.
Tez-tez verilən suallar
Treydinqdə ən böyük səhv nədir?
Hesabları nə qədər tez bitirdiyinə görə ölçsək, bir əməliyyatda həddən artıq riskə getmək. Nə qədər insana təsir etdiyinə görə ölçsək, yazılı planın olmaması, çünki pozulacaq heç nə olmayanda bu səhifədəki digər səhvlərin hamısı asanlaşır. İkisi bir-biri ilə bağlıdır: plan əsasən sakit olduğunuz vaxt ölçü barədə verilmiş qərarlar toplusudur.
Daha böyük hesab bunu düzəldərmi?
Xeyr. Yuxarıdakı hər rəqəm faizdir, faizlər isə hesabda nə qədər pul olmasına əhəmiyyət vermir. Hər əməliyyata 20% riskə gedən treyder 50.000-lik hesabı da 500-lük hesabı itirdiyi kimi itirir, sadəcə əvvəlcə daha yavaş, sonda isə daha baha.
Demo hesaba qayıtmalıyammı?
Platformanı öyrənmək üçün bəli. Yuxarıdakı altı səbəbdən hər hansı birini düzəltmək üçün isə əsasən xeyr. Altıdan beşi emosionaldır, pul real olmayanda isə emosiya da olmur. Çox kiçik real hesab sizə özünüz haqqında böyük demo hesabdan daha çox şey öyrədir.
Nə vaxt itirməyi dayandıracağam?
Dürüst rəqəm yoxdur və sizə rəqəm deyən hər kəs nəsə satır. Ölçə biləcəyiniz odur ki, orta itkiniz kiçilirmi və jurnalınızdakı «Plana uyğun (B/X)» sütununda getdikcə daha çox B olurmu. Bu ikisi balansdan əvvəl dəyişir.
Problem strategiyamdadır, yoxsa məndə?
Bunu iyirmi qeydə alınmış əməliyyat deyəcək, başqa heç nə deməyəcək. İnsanların çoxu problemin strategiyada olduğunu düşünür, onu dəyişir və beləliklə, heç bir yanaşma ilə iyirmi əməliyyata çatmır. Bu, pul itirməyin ayrıca bir səbəbidir və yəqin ki, hamısından ən çox yayılanıdır.
Qısaca
Pul itirməyi dayandıran treyderlər bunu nadir hallarda daha yaxşı siqnal tapmaqla edirlər. Onlar bunu hər əməliyyatı səhv etməyin fəlakət olmayacağı qədər kiçik etməklə, daha az əməliyyat etməklə, çıxışı girişdən əvvəl yazmaqla və mübahisə edilə biləcək qədər dürüst qeyd aparmaqla edirlər.
Bunların heç biri həyəcanlı deyil və heç biri satılmır. Bu, sadəcə işləməyən hər şeyi kənara atandan sonra qalandır.