Useimmat vastaavat tähän kysymykseen katsomalla tilinsä saldoa. Ongelma on, että saldo on juuri se asia, joka ei pysty vastaamaan siihen. Hyvä strategia voi hävitä viikkoja. Huono voi tehdä rahaa viikkoja. Kun se on käynnissä, et pysty erottamaan niitä toisistaan.
On olemassa parempi tapa. Siihen tarvitaan viisi lukua ja enemmän kauppoja kuin haluaisit.
Miksi saldosi ei pysty kertomaan
Yksi kauppa ei kerro juuri mitään. Kaksikymmentä kauppaa ei vieläkään kerro juuri mitään. Se ei ole motivaatiolause, se on laskentaa, ja se käydään kokonaan läpi oppitunnissa miksi kaupankäynti on niin vaikeaa.
Jotta voisit olla kohtuullisen varma, ettei 55 % ajasta voittava strategia ole pelkkä kolikonheitto, tarvitset noin 785 kauppaa. Jos siis arvioit strategiaa viime kuun perusteella, arvaat.
Aikaisemmin voit mitata asioita, jotka tasaantuvat kauan ennen saldoa.
Viisi lukua, jotka pystyvät
Kaikki viisi saat kauppahistoriastasi. Et tarvitse ohjelmistoa, eikä yksikään niistä ole saldo.
Ensin yksi sana, jota tarvitset: R. R on summa, jonka riskeeraat yhdessä kaupassa. Jos riskeeraat $100 ja voitat $200, se on 2R:n voitto. Jos häviät ne $100, se on 1R:n tappio. Kun ajattelet R:nä, voit verrata erikokoisia kauppoja keskenään.
| Luku | Miten saat sen | Mitä se kertoo |
|---|---|---|
| Kauppojen määrä | Laske ne. Vain juuri tämän strategian kaupat | Tarkoittavatko neljä muuta vielä mitään |
| Osumatarkkuus (win rate) | Voitolliset kaupat jaettuna kaikilla kaupoilla | Yksinään hyvin vähän. Sillä on merkitystä vain seuraavan rivin rinnalla |
| Keskivoitto vs. keskitappio | Keskimääräinen voitto jaettuna keskimääräisellä tappiolla, R:nä | Maksaako strategia tarpeeksi, kun se on oikeassa |
| Odotusarvo | Katso alta | Tekeekö vai häviääkö strategia rahaa |
| Pahin tappioputki | Pisin tähänastinen tappioiden sarja | Kestääkö positiokokosi sen |
Ihmiset tuijottavat osumatarkkuutta ja sivuuttavat odotusarvon. 70 %:n osumatarkkuus on arvoton, jos tappiot ovat nelinkertaisia voittoihin verrattuna. 35 %:n osumatarkkuus on erinomainen, jos voitot ovat tarpeeksi suuria.
Odotusarvo on luku, joka ratkaisee
Odotusarvo kertoo, minkä arvoinen yksi kauppa on keskimäärin. Kaava on lyhyt:
Odotusarvo = (osumatarkkuus × keskimääräinen voitto) − (tappio-osuus × keskimääräinen tappio)
Oletetaan, että voitat 40 % ajasta, keskimääräinen voittosi on $200 ja keskimääräinen tappiosi $100. Siitä saadaan (0,40 × 200) − (0,60 × 100) eli 80 − 60, siis $20 per kauppa. Sadassa kaupassa se on $2 000. Ei nokkeluudesta. Siitä, että sinulla on etu (edge) ja annat sen tehdä työnsä.
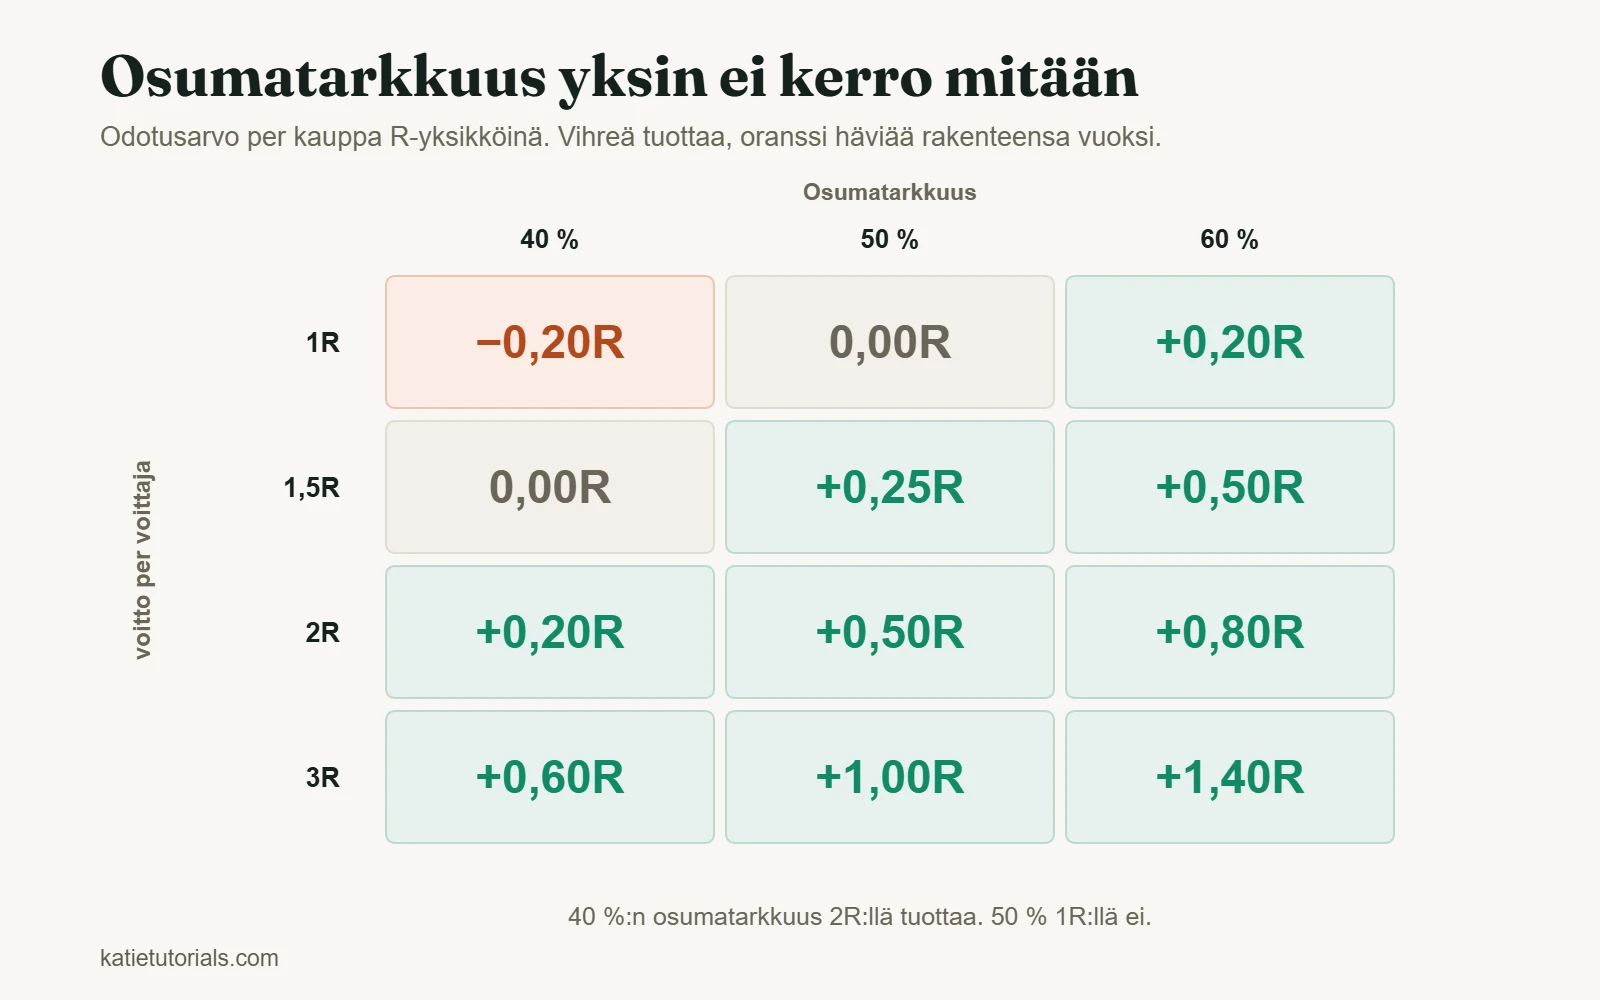
Sama ajatus on helpompi lukea R:nä. Näin paljon yksi kauppa on arvoinen niillä yhdistelmillä, joita ihmiset oikeasti käyttävät:
| Tuotto per voitollinen kauppa | Osumatarkkuus 40 % | Osumatarkkuus 50 % | Osumatarkkuus 60 % |
|---|---|---|---|
| 1R | −0,20R | 0,00R | +0,20R |
| 1,5R | 0,00R | +0,25R | +0,50R |
| 2R | +0,20R | +0,50R | +0,80R |
| 3R | +0,60R | +1,00R | +1,40R |
Kaksi asiaa erottuu. Jos voittosi ovat samankokoisia kuin tappiosi (1R:n rivi), sinun on voitettava yli puolet ajasta pelkästään päästäksesi nollatulokseen, ennen kuluja. Siksi pienten tavoitteiden skalppaus on vaikeampaa kuin miltä se näyttää. Ja strategia, joka voittaa 2R 40 %:n osumatarkkuudella, tekee rahaa, vaikka se on väärässä kolme kertaa viidestä.
Mikään nollassa tai sen alla oleva ei ole strategia, jolla on huono kuukausi. Se häviää rahaa rakenteeltaan, eikä mikään määrä kurinalaisuutta korjaa sitä.
Viisi voitollista kauppaa, jotka eivät todistaneet mitään
Eräs strategia näytti täydelliseltä, koska sen viisi ensimmäistä kauppaa olivat kaikki voitollisia. Viisi peräkkäin riittää siihen, että tuntee itsensä voittamattomaksi, eikä läheskään siihen, että tietäisi mitään. En ymmärtänyt sitä silloin, joten nostin positiokokoa ja aloin tehdä suunnitelmia.
Sitten markkina muuttui vähän, ja koko juttu hajosi. Samat säännöt, jotka olivat näyttäneet virheettömiltä, alkoivat tuottaa tappiota toisensa perään. Se, minkä olin tulkinnut todisteeksi, oli onnenputki.
Kesti lähes sata kauppaa, ennen kuin luvut kertoivat mitään, mihin pystyin nojaamaan. Kukaan kärsimätön ei halua kuulla sitä. Se on silti hyödyllisin asia, jonka tiedän strategian testaamisesta.
Montako kauppaa ennen kuin voit luottaa vastaukseen
Viidestätoista kaupasta laskettu odotusarvo on huhu. Karkeasti tämän verran kukin kauppamäärä pystyy kertomaan:
| Kirjattuja kauppoja | Mitä voit sanoa |
|---|---|
| Alle 20 | Ei mitään. Älä muuta mitään |
| 20–50 | Noudatitko suunnitelmaa. Et sitä, toimiiko suunnitelma |
| 50–100 | Ensimmäinen arvio odotusarvosta ja pahimmasta tappioputkestasi. Pidä sitä alustavana |
| 100–300 | Käyttökelpoinen arvio, jos markkina ei muuttunut altasi |
| Useita satoja | Tarpeeksi erottamaan pieni etu onnesta |
Kiusallinen totuus on, että useimmat yksityiset kaupankävijät eivät koskaan kirjaa yhden lähestymistavan kauppoja tarpeeksi tietääkseen, toimiko se. He vaihtavat jokaisen huonon jakson jälkeen, mikä nollaa laskurin. Sitten he tekevät saman uudelleen vuosien ajan.
Onko se rikki, vai onko tämä normaalia?
Tätä ihmiset oikeasti kysyvät, yleensä kesken drawdownin (tilin pudotuksen). Näin erotat nämä kaksi toisistaan.
| Mitä näet | Luultavasti normaalia | Luultavasti rikki |
|---|---|---|
| Viisi tai kuusi tappiota peräkkäin | Kyllä. 45 %:n osumatarkkuudella lähes kaikki näkevät tämän 100 kaupan sisällä | Vain jos tappiot ovat suunniteltua suurempia |
| Syvempi drawdown kuin koskaan ennen | Mahdollisesti, jos historiasi on lyhyt | Kannattaa tutkia, kun se menee selvästi pahimman tappioputkesi yli |
| Osumatarkkuus laski, R ei | Todennäköisesti satunnaisvaihtelua | Jos se jatkuu yli 100 kauppaa, setup on voinut lakata toimimasta |
| Tappiot suunniteltua suurempia | Ei satunnaisvaihtelua | Toteutusongelma, ei strategiaongelma |
| Setupeja on yhä vaikeampi löytää | Markkina muuttui | Strategia voi sopia oloihin, jotka ovat päättyneet |
Tärkein rivi on neljäs. Jos tappiosi ovat suunniteltua suurempia, et ole testannut strategiaa lainkaan, koska se, mitä toteutit, ei ollut se strategia.
Merkit siitä, ettet koskaan oikeasti testannut sitä
Ennen kuin päätät, ettei strategia toimi, sulje nämä pois. Kaikki neljä ovat paljon yleisempiä kuin rikkinäinen menetelmä.
- Muutit sääntöjä testin aikana. Silloin otos ei kuvaa mitään.
- Et noudattanut sääntöjä. Jos päiväkirjasi sarakkeessa ”Noudatin suunnitelmaa (K/E)” on enimmäkseen E, testasit kurinalaisuuttasi etkä strategiaasi.
- Säännöt olivat liian epämääräisiä rikottaviksi. ”Osta paluuliike” ei ole sääntö. ”Osta ensimmäisellä päätöskurssilla EMA 20:n yläpuolella sen jälkeen, kun hinta on käynyt tasolla kahdesti” on.
- Positiokokosi vaihteli jatkuvasti. Jos riski vaihteli kaupasta toiseen, tuloksia ei voi verrata, eikä R:nä laskettu odotusarvo tarkoita mitään.
Mitä backtestaus on arvoinen
Strategian testaaminen menneellä datalla on hyödyllistä, ja sitä yliarvostetaan. Tässä rehellinen jako.
Mitä se antaa: ison otoksen nopeasti, käsityksen pahimmasta drawdownista, joka lähestymistavalla olisi ollut, ja nopean tavan heittää pois ideat, jotka eivät koskaan toimineet lainkaan.
Mitä se ei voi antaa: rehellisyyttä menneisyydestä. Tiedät jo, miten se päättyi, ja se tieto ohjaa jokaista testauksen aikana tekemääsi valintaa. Lisää tarpeeksi sääntöjä, niin minkä tahansa historian jakson saa näyttämään kannattavalta. Se ei kerro mitään seuraavasta. Eikä omaa käytöstäsi voi backtestata, ja se on yleensä todellinen rajoite.
Käytännöllinen keskitie: käytä backtestausta ideoiden hylkäämiseen, ei niiden vahvistamiseen. Testaa sitten seulan läpäisseet ideat reaaliajassa pienimmällä koolla, jonka välittäjäsi sallii. Strategia, joka toimii paperilla ja hajoaa oikealla tilillä, on normaali lopputulos, ei poikkeus.
Usein kysyttyä
Mistä tiedän, toimiiko kaupankäyntistrategiani?
Laske odotusarvo vähintään sadasta kirjatusta kaupasta, joissa noudatit sääntöjä ja pidit riskin samana. Jos se on kulujen jälkeen selvästi nollan yläpuolella, strategia toimii. Jos et pysty laskemaan sitä, koska kirjanpitoa ei ole, se on vastauksesi kiireellisempään kysymykseen.
Mikä osumatarkkuus hyvällä strategialla pitäisi olla?
Sellaista lukua ei ole. Osumatarkkuudella on merkitystä vain suhteessa tuoton ja riskin suhteeseen. 35 % on erinomainen 3R:llä ja tuhoisa 1R:llä.
Kuinka kauan strategiaa pitäisi testata?
Laske kauppoja, älä viikkoja. Sata on kohtuullinen minimi ensimmäiselle tuomiolle. Päätä määrä ennen kuin aloitat. Jos päätät sen kesken drawdownin, lopetat pahimmalla mahdollisella hetkellä.
Pitäisikö minun käyttää useampaa kuin yhtä strategiaa?
Ei ennen kuin ensimmäisellä on muutama sata kirjattua kauppaa. Kaksi strategiaa puolittaa kummankin otoksen ja kaksinkertaistaa todennäköisyyden, ettet opi kummastakaan mitään.
Lyhyesti
Viisi lukua: kauppojen määrä, osumatarkkuus, keskivoitto suhteessa keskitappioon, odotusarvo ja pahin tappioputki. Odotusarvo on tuomio. Kauppojen määrä ratkaisee, tarkoittaako tuomio mitään. Saldo ei ole listalla.
Useimpia hylättyjä strategioita ei koskaan testattu. Ne keskeytettiin.