Jos häviät jatkuvasti rahaa, syy ei yleensä ole analyysisi. Se on positioidesi koko, se, kuinka usein käyt kauppaa, ja se, mitä teet kymmenen minuutin aikana tappion jälkeen. Nämä kolme asiaa ratkaisevat suurimman osan tuloksesta ennen kuin kaaviolla on mitään merkitystä.
Se on epämukavaa, koska se tarkoittaa, ettei parempi indikaattori korjaa asiaa. Se on myös hyvä uutinen, koska kaikki kolme ovat asioita, joita hallitset täysin.
Alla on kuusi yleisintä syytä, miltä kukin niistä näyttää oikealla tilillä, ja keino selvittää, mikä niistä on sinun.
Ensin luku, jota kukaan ei laita etusivulleen
Yksityissijoittajien tileistä 74–89 % häviää rahaa. Luku ei ole peräisin kaupankäyntiblogista. Se tulee EU:n arvopaperimarkkinaviranomaiselta (European Securities and Markets Authority), joka kävi läpi yksityissijoittajien CFD-kaupankäyntiä koko EU:ssa ja totesi keskimääräisten tappioiden olevan asiakasta kohden 1 600–29 000 euroa. Siksi jokaisen säännellyn välittäjän Euroopassa on nykyään näytettävä oma tappioprosenttinsa verkkosivunsa yläosassa. Käy katsomassa sitä, jota itse käytät. Luku on siellä.
Lue tämä taustatietona, älä lohdutuksena. Se ei tarkoita, että häviäminen olisi väistämätöntä. Se tarkoittaa, että useimmat aloittavat tekemällä samoja muutamia asioita, ja niillä asioilla on ennustettavat seuraukset.
1. Riskeeraat liikaa jokaisessa kaupassa
Tämä on se, joka tuhoaa tilejä, eikä sen tekijä melkein koskaan huomaa sitä, koska yksi iso kauppa näyttää hyvältä aina viidenteen peräkkäiseen tappioon asti.
Viisi tappiota peräkkäin ei ole huonoa tuuria. Kolikko näyttää klaavaa viisi kertaa peräkkäin noin kerran 32 yrityksestä. Sadan kaupan aikana sinun kannattaa odottaa näkeväsi sen, luultavasti useammin kuin kerran. Kysymys ei siis ole siitä, tapahtuuko se. Kysymys on siitä, miltä tilisi näyttää sen jälkeen.
| Riski per kauppa | Tiliä jäljellä 5 tappion jälkeen | 10 tappion jälkeen |
|---|---|---|
| 1 % | 95 % | 90 % |
| 2 % | 90 % | 82 % |
| 5 % | 77 % | 60 % |
| 10 % | 59 % | 35 % |
| 20 % | 33 % | 11 % |
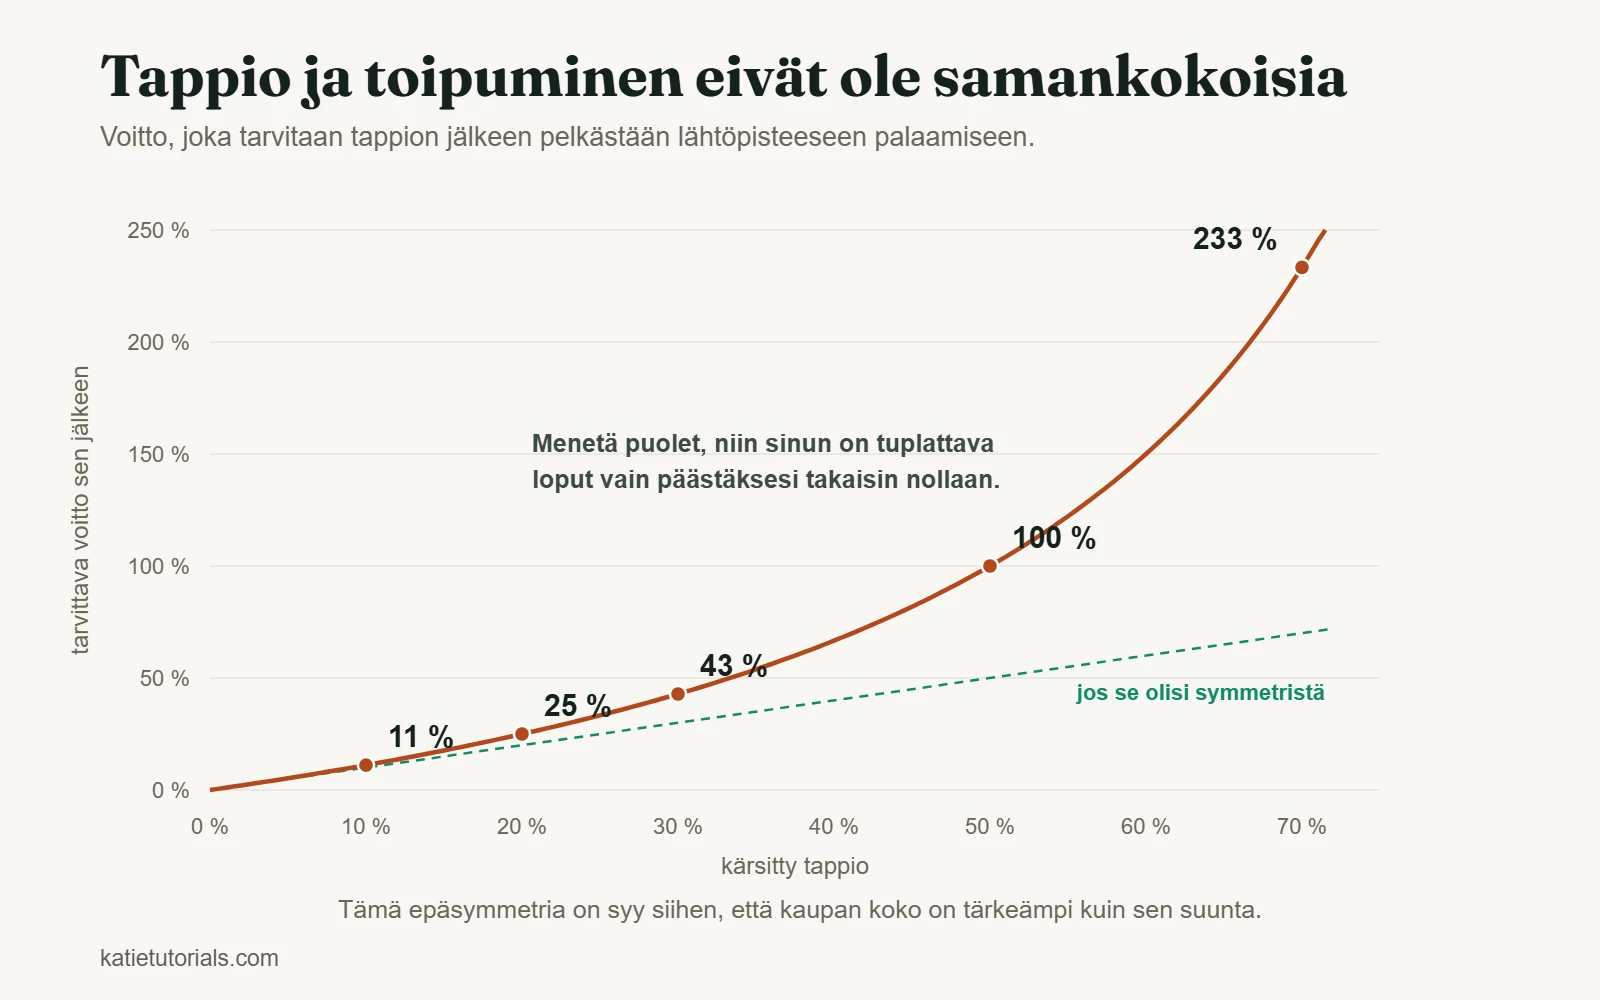
Alin rivi on se, jossa useimmat aloittelijoiden tilit kuolevat. Eikä vahinko ole symmetrinen, ja juuri sen ihmiset ohittavat. Rahan häviäminen ja sen takaisin tekeminen eivät ole yhtä isoja urakoita.
| Jos häviät | Tarvitset tämän tuoton pelkästään päästäksesi takaisin lähtötasolle |
|---|---|
| 10 % | 11 % |
| 20 % | 25 % |
| 30 % | 43 % |
| 50 % | 100 % |
| 70 % | 233 % |
50 %:n drawdown (tilin pudotus) vaatii 100 %:n tuoton, jotta se kuroutuu umpeen. Jos pystyisit luotettavasti tekemään 100 %, et lukisi tätä. Siksi tavallinen neuvo on riskeerata 1–2 % tilistä yksittäisessä kaupassa. Noissa luvuissa ei ole mitään taikaa. Ne ovat vain tarpeeksi pieniä, jotta tavallisesta tappioputkesta selviää.
Yksi rehellinen varauma: positiokoon mitoitus ei muuta tappiollista strategiaa voitolliseksi. Se ostaa sinulle tarpeeksi aikaa selvittää, kumpi sinulla on.
2. Otat voitot liian aikaisin ja annat tappioiden juosta
Tällä on nimi ja mittaustulos. Terrance Odean tutki 10 000 välitystiliä ja havaitsi, että sijoittajat myivät voitollisia positioitaan 14,8 %:n ja tappiollisia 9,8 %:n tahdilla. Toisin sanoen voittaja myytiin noin 1,5 kertaa todennäköisemmin kuin häviäjä.
Sitten hän seurasi, mitä tapahtui seuraavaksi. Seuraavan vuoden aikana myydyt voittajat pärjäsivät 3,4 prosenttiyksikköä paremmin kuin pidetyt häviäjät. Vaisto ei ollut vain tunnepohjainen. Se oli väärinpäin.
On helppo ymmärtää miksi. Voittajan myyminen kirjaa voiton, ja kirjattu voitto tuntuu kurinalaisuudelta. Häviäjän pitäminen välttää tappion kirjaamisen, ja paperilla oleva tappio tuntuu yhä siltä, että se voisi palata. Molemmat ovat tunnepäätöksiä suunnitelmaksi puettuina.
Korjaus ei ole tahdonvoima. Se on molempien poistumisten päättäminen ennen sisääntuloa ja niiden kohteleminen jo tehtyinä päätöksinä. Lisää aiheesta oppitunnissa milloin poistua kaupasta.
3. Käyt kauppaa paljon useammin kuin luulet
Brad Barber ja Terrance Odean seurasivat 66 465 kotitaloutta erään alennusvälittäjän asiakkaina vuosina 1991–1996. Markkina tuotti sinä aikana 17,9 % vuodessa. Keskimääräinen kotitalous ansaitsi 16,4 %. Aktiivisin viidennes kaupankävijöistä ansaitsi 11,4 %.
He menettivät 6,5 prosenttiyksikköä vuodessa, eikä se johtunut siitä, että he olisivat valinneet huonompia kohteita. Syy oli kulut. Jokainen kauppa maksaa spreadin (hintaeron), yleensä välityspalkkion ja joskus yön yli -rahoituksen. Nämä kulut ovat varmoja. Voitto ei ole. Käy kauppaa neljä kertaa useammin, niin maksat neljä kertaa enemmän samasta epävarmasta edusta (edge).
Laske viime kuun kauppasi. Useimmat arvioivat määrän puolet liian pieneksi.
4. Päätät poistumiskohdan vasta, kun olet jo sisällä
Ennen sisääntuloa arvostelukykysi on vapaa. Mitään ei ole pelissä, joten voit katsoa kaaviota ja sanoa rehellisesti, missä kohtaa idea osoittautuisi vääräksi.
Heti kun olet sisällä, tuo arvostelukyky kuuluu jollekulle, jolla on rahaa pelissä ja joka katsoo liikkuvaa lukua. Se ihminen keksii syitä. Taso ei oikeasti murtunut. Se on vain kynttilän varjo. Hinta palaa uutisten jälkeen. Mikään näistä ajatuksista ei tule mieleesi ennen sisääntuloa, mikä kertoo tarkalleen, mitä ne ovat.
Kirjoita siis kolme lukua ennen jokaista sisääntuloa:
- Hinta, joka osoittaa idean vääräksi. Se on stop lossisi.
- Hinta, jossa otat voiton.
- Rahasumma omassa valuutassasi, jonka häviät, jos stop loss laukeaa.
Jos et pysty kirjoittamaan kaikkia kolmea, sinulla ei ole kauppaa. Sinulla on mielipide.
5. Käyt kauppaa isommalla heti tappion jälkeen
Tämä erottaa miinuksella olevan tilin menetetystä tilistä.
Logiikka tuntuu sillä hetkellä järkevältä. Hävisit 200, joten kaksi kertaa tavallista isompi kauppa voittaa sen takaisin kerralla. Todellisuudessa otat isomman position huonompaan setupiin, vähemmällä kärsivällisyydellä, juuri kun arvostelukykysi on päivän heikoimmillaan. Seuraava tappio on kaksinkertainen, ja sitä seuraava positiokoko tuplaantuu taas.
Ainoa luotettava korjaus on mekaaninen, koska sillä hetkellä arvostelukykysi ei yksinkertaisesti ole käytettävissä. Valitse sääntö etukäteen ja kirjoita se ylös. Kaksi tappiota päivässä, ja alusta suljetaan. Tai päivittäinen enimmäistappio rahana eikä prosentteina, jotta et voi kiistellä sen kanssa.
Tästä on myös vaikeampi versio, joka kannattaa sanoa ääneen. Jos käyt kauppaa rahalla, jota tarvitset vuokraan tai laskuihin, jos salaat tappioidesi suuruuden läheisiltäsi tai jos tappiot vaikuttavat uneesi, työhösi tai ihmissuhteisiisi, ongelma ei ole enää positiokoko. Kaupankäynnistä voi tulla pakonomaista samalla tavalla kuin rahapelaamisesta, ja samanlainen tuki auttaa. Siitä kannattaa puhua jonkun kanssa ennen kuin luet taas yhden artikkelin stop losseista.
6. Et pidä kirjaa, joten toistat saman virheen
Kysy häviävältä kaupankävijältä, miksi hän häviää, niin saat yleensä teorian. Pyydä häntä näyttämään viimeiset kaksikymmentä kauppaa, niin yleensä hän ei pysty.
Ilman kirjanpitoa jokainen tappio näyttää omalta yksittäiseltä huonolta tuuriltaan. Kirjanpidon kanssa kuvio on yleensä ilmeinen kahdenkymmenen kaupan sisällä, ja se on yleensä jokin yllä olevista viidestä. Kirjanpito on tämän listan halvin asia ja se, jonka ihmiset useimmiten ohittavat. Lisää sen tekemisestä on oppitunnissa kaupankäyntipäiväkirjan pitäminen.
Virheet, jotka tapahtuvat ennen ensimmäistä kauppaa
Yllä olevat kuusi syytä tapahtuvat kaikki ruudun ääressä. On toinenkin joukko, joka on ratkaistu jo ennen kuin teet mitään, ja koska ne ovat näkymättömiä kaupan aikana, niitä syytetään harvoin.
Kirjoitettua suunnitelmaa ei ole
Ei strategiaa päässäsi. Kirjoitettuna jonnekin, mistä voit lukea sen uudelleen: minkä setupin otat, millä positiokoolla, missä poistut ja mikä saa sinut lopettamaan päiväksi. Jos sitä ei ole kirjoitettu, sitä ei voi rikkoa. Se kuulostaa vapaudelta, mutta juuri se on ongelma. Et voi parantaa jotain, jolla ei ole kiinteää versiota, johon verrata.
Kaupankäynti vinkkien, signaalien ja muiden ihmisten vakaumuksen varassa
Lainatulla kaupalla ei ole poistumista, koska varmuus tuli joltakulta muulta, eikä se siirry. Kun kauppa kääntyy sinua vastaan, sinulla ei ole mitään, mistä tarkistaa. Siksi myös tappiollisesta signaalipalvelusta on niin vaikea luopua: et koskaan rakentanut sitä, mikä kertoisi sinulle, ettei se toimi.
Et tiedä, mitä edestakainen kauppa sinulle maksaa
Useimmat aloittelijat osaavat nimetä tavoittelemansa voiton mutta eivät sisään ja ulos pääsemisen kustannusta. Spread, välityspalkkio ja yön yli -rahoitus, jos sellaista on. Ne lähtevät jokaisesta kaupasta, niin voittajista kuin häviäjistäkin, ja pienillä positiokoilla ne ovat paljon suurempi osa tuloksesta kuin ihmiset odottavat.
| Jos edestakainen kauppa maksaa | Ja tavoittelet | Kulu on tämän verran tavoitteestasi |
|---|---|---|
| $2 | $20 | 10 % |
| $2 | $50 | 4 % |
| $2 | $100 | 2 % |
| $5 | $20 | 25 % |
Ylin ja alin rivi ovat syy siihen, että pienet, tiheät kaupat ovat niin paljon vaikeampia kuin miltä ne näyttävät. Niissä et kilpaile markkinaa vastaan. Kilpailet ensin omia kulujasi vastaan.
Kaupankäynti viidellä kohteella kerralla ensimmäisenä kuukautena
Jokaisella instrumentilla on omat kaupankäyntiaikansa, oma normaali vaihteluvälinsä ja oma reaktionsa uutisiin. Viiden seuraaminen tarkoittaa, ettet opi yhtäkään. Se tarkoittaa myös, ettet voi koskaan tietää, johtuiko tappiollinen viikko strategiasta vai siitä, ettet tiennyt yhden niistä liikkuvan klo 15.00. Yksi instrumentti, kunnes sinulla on sillä viisikymmentä kauppaa.
Jos haluat lyhyen version kaikista tämän sivun kymmenestä syystä, se on tämä: melkein yksikään niistä ei liity kaavion lukemiseen.
Näin selvität, mikä niistä on sinun
Ota seuraavat kaksikymmentä kauppaa ja kirjaa niistä seitsemän asiaa. Ei hienoa taulukkoa, muistivihko riittää.
- Päivä ja instrumentti.
- Syy sisääntuloon yhdellä lauseella, kirjoitettuna ennen klikkausta.
- Suunnittelemasi stop loss ja tavoite.
- Missä oikeasti poistuit.
- Kuinka monta prosenttia tilistä riskeerasit.
- Noudatitko omaa suunnitelmaasi, kyllä vai ei.
- Miltä sinusta tuntui, kahdella tai kolmella sanalla.
Lue sitten kaksikymmentä kauppaa läpi ja laske. Jos riskeerattu prosentti heittelee, syy yksi. Jos tappiosi ovat johdonmukaisesti voittojasi suurempia, syy kaksi. Jos rivejä on enemmän kuin odotit, syy kolme. Jos suunnitellut ja toteutuneet poistumiset eivät jatkuvasti täsmää, syy neljä. Jos positiokoko hyppää punaisen rivin jälkeen, syy viisi.
”Noudatin suunnitelmaa (K/E)” -sarake on sivun hyödyllisin asia. Se erottaa kaksi täysin eri ongelmaa. Jos noudatit suunnitelmaasi ja hävisit silti, ongelma on strategia. Jos et noudattanut sitä, strategiaa ei koskaan testattu, eikä sen muuttaminen kertoisi sinulle mitään.
Yhdeksän kuukautta syytin väärää asiaa
Hävisin lähes yhdeksän kuukautta, ja suurimman osan siitä ajasta olin varma, että ongelma oli strategia. Jokainen tappioputki sai minut etsimään parempaa. Eri indikaattori, eri säännöt, jotain, mikä ei ollut rikki.
Strategia ei ollut se, mikä oli rikki. Riskienhallintaa ei ollut lainkaan. Minulla ei ollut kiinteää summaa, jonka olin valmis häviämään yhdessä kaupassa, joten positiokoko vaihteli sen mukaan, kuinka varmalta minusta tuntui, ja tunsin itseni aina varmimmaksi juuri ennen huonoimpia päätöksiä.
Kun lopulta lukitsin summan, jonka riskeeraisin yksittäisessä kaupassa, enkä enää muuttanut sitä, tappioputki loppui. Ei siksi, että analyysini olisi parantunut sillä viikolla, koska se ei parantunut. Samat arviot oikein mitoitettuina lakkasivat kasautumasta kuopaksi, josta en olisi päässyt ylös.
Juuri tuo yksi muutos esti tiliä menemästä nollaan, ja siksi tämän listan ensimmäinen kohta on positiokoko eikä mikään sisääntuloihin liittyvä.
Yksi muutos, joka liikuttaa lukua eniten
Jos korjaat vain yhden asian, korjaa positiokoko. Se on aritmetiikkaa eikä arvostelukykyä, joten se toimii myös niinä päivinä, kun arvostelukykysi ei toimi.
Laske se tässä järjestyksessä ennen sisääntuloa:
- Tili on 2 000. Yksi prosentti siitä on 20. Se on enintään se, mitä tämä kauppa saa maksaa sinulle.
- Sisääntulo on 50,00 ja stop loss 47,00, joten jokainen yksikkö riskeeraa 3,00.
- 20 jaettuna 3:lla on 6. Ostat 6 yksikköä, et sitä määrää, joka tuntui oikealta.
Järjestyksellä on väliä. Useimmat häviävät kaupankävijät valitsevat ensin positiokoon ja etsivät sitten siihen sopivan stop lossin. Tee se toisin päin: markkina päättää stop lossisi ja matematiikka positiokokosi. Lisää aiheesta oppitunnissa riskienhallinta kaupankäynnissä.
Usein kysyttyä
Mikä on kaupankäynnin suurin virhe?
Jos mittarina on se, kuinka nopeasti se tuhoaa tilejä, liian suuren riskin ottaminen yhdessä kaupassa. Jos mittarina on se, kuinka moneen ihmiseen se vaikuttaa, kirjoitetun suunnitelman puuttuminen, koska jokainen muu tämän sivun virhe helpottuu, kun rikottavaa ei ole. Nämä kaksi liittyvät toisiinsa: suunnitelma on enimmäkseen joukko positiokokoa koskevia päätöksiä, jotka teit rauhallisena.
Korjaisiko isompi tili tämän?
Ei. Jokainen yllä oleva luku on prosenttiosuus, eivätkä prosentit välitä siitä, paljonko tilillä on rahaa. Kaupankävijä, joka riskeeraa 20 % per kauppa, menettää 50 000:n tilin samalla tavalla kuin 500:n tilin, vain aluksi hitaammin ja lopussa kalliimmin.
Pitäisikö minun palata demotilille?
Alustan opetteluun kyllä. Minkään yllä olevan kuuden syyn korjaamiseen enimmäkseen ei. Viisi kuudesta on tunnepohjaisia, eikä tunnetta ole, kun raha ei ole oikeaa. Hyvin pieni oikea tili opettaa sinulle itsestäsi enemmän kuin suuri demotili.
Kuinka kauan kestää, ennen kuin lakkaan häviämästä?
Rehellistä lukua ei ole, ja jokainen, joka antaa sinulle sellaisen, myy jotain. Voit mitata sitä, pieneneekö keskimääräinen tappiosi ja muuttuuko päiväkirjasi ”Noudatin suunnitelmaa (K/E)” -sarake enimmäkseen K-merkinnöiksi. Nämä kaksi liikkuvat ennen saldoa.
Onko vika strategiassani vai minussa?
Kaksikymmentä kirjattua kauppaa kertoo sen, eikä mikään muu kerro. Useimmat olettavat vian olevan strategiassa, vaihtavat sen eivätkä siksi koskaan pääse kahteenkymmeneen kauppaan millään yksittäisellä lähestymistavalla. Se on oma syynsä hävitä rahaa, ja luultavasti kaikista yleisin.
Lyhyesti
Kaupankävijät, jotka lakkaavat häviämästä rahaa, tekevät sen harvoin löytämällä paremman signaalin. He tekevät sen pitämällä jokaisen kaupan niin pienenä, että väärässä olemisesta selviää, käymällä kauppaa harvemmin, kirjoittamalla poistumisen ennen sisääntuloa ja pitämällä niin rehellistä kirjaa, että sen kanssa voi väitellä.
Mikään siitä ei ole jännittävää, eikä mitään siitä myydä. Se on vain sitä, mitä jää jäljelle, kun poistaa kaiken, mikä ei toimi.