بیشتر آدمها برای جواب دادن به این سؤال به موجودی حسابشان نگاه میکنند. مشکل اینجاست که موجودی حساب تنها چیزی است که نمیتواند به آن جواب بدهد. یک استراتژی خوب میتواند هفتهها ضرر بدهد. یک استراتژی بد میتواند هفتهها سود بدهد. تا وقتی این اتفاق در جریان است، نمیتوانید تشخیص بدهید کدام به کدام است.
راه بهتری هم هست. پنج عدد لازم دارد، و بیشتر از آنچه دوست دارید معامله.
چرا موجودی حساب نمیتواند جواب را به شما بگوید
یک معامله تقریباً هیچچیز به شما نمیگوید. بیست معامله هم هنوز تقریباً هیچچیز نمیگوید. این یک جمله انگیزشی نیست، حساب و کتاب است، و در چرا ترید اینقدر سخت است کامل توضیح داده شده است.
برای اینکه بهطور معقول مطمئن باشید استراتژیای که ۵۵٪ مواقع میبرد فقط شیر یا خط نیست، به حدود ۷۸۵ معامله نیاز دارید. پس اگر استراتژی را بر اساس ماه گذشته قضاوت میکنید، دارید حدس میزنید.
کاری که زودتر میتوانید انجام دهید، اندازهگیری چیزهایی است که خیلی زودتر از موجودی حساب به ثبات میرسند.
پنج عددی که میتوانند
هر پنج عدد از سوابق معاملاتی شما بیرون میآیند. نرمافزار لازم ندارید، و هیچکدامشان موجودی حساب نیست.
اول، کلمهای که لازمش خواهید داشت: R. R مبلغی است که در یک معامله ریسک میکنید. اگر $۱۰۰ ریسک کنید و $۲۰۰ ببرید، این یک سود ۲R است. اگر همان $۱۰۰ را از دست بدهید، این یک ضرر ۱R است. فکر کردن بر حسب R به شما امکان میدهد معاملههایی با اندازههای مختلف را با هم مقایسه کنید.
| عدد | چطور به دست میآید | چه چیزی به شما میگوید |
|---|---|---|
| تعداد معاملهها | بشمارید. فقط معاملههای دقیقاً همین استراتژی | اینکه آیا چهار عدد دیگر فعلاً معنایی دارند یا نه |
| نرخ برد (وینریت) | تعداد معاملههای سودده تقسیم بر کل معاملهها | به تنهایی خیلی کم. فقط در کنار ردیف بعدی اهمیت دارد |
| میانگین سود در برابر میانگین ضرر | میانگین سود تقسیم بر میانگین ضرر، بر حسب R | اینکه استراتژی وقتی درست از آب درمیآید به اندازه کافی پول میدهد یا نه |
| امید ریاضی | پایینتر را ببینید | اینکه استراتژی پول درمیآورد یا پول از دست میدهد |
| بدترین ضررهای پیاپی | طولانیترین رشته ضررها تا اینجا | اینکه حجم پوزیشن شما میتواند از آن جان سالم به در ببرد یا نه |
آدمها به نرخ برد خیره میشوند و امید ریاضی را نادیده میگیرند. نرخ برد ۷۰٪ بیارزش است اگر ضررها چهار برابر سودها باشند. نرخ برد ۳۵٪ عالی است اگر معاملههای سودده به اندازه کافی بزرگ باشند.
امید ریاضی عددی است که تکلیف را روشن میکند
امید ریاضی یعنی یک معامله بهطور میانگین چقدر میارزد. فرمولش کوتاه است:
امید ریاضی = (نرخ برد × میانگین سود) − (نرخ باخت × میانگین ضرر)
فرض کنید ۴۰٪ مواقع میبرید، میانگین سودتان $۲۰۰ و میانگین ضررتان $۱۰۰ است. نتیجه میشود (۰٫۴۰ × ۲۰۰) − (۰٫۶۰ × ۱۰۰)، یعنی ۸۰ − ۶۰، پس $۲۰ در هر معامله. در ۱۰۰ معامله، این میشود $۲٬۰۰۰. نه از زرنگی. از داشتن یک مزیت (اِج) و اینکه بگذارید کارش را بکند.
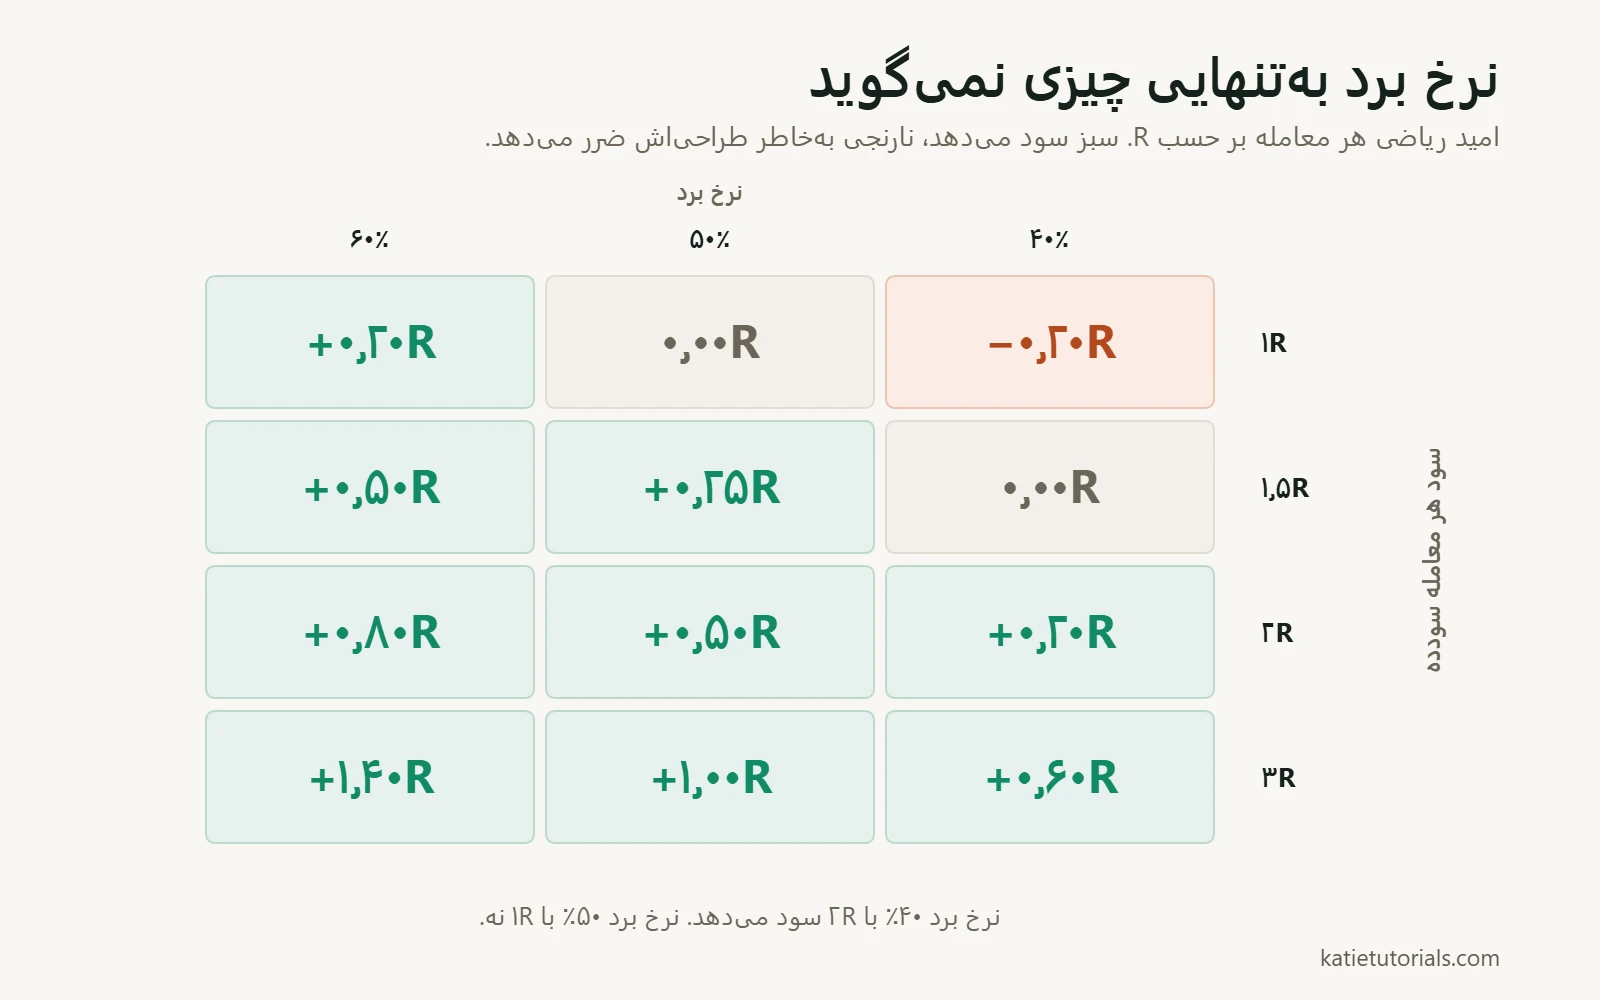
همین ایده بر حسب R راحتتر خوانده میشود. این ارزش یک معامله برای ترکیبهایی است که آدمها واقعاً به کار میبرند:
| سود هر معامله سودده | نرخ برد ۴۰٪ | نرخ برد ۵۰٪ | نرخ برد ۶۰٪ |
|---|---|---|---|
| ۱R | −۰٫۲۰R | ۰٫۰۰R | +۰٫۲۰R |
| ۱٫۵R | ۰٫۰۰R | +۰٫۲۵R | +۰٫۵۰R |
| ۲R | +۰٫۲۰R | +۰٫۵۰R | +۰٫۸۰R |
| ۳R | +۰٫۶۰R | +۱٫۰۰R | +۱٫۴۰R |
دو چیز به چشم میآید. اگر سودهای شما هماندازه ضررهایتان باشند (ردیف ۱R)، فقط برای سر به سر شدن، آن هم قبل از هزینهها، باید بیش از نیمی از مواقع ببرید. به همین دلیل اسکالپینگ با هدفهای کوچک سختتر از آن است که به نظر میرسد. و استراتژیای که با نرخ برد ۴۰٪ سود ۲R میگیرد، پول درمیآورد در حالی که از هر پنج بار سه بار اشتباه میکند.
هر چیزی در صفر یا زیر صفر، استراتژیای نیست که ماه بدی را میگذراند. ذاتاً طوری ساخته شده که ضرر بدهد، و هیچ مقدار انضباطی درستش نمیکند.
پنج معامله سودده که هیچچیز را ثابت نکردند
یک استراتژی بینقص به نظر میرسید چون پنج معامله اولش همه سودده بودند. پنج تا پشت سر هم کافی است تا احساس شکستناپذیری کنید، و به هیچ وجه کافی نیست تا چیزی را بدانید. آن موقع این را نمیفهمیدم، پس حجمم را بالا بردم و شروع به برنامهریزی کردم.
بعد بازار کمی تغییر کرد و همهچیز از هم پاشید. همان قوانینی که بیعیب به نظر میرسیدند، شروع کردند به تولید ضرر پشت ضرر. چیزی که من اثبات خوانده بودم، یک دوره خوششانسی بود.
نزدیک به صد معامله طول کشید تا اعداد چیزی بگویند که بتوانم به آن تکیه کنم. هیچ آدم عجولی دوست ندارد این را بشنود. با این حال، هنوز مفیدترین چیزی است که درباره آزمودن یک استراتژی میدانم.
چند معامله لازم است تا بتوانید به جواب اعتماد کنید
امید ریاضی از پانزده معامله، شایعه است. تقریباً، هر تعداد معامله این را به شما میگوید:
| معاملههای ثبتشده | چه میتوانید بگویید |
|---|---|
| زیر ۲۰ | هیچچیز. چیزی را تغییر ندهید |
| ۲۰ تا ۵۰ | اینکه به برنامه پایبند بودهاید یا نه. نه اینکه برنامه کار میکند یا نه |
| ۵۰ تا ۱۰۰ | یک برداشت اولیه از امید ریاضی و بدترین رشته ضررهایتان. آن را موقت بدانید |
| ۱۰۰ تا ۳۰۰ | یک تخمین قابل استفاده، اگر بازار زیر پایتان عوض نشده باشد |
| چند صد | کافی برای تشخیص یک مزیت کوچک از شانس |
حقیقت ناخوشایند این است که بیشتر تریدرهای خرد هیچوقت آنقدر معامله از یک روش ثبت نمیکنند که بدانند جواب داده یا نه. بعد از هر دوره بد روش را عوض میکنند، که شمارش را به صفر برمیگرداند. بعد سالها همین کار را تکرار میکنند.
خراب است، یا این عادی است؟
این سؤالی است که آدمها واقعاً میپرسند، معمولاً وسط یک افت سرمایه (دراوداون). اینطور میتوانید این دو را از هم تشخیص بدهید.
| چیزی که میبینید | احتمالاً عادی | احتمالاً خراب |
|---|---|---|
| پنج یا شش ضرر پشت سر هم | بله. با نرخ برد ۴۵٪ تقریباً همه در ۱۰۰ معامله این را میبینند | فقط اگر ضررها بزرگتر از برنامهتان باشند |
| افت سرمایهای عمیقتر از هر چیزی که قبلاً دیدهاید | شاید، اگر سوابقتان کوتاه است | وقتی خیلی از بدترین رشته ضررهایتان فراتر رفت، ارزش بررسی دارد |
| نرخ برد پایین آمد، R نه | احتمالاً تصادف آماری | اگر ۱۰۰ معامله یا بیشتر ادامه پیدا کند، شاید ستاپ دیگر کار نکند |
| ضررهای بزرگتر از برنامه | تصادف آماری نیست | مشکل اجراست، نه مشکل استراتژی |
| پیدا کردن ستاپها سخت شده | بازار عوض شده | شاید استراتژی به شرایطی میخورد که تمام شدهاند |
مهمترین ردیف چهارمی است. اگر ضررهایتان بزرگتر از برنامهتان است، اصلاً استراتژی را آزمایش نکردهاید، چون چیزی که اجرا کردید آن استراتژی نبود.
نشانههایی که هیچوقت واقعاً آن را آزمایش نکردهاید
قبل از اینکه تصمیم بگیرید استراتژی کار نمیکند، اینها را کنار بگذارید. هر چهارتا خیلی رایجتر از یک روش خراب هستند.
- قوانین را وسط آزمایش تغییر دادید. در این صورت نمونه شما نمونه هیچچیز نیست.
- قوانین را رعایت نکردید. اگر ستون «پایبندی به برنامه (بله/خیر)» در ژورنال شما بیشتر «خیر» است، انضباطتان را آزمایش کردهاید، نه استراتژیتان را.
- قوانین آنقدر مبهم بودند که نمیشد شکستشان. «پولبک را بخرید» قانون نیست. «اولین بسته شدن بالای EMA ۲۰ بعد از دو بار برخورد به سطح را بخرید» قانون است.
- حجم پوزیشنتان مدام تغییر میکرد. اگر ریسک از معاملهای به معامله دیگر فرق میکرد، نتایج قابل مقایسه نیستند و امید ریاضی بر حسب R معنایی ندارد.
بکتست چقدر ارزش دارد
آزمایش استراتژی روی دادههای گذشته مفید است، و بیش از حد تبلیغ میشود. تقسیمبندی صادقانهاش این است.
چیزی که به شما میدهد: یک نمونه بزرگ در زمان کوتاه، تصوری از بدترین افت سرمایهای که این روش داشته است، و راهی سریع برای کنار گذاشتن ایدههایی که هیچوقت جواب ندادهاند.
چیزی که نمیتواند به شما بدهد: صداقت درباره گذشته. شما از قبل میدانید ماجرا چطور تمام شد، و هر انتخابی که هنگام آزمایش میکنید از همین شکل میگیرد. به اندازه کافی قانون اضافه کنید، و هر دورهای از تاریخ را میشود سودده کرد. این هیچچیز درباره دوره بعدی به شما نمیگوید. و رفتار خودتان را نمیتوانید بکتست کنید، که معمولاً محدودیت اصلی همین است.
حد وسط عملی: از بکتست برای رد کردن ایدهها استفاده کنید، نه برای تأیید آنها. بعد ایدههایی را که باقی ماندند با کوچکترین حجمی که کارگزارتان اجازه میدهد بهصورت زنده آزمایش کنید (فوروارد تست). استراتژیای که روی کاغذ کار میکند و در حساب واقعی از هم میپاشد، نتیجه عادی است، نه استثنا.
پرسشهای رایج
از کجا بفهمم استراتژی معاملاتیام کار میکند؟
امید ریاضی را از دستکم صد معامله ثبتشده حساب کنید که در آنها قوانین را رعایت کرده و ریسک را ثابت نگه داشتهاید. اگر بعد از هزینهها بهوضوح بالای صفر است، کار میکند. اگر نمیتوانید حسابش کنید چون سوابقی وجود ندارد، این جواب سؤال فوریتری است.
یک استراتژی خوب باید چه نرخ بردی داشته باشد؟
چنین عددی وجود ندارد. نرخ برد فقط در کنار نسبت سود به ریسک شما معنا پیدا میکند. ۳۵٪ با ۳R عالی است و با ۱R مرگبار.
چه مدت باید یک استراتژی را آزمایش کنم؟
معاملهها را بشمارید، نه هفتهها را. صد معامله حداقل معقولی برای اولین حکم است. این عدد را قبل از شروع تعیین کنید. اگر وسط افت سرمایه تعیینش کنید، در بدترین لحظه متوقف میشوید.
آیا بیش از یک استراتژی را اجرا کنم؟
نه تا وقتی که اولی چند صد معامله ثبتشده داشته باشد. دو استراتژی نمونه هر کدام را نصف میکنند و احتمال اینکه درباره هیچکدام چیزی یاد نگیرید را دو برابر.
خلاصه
پنج عدد: تعداد معاملهها، نرخ برد، میانگین سود در برابر میانگین ضرر، امید ریاضی، بدترین رشته ضررها. امید ریاضی حکم نهایی است. تعداد معاملهها تعیین میکند که این حکم معنایی دارد یا نه. موجودی حساب در این فهرست نیست.
بیشتر استراتژیهایی که کنار گذاشته میشوند هیچوقت آزمایش نشدند. نیمهکاره رها شدند.