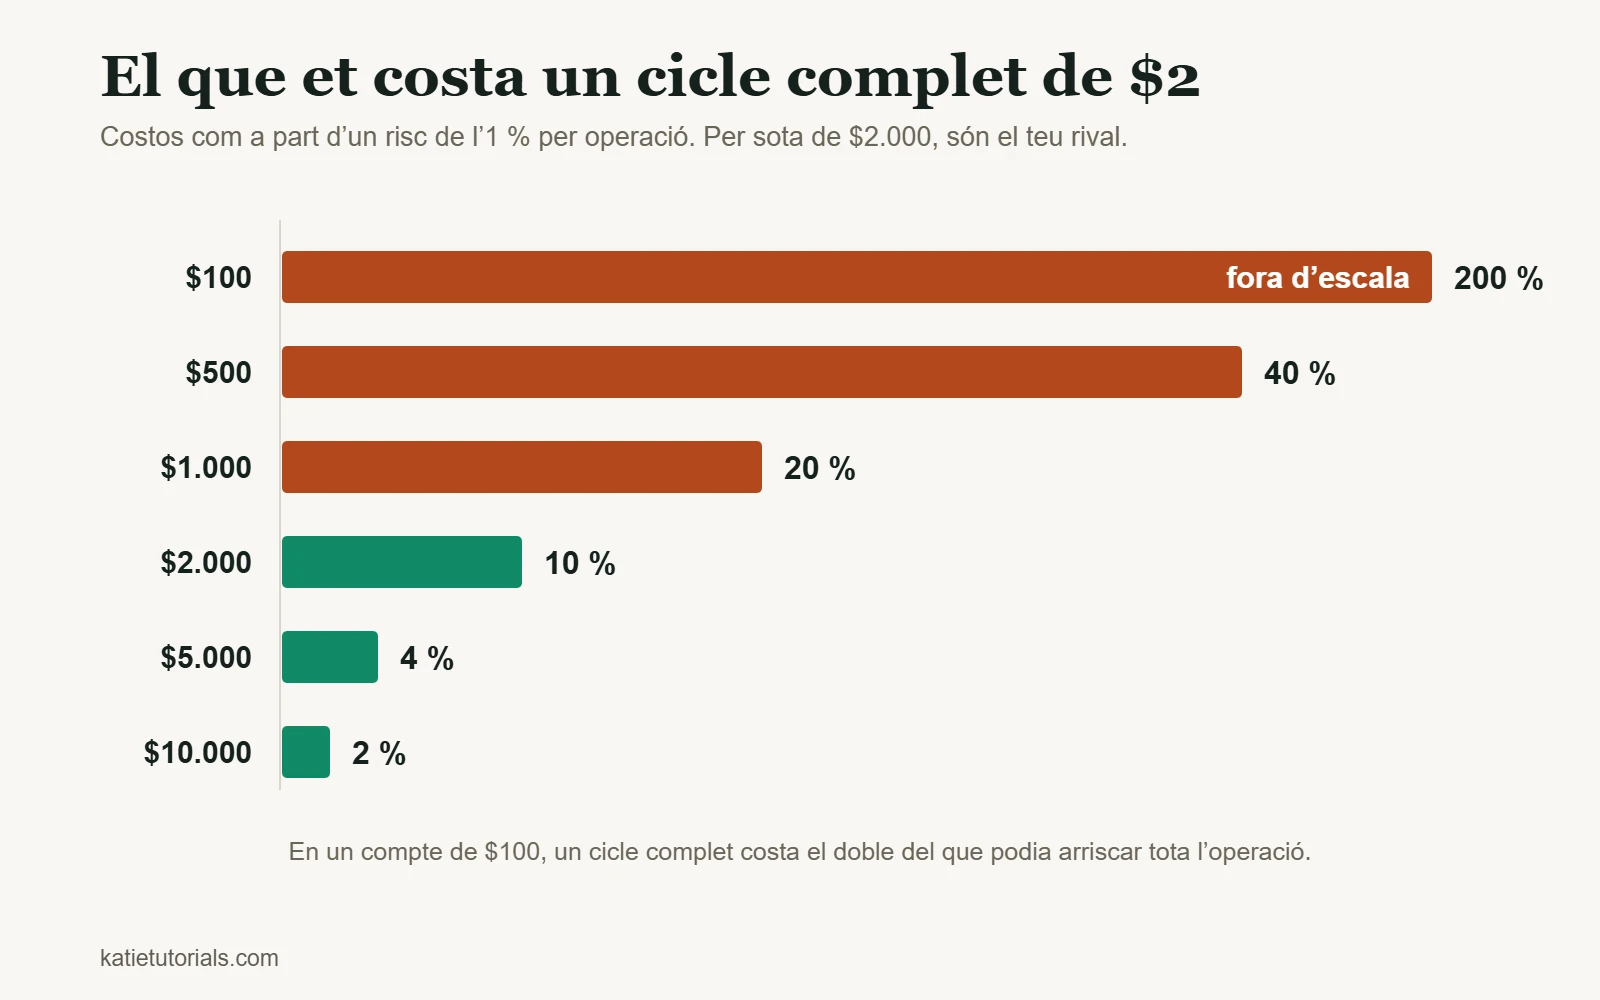
La resposta honesta no és una xifra. És una proporció. El teu compte ha de ser prou gran perquè el cost de fer una operació sigui petit al costat del que arrisques en aquella operació. Tota la resta es deriva d’aquesta única relació.
La majoria de respostes a aquesta pregunta són o bé el dipòsit mínim d’un bròquer, que és màrqueting, o bé una xifra que algú s’ha inventat. Aquesta pàgina la calcula.
La proporció que realment ho decideix
Dues xifres fixen el teu llindar. La primera és el teu risc per operació, que per a un principiant és l’1 % del compte. La segona és el que et costa un cicle complet (entrada i sortida): el spread (la diferència entre el preu de compra i el de venda), més la comissió, més qualsevol cost de finançament.
Posem que un cicle complet costa $2, que és una quantitat modesta. Això és el que vol dir amb comptes de mides diferents:
| Compte | Risc de l’1 % per operació | Un cicle complet de $2 és | Què vol dir |
|---|---|---|---|
| $100 | $1 | el 200 % del teu risc | Els costos són més grans que l’operació. No és possible |
| $500 | $5 | 40 % | Has de superar el mercat en un 40 % només per arribar al punt d’equilibri |
| $1.000 | $10 | 20 % | Molt difícil. Una de cada cinc operacions guanyadores paga el bròquer |
| $2.000 | $20 | 10 % | La primera mida que es pot considerar viable |
| $5.000 | $50 | 4 % | Els costos són un llast normal i no el rival principal |
| $10.000 | $100 | 2 % | Còmode |
Aquesta taula és tot l’article. Per sota d’uns $2.000 no operes realment contra el mercat. Operes contra els teus propis costos de transacció, i guanyen ells, perquè es cobren amb tota seguretat mentre que el teu benefici només és una probabilitat.
Dos matisos a favor teu. Si el teu bròquer no cobra res i el spread és estret, la columna de costos s’encongeix, i el llindar també. I si arrisques el 2 % en comptes de l’1 %, les proporcions es redueixen a la meitat, tot i que això és guanyar marge assumint més risc, no tenint més diners.
Pots començar amb $100?
Pots obrir un compte. No pots aplicar una estratègia.
Amb un risc de l’1 %, això és un dòlar per operació, i no hi ha cap instrument en què un dòlar de risc sobrevisqui al spread. Per fer-ho funcionar hauries d’arriscar el 10 % o el 20 % per operació, i aleshores quatre o cinc pèrdues normals s’enduen la major part del compte. Les pèrdues normals no són rares.
Amb $100 el que sí que pots fer és aprendre la mecànica amb diners reals en joc, cosa que t’ensenya més sobre el teu propi comportament que qualsevol compte demo. Tracta-ho com una matrícula, no com un capital. Dona per fet que els perdràs, i no extrapolis els resultats al teu cap.
N’hi ha prou amb $500? I amb $1.000?
N’hi ha prou per operar, però no perquè els resultats signifiquin gaire cosa. Amb $500 dones al bròquer el 40 % del teu risc en cada cicle complet, de manera que una estratègia que seria rendible amb una mida més gran pot perdre diners amb aquesta. Aquest és el parany de «comença amb poc i fes-lo créixer»: la versió petita és més difícil que la gran, no més fàcil.
Si el que tens són $500, l’ús assenyat que en pots fer és aplicar la teva estratègia real amb el teu percentatge de risc real durant cinquanta operacions i jutjar les decisions més que el saldo, amb el mètode de com saber si la teva estratègia funciona.
La regla americana dels $25.000 s’acaba d’eliminar
Qualsevol persona que s’hagi informat sobre això en els últims vint anys haurà sentit que per fer trading intradia als Estats Units calen $25.000, segons la regla del pattern day trader. Ja no és així, i la majoria de pàgines encara diuen que sí.
La FINRA va proposar substituir la regla el desembre de 2025, i la Securities and Exchange Commission va aprovar el canvi el 14 d’abril de 2026. L’aprovació elimina la designació de pattern day trader i el requisit de capital mínim de $25.000, i els substitueix per requisits de marge intradia que s’apliquen als comptes de marge en general.
Dues notes pràctiques. Hi ha un període de transició en què les entitats poden continuar funcionant amb el sistema antic, així que és possible que el teu bròquer encara apliqui el llindar antic de moment. Consulta-ho amb ell i no amb un article. I l’antic mínim de $2.000 per poder obrir un compte de marge és un requisit a part.
El canvi de regla tampoc no altera res de la taula d’abans. Eliminar un llindar reglamentari no elimina el llindar aritmètic.
Pots guanyar $1.000 al dia?
Aquesta pregunta se sol fer pensant en uns ingressos, així que responem-la amb aritmètica i no amb ànims.
Mil dòlars al dia en uns vint dies hàbils són $20.000 al mes. Calcula a la inversa la mida de compte que caldria:
| Rendiment mensual | Amb $10.000 | Amb $100.000 | Amb $500.000 |
|---|---|---|---|
| 2 % | $200 | $2.000 | $10.000 |
| 5 % | $500 | $5.000 | $25.000 |
| 10 % | $1.000 | $10.000 | $50.000 |
Llegeix l’última fila amb atenció. Un 10 % mensual sostingut és excepcional, molt per sobre del que la majoria de fons professionals aconsegueixen en qualsevol període llarg, i fins i tot amb aquest rendiment $20.000 al mes requereixen un compte de $200.000. Amb un 3 % mensual, que continua sent molt bo, en calen més aviat $670.000.
La taula és aquí per donar-te l’escala, no un objectiu. La conclusió útil és que qui presenta $1.000 al dia com un objectiu realista per a un compte petit descriu un rendiment que no existeix de manera fiable, i normalment ven el curs que l’explica.
Els diners que no hauries de fer servir
A banda de quants, hi ha la qüestió de quins diners. Aquesta part no és complicada.
- Diners que necessites per al lloguer, les factures o el menjar durant l’any vinent.
- Diners manllevats, incloses les targetes de crèdit, els descoberts i els préstecs de la família.
- Un fons d’emergència, que fa una feina més important allà on és.
- Diners que, si els perdessis, hauries d’explicar a algú que no va acceptar el risc.
El motiu no és moral. És mecànic. Els diners que no et pots permetre perdre canvien la manera com operes, i la canvien en la direcció de tots els errors d’aquest lloc web. Aguantes les perdedores perquè no pots acceptar la pèrdua, i talles les guanyadores perquè necessites la certesa. La mida del compte importa menys que poder mirar amb indiferència qualsevol operació que hi facis.
Com em vaig sentir amb 200 dòlars, i què va canviar amb 1.000
Vaig començar amb 200 dòlars. No n’hi havia prou, i el motiu no tenia gairebé res a veure amb el mínim del bròquer.
Amb aquella mida, cada error normal s’enduia una part gran del compte, i una part gran no és una xifra, és una sensació. Una mala operació i la decisió següent es pren sota pressió, que és exactament com arriba la segona mala operació. El compte era massa petit perquè el risc d’una sola operació pogués ser mai petit.
Més endavant vaig passar a 1.000 dòlars. Les operacions no eren millors. El que va canviar és que podia fixar el risc d’una sola operació en un nivell que tingués sentit i encara conservar un compte després d’una ratxa de pèrdues, i equivocar-me va deixar de semblar una emergència.
Això és el que et compra realment la mida del compte: marge per equivocar-te diverses vegades seguides sense abandonar ni doblar la posició. No et compra una anàlisi millor, i ningú no hauria d’esperar-ho.
Aleshores, quina és la xifra?
Si ajuntem l’aritmètica i el comportament:
| Si tens | L’ús honest que en pots fer |
|---|---|
| Menys de $500 | Matrícula. Aprèn la mecànica amb diners reals i dona per fet que els perdràs |
| De $500 a $2.000 | Una prova real de les teves decisions, en què el saldo encara estarà dominat pels costos |
| De $2.000 a $10.000 | Un compte operatiu en què els resultats comencen a reflectir l’estratègia |
| Més de $10.000 | Els costos són un llast menor. Ara la limitació ets completament tu |
I la xifra molt més important, sigui quina sigui la mida: el percentatge del compte que arrisques per operació, que s’explica a gestió del risc en el trading. Un compte disciplinat de $2.000 sobreviu a un d’indisciplinat de $50.000, i no és una manera de parlar.
Preguntes freqüents
N’hi ha prou amb $10 per començar a fer trading?
No. Alguns bròquers ho accepten, cosa que és una decisió de màrqueting i no una afirmació sobre si pot funcionar. Amb $10 no hi ha cap risc per operació prou petit per tenir sentit ni cap estructura de costos que deixi res de marge.
Hauria d’afegir diners a un compte que perd?
No mentre continuï perdent. Afegir fons durant una caiguda del capital (drawdown) és el mateix impuls que augmentar la mida després d’una pèrdua, amb un abric més respectable. Primer comprova que l’estratègia guanya diners, i després finança-la. Afegir diners a un enfocament que perd només compra més pèrdues.
És millor començar amb poc i créixer, o esperar i estalviar més?
Comença amb poc per aprendre, però entén que el compte petit juga una versió més difícil del joc a causa de la proporció de costos. L’error habitual és concloure, a partir d’un compte petit en pèrdues, que l’estratègia no funciona, quan la conclusió honesta és que mai no se li ha fet una prova justa.
En resum
El teu llindar el fixen els costos, no el mínim del bròquer. Per sota d’uns $2.000, el cicle complet es menja una part massa gran d’un risc de l’1 % perquè els resultats signifiquin res, i per sota de $500 estàs pagant una matrícula, no fent trading.
El llindar americà de $25.000 per al trading intradia es va eliminar l’abril de 2026, cosa que canvia la normativa i res de l’aritmètica.