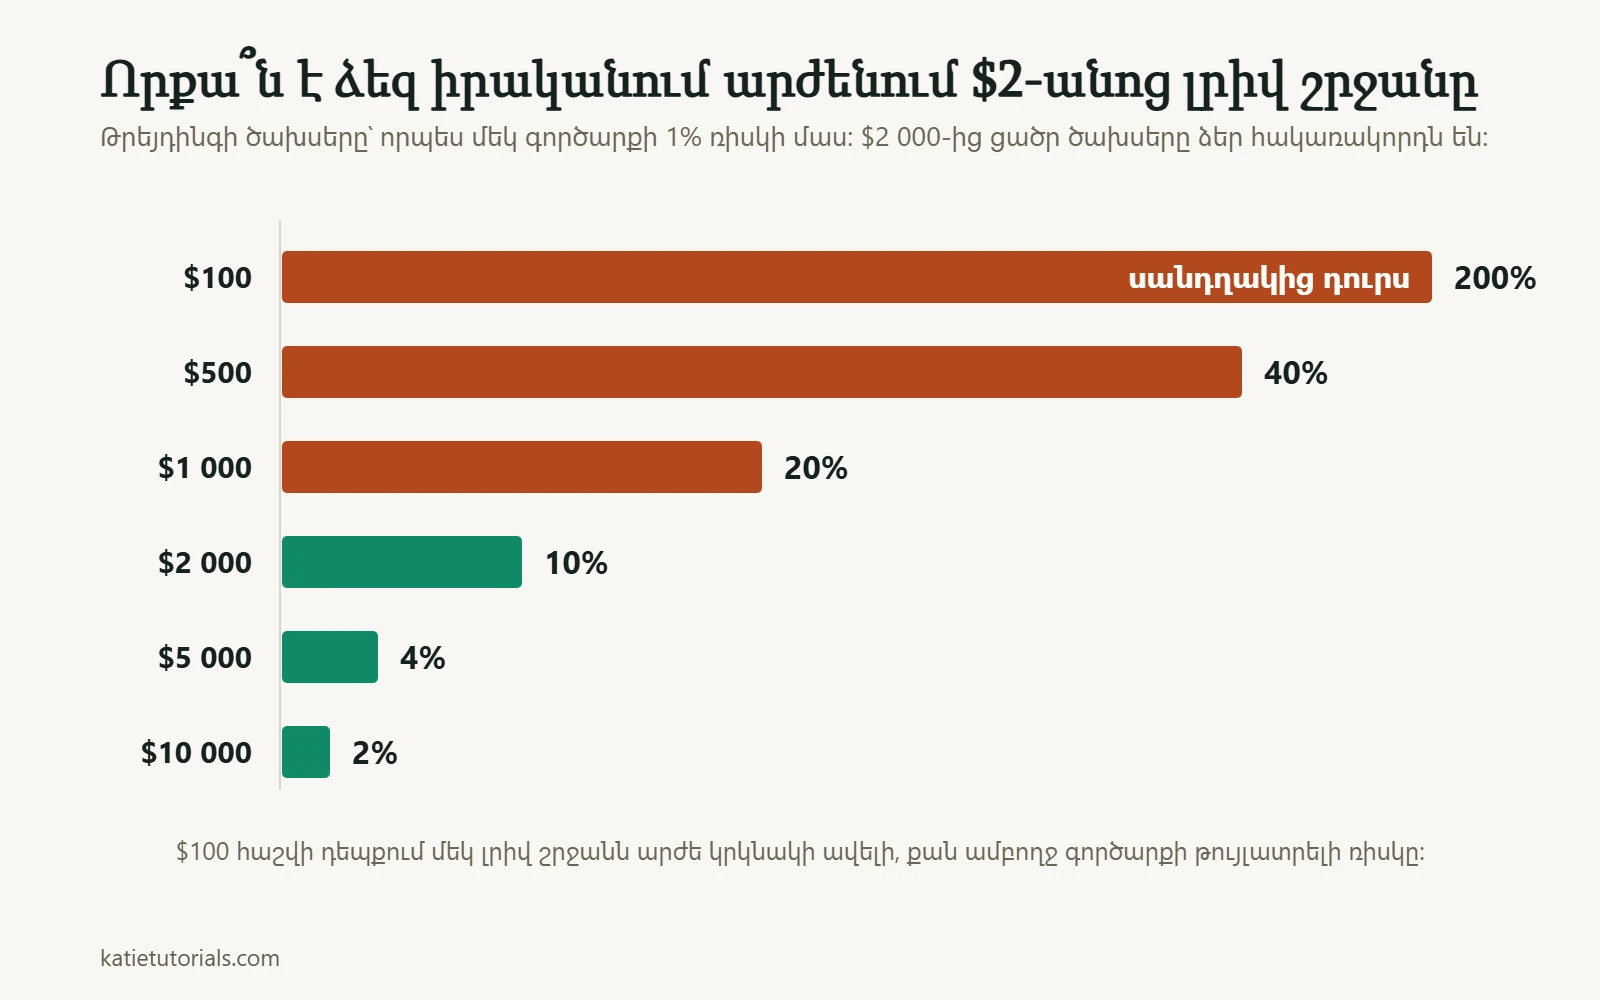
Ազնիվ պատասխանը թիվ չէ։ Դա հարաբերակցություն է։ Ձեր հաշիվը պետք է այնքան մեծ լինի, որ գործարք բացելու ծախսը փոքր լինի այն գումարի համեմատ, որը ռիսկի եք դնում այդ գործարքում։ Մնացած ամեն ինչ բխում է այս մեկ կապից։
Այս հարցի պատասխանների մեծ մասը կամ բրոքերի նվազագույն ավանդն է, որը մարքեթինգ է, կամ ինչ-որ մեկի հորինած թիվ։ Այս էջում մենք այն կհաշվարկենք։
Հարաբերակցությունը, որն իրականում որոշում է ամեն ինչ
Ձեր նվազագույն շեմը որոշում են երկու թիվ։ Առաջինը ձեր ռիսկն է մեկ գործարքի վրա, որը սկսնակի համար հաշվի 1%-ն է։ Երկրորդն այն է, թե որքան է ձեզ արժենում լրիվ շրջանը (մուտք և ելք)՝ սպրեդը, գումարած միջնորդավճարը, գումարած ֆինանսավորման ցանկացած ծախս։
Ենթադրենք՝ լրիվ շրջանն արժե $2, ինչը համեստ թիվ է։ Ահա թե դա ինչ է նշանակում հաշվի տարբեր չափերի դեպքում.
| Հաշիվ | 1% ռիսկ մեկ գործարքի վրա | $2 լրիվ շրջանը կազմում է | Ինչ է դա նշանակում |
|---|---|---|---|
| $100 | $1 | ձեր ռիսկի 200%-ը | Ծախսերն ավելի մեծ են, քան գործարքը։ Անհնար է |
| $500 | $5 | 40% | Միայն անվնասության կետին հասնելու համար պետք է 40%-ով գերազանցեք շուկային |
| $1 000 | $10 | 20% | Շատ դժվար է։ Ամեն հինգերորդ շահույթը գնում է բրոքերին |
| $2 000 | $20 | 10% | Առաջին չափը, որը կարելի է համարել աշխատունակ |
| $5 000 | $50 | 4% | Ծախսերը սովորական բեռ են, ոչ թե գլխավոր հակառակորդ |
| $10 000 | $100 | 2% | Հարմարավետ |
Այս աղյուսակն ամբողջ հոդվածն է։ Մոտավորապես $2 000-ից ցածր դուք իրականում շուկայի հետ չեք մրցում։ Դուք մրցում եք ձեր սեփական գործարքային ծախսերի հետ, և հաղթում են դրանք, որովհետև դրանք գանձվում են անպայման, իսկ ձեր շահույթն ընդամենը հավանականություն է։
Երկու վերապահում՝ ձեր օգտին։ Եթե ձեր բրոքերը միջնորդավճար չի գանձում, և սպրեդը նեղ է, ծախսերի սյունակը փոքրանում է, իսկ դրա հետ՝ նաև նվազագույն շեմը։ Իսկ եթե ռիսկի դնեք 2%, այլ ոչ թե 1%, հարաբերակցությունները կիսով չափ կնվազեն, թեև այդ դեպքում ազատ տեղ եք ձեռք բերում ավելի մեծ ռիսկի, ոչ թե ավելի շատ գումարի հաշվին։
Կարո՞ղ եք սկսել $100-ով
Հաշիվ բացել կարող եք։ Ստրատեգիա կիրառել՝ ոչ։
1% ռիսկի դեպքում դա մեկ դոլար է մեկ գործարքի համար, և չկա մի գործիք, որտեղ մեկ դոլարի ռիսկը դիմանա սպրեդին։ Որպեսզի դա աշխատի, ստիպված կլինեիք մեկ գործարքում ռիսկի դնել 10% կամ 20%, և այդ դեպքում չորս-հինգ սովորական վնաս կխլեին հաշվի մեծ մասը։ Սովորական վնասները հազվադեպ չեն։
$100-ը պիտանի է մեխանիկան իրական գումարով սովորելու համար, և դա ձեզ ավելին կսովորեցնի ձեր սեփական վարքի մասին, քան ցանկացած դեմո հաշիվ։ Դիտեք այն որպես ուսման վարձ, ոչ թե կապիտալ։ Պատրաստ եղեք այն կորցնելու և մտքում մի բազմապատկեք արդյունքները։
Բավարա՞ր է $500-ը։ Իսկ $1 000-ը բավարա՞ր է։
Դրանք բավարար են առևտուր անելու համար, բայց բավարար չեն, որ արդյունքները շատ բան նշանակեն։ $500-ի դեպքում ամեն լրիվ շրջանի ժամանակ դուք ձեր ռիսկի 40%-ը տալիս եք բրոքերին, ուստի ստրատեգիան, որն ավելի մեծ հաշվի վրա շահութաբեր կլիներ, այս չափի դեպքում կարող է գումար կորցնել։ Սա է «սկսեք փոքրից և աճեցրեք» խորհրդի թակարդը. փոքր տարբերակն ավելի դժվար է, քան մեծը, ոչ թե ավելի հեշտ։
Եթե ձեր ունեցածը $500 է, դրա խելամիտ օգտագործումն այն է, որ հիսուն գործարքի ընթացքում կիրառեք ձեր իրական ստրատեգիան ձեր իրական ռիսկի տոկոսով և գնահատեք որոշումները, ոչ թե մնացորդը՝ հետևելով ինչպես իմանալ, արդյոք ձեր ստրատեգիան աշխատում է դասի մեթոդին։
Ամերիկյան $25 000-ի կանոնը հենց նոր վերացվել է
Նրանք, ովքեր վերջին քսան տարում ուսումնասիրել են այս հարցը, լսած կլինեն, որ Միացյալ Նահանգներում ներօրյա թրեյդինգի համար պահանջվում է $25 000՝ համաձայն «պատերն դեյ թրեյդերի» (pattern day trader) կանոնի։ Դա այլևս այդպես չէ, իսկ կայքերի մեծ մասը դեռ պնդում է, որ այդպես է։
FINRA-ն առաջարկեց փոխարինել այդ կանոնը 2025 թ. դեկտեմբերին, իսկ ԱՄՆ Արժեթղթերի և բորսաների հանձնաժողովը (Securities and Exchange Commission) փոփոխությունը հաստատեց 2026 թ. ապրիլի 14-ին։ Այդ որոշմամբ վերացվում են «պատերն դեյ թրեյդերի» կարգավիճակը և սեփական միջոցների $25 000 նվազագույն պահանջը, իսկ դրանց փոխարեն գործում են ներօրյա մարժայի պահանջներ, որոնք վերաբերում են ընդհանրապես բոլոր մարժինալ հաշիվներին։
Երկու գործնական նշում։ Կա անցումային շրջան, որի ընթացքում ընկերությունները կարող են շարունակել աշխատել հին կարգով, ուստի ձեր բրոքերն առայժմ կարող է դեռ կիրառել հին շեմը։ Ճշտեք դա բրոքերի մոտ, ոչ թե հոդվածից։ Եվ մարժինալ հաշիվ ընդհանրապես բացելու համար ավելի հին $2 000 նվազագույնն առանձին պահանջ է։
Կանոնի փոփոխությունը նաև ոչինչ չի փոխում վերևի աղյուսակում։ Կարգավորող շեմի վերացումը չի վերացնում թվաբանական շեմը։
Կարո՞ղ եք օրական $1 000 վաստակել
Այս հարցը սովորաբար տրվում է եկամտի մասին, ուստի եկեք պատասխանենք դրան թվաբանությամբ, ոչ թե խրախուսանքով։
Օրական հազար դոլարը մոտ քսան առևտրային օրում կազմում է ամսական $20 000։ Հետ հաշվարկեք, թե դրա համար որքան մեծ հաշիվ է պետք.
| Ամսական եկամտաբերություն | $10 000-ի դեպքում | $100 000-ի դեպքում | $500 000-ի դեպքում |
|---|---|---|---|
| 2% | $200 | $2 000 | $10 000 |
| 5% | $500 | $5 000 | $25 000 |
| 10% | $1 000 | $10 000 | $50 000 |
Ուշադիր կարդացեք ներքևի տողը։ Կայուն 10% ամսական եկամտաբերությունը բացառիկ է, շատ ավելի բարձր, քան այն, ինչ պրոֆեսիոնալ ֆոնդերի մեծ մասը ցույց է տալիս ցանկացած երկար ժամանակահատվածում, և նույնիսկ այդ տեմպով ամսական $20 000-ի համար անհրաժեշտ է $200 000-անոց հաշիվ։ Դեռևս շատ լավ՝ ամսական 3% եկամտաբերության դեպքում պետք է մոտ $670 000։
Աղյուսակը ցույց է տալիս մասշտաբը, ոչ թե թիրախ։ Օգտակար եզրակացությունն այն է, որ յուրաքանչյուր ոք, ով օրական $1 000-ը ներկայացնում է որպես փոքր հաշվի համար իրատեսական նպատակ, նկարագրում է եկամտաբերություն, որը հուսալիորեն գոյություն չունի, և սովորաբար վաճառում է այն բացատրող դասընթացը։
Գումար, որը չպետք է օգտագործեք
Բացի նրանից, թե որքան, կա նաև հարցը, թե որ գումարը։ Այս մասը բարդ չէ։
- Գումար, որն առաջիկա տարվա ընթացքում պետք է վարձի, կոմունալ վճարների կամ սննդի համար։
- Պարտքով վերցված գումար, ներառյալ վարկային քարտերը, օվերդրաֆտը և ընտանիքից վերցված պարտքերը։
- Արտակարգ իրավիճակների պահուստը, որն այնտեղ, որտեղ կա, ավելի կարևոր գործ է անում։
- Գումար, որի կորուստը ստիպված կլինեիք բացատրել մեկին, ով համաձայն չէր այդ ռիսկին։
Պատճառը բարոյական չէ։ Այն մեխանիկական է։ Գումարը, որը չեք կարող թույլ տալ կորցնել, փոխում է ձեր առևտրի ձևը, և փոխում է այն այս կայքում նկարագրված յուրաքանչյուր սխալի ուղղությամբ։ Դուք պահում եք վնասաբեր գործարքները, որովհետև չեք կարողանում ընդունել վնասը, և շուտ եք փակում շահութաբերները, որովհետև ձեզ երաշխավորված արդյունք է պետք։ Հաշվի չափն ավելի քիչ կարևոր է, քան այն, թե արդյոք կարող եք անտարբեր լինել դրանում ցանկացած առանձին գործարքի նկատմամբ։
Ինչպես էր զգացվում 200 դոլարը, և ինչ փոխեց 1 000-ը
Ես սկսեցի 200 դոլարով։ Դա բավարար չէր, և պատճառը գրեթե ոչ մի կապ չուներ բրոքերի նվազագույն ավանդի հետ։
Այդ չափի դեպքում ամեն սովորական սխալ խլում էր հաշվի մեծ բաժինը, իսկ մեծ բաժինը թիվ չէ, այն զգացողություն է։ Մեկ վատ գործարք, և հաջորդ որոշումն արդեն կայացվում է ճնշման տակ, և հենց այդպես էլ տեղի է ունենում երկրորդ վատ գործարքը։ Հաշիվը չափազանց փոքր էր, որպեսզի մեկ գործարքի ռիսկը երբևէ փոքր լիներ։
Հետագայում անցա 1 000 դոլարի։ Գործարքներն ավելի լավը չդարձան։ Փոխվեց այն, որ կարողանում էի մեկ գործարքի ռիսկը սահմանել խելամիտ մակարդակում և անընդմեջ վնասներից հետո դեռ հաշիվ ունենալ, և սխալվելն այլևս արտակարգ իրավիճակ չէր թվում։
Ահա թե իրականում ինչ է տալիս հաշվի չափը. մի քանի անգամ անընդմեջ սխալվելու հնարավորություն՝ առանց հանձնվելու կամ դիրքը կրկնապատկելու։ Այն ավելի լավ վերլուծություն չի տալիս, և ոչ ոք չպետք է դա սպասի դրանից։
Ուրեմն ո՞րն է այդ թիվը
Թվաբանությունն ու վարքը միասին հաշվի առնելով.
| Եթե ունեք | Դրա ազնիվ կիրառումը |
|---|---|
| $500-ից պակաս | Ուսման վարձ։ Սովորեք մեխանիկան իրական գումարով, պատրաստ եղեք այն կորցնելու |
| $500-ից $2 000 | Ձեր որոշումների իրական ստուգում, որտեղ մնացորդը դեռ հիմնականում ծախսերից կախված կլինի |
| $2 000-ից $10 000 | Աշխատող հաշիվ, որտեղ արդյունքները սկսում են արտացոլել ստրատեգիան |
| $10 000-ից ավելի | Ծախսերը փոքր բեռ են։ Սահմանափակողն այժմ ամբողջությամբ դուք եք |
Իսկ շատ ավելի կարևոր թիվը, ցանկացած չափի դեպքում, հաշվի այն տոկոսն է, որը ռիսկի եք դնում մեկ գործարքում, և այն մանրամասն քննարկված է ռիսկերի կառավարումը թրեյդինգում դասում։ Կարգապահ $2 000-անոց հաշիվն ավելի երկար է ապրում, քան անկարգապահ $50 000-անոցը, և սա փոխաբերություն չէ։
Հաճախ տրվող հարցեր
Բավարա՞ր է $10-ը թրեյդինգ սկսելու համար
Ոչ։ Որոշ բրոքերներ կընդունեն այն, բայց դա մարքեթինգային որոշում է, ոչ թե պնդում այն մասին, թե արդյոք դա կարող է աշխատել։ $10-ի դեպքում չկա մեկ գործարքի ռիսկ, որը բավական փոքր լինի և միաժամանակ իմաստ ունենա, և չկա ծախսերի կառուցվածք, որից հետո որևէ բան մնա։
Արժե՞ գումար ավելացնել վնասաբեր հաշվին
Քանի դեռ այն վնաս է տալիս՝ ոչ։ Կապիտալի անկման (drawdown) ժամանակ միջոցներ ավելացնելը նույն մղումն է, ինչ վնասից հետո դիրքի չափը մեծացնելը, պարզապես ավելի պատկառելի հագուստով։ Նախ համոզվեք, որ ստրատեգիան գումար է բերում, հետո նոր ֆինանսավորեք այն։ Վնասաբեր մոտեցմանը գումար ավելացնելը պարզապես նշանակում է ավելի շատ վնաս գնել։
Ավելի լա՞վ է սկսել փոքրից և աճել, թե՞ սպասել և ավելի շատ խնայել
Սկսեք փոքրից՝ սովորելու համար, բայց հասկացեք, որ փոքր հաշիվը խաղում է խաղի ավելի դժվար տարբերակը՝ ծախսերի հարաբերակցության պատճառով։ Տարածված սխալն այն է, որ փոքր վնասաբեր հաշվից եզրակացնում են, թե ստրատեգիան չի աշխատում, մինչդեռ ազնիվ եզրակացությունն այն է, որ այն երբեք արդար ստուգման չի ենթարկվել։
Կարճ ասած
Ձեր նվազագույն շեմը որոշվում է ծախսերով, ոչ թե բրոքերի նվազագույն ավանդով։ Մոտ $2 000-ից ցածր լրիվ շրջանը չափազանց մեծ մաս է խլում 1% ռիսկից, որպեսզի արդյունքները որևէ բան նշանակեն, իսկ $500-ից ցածր դուք վճարում եք ուսման վարձ, ոչ թե առևտուր անում։
Ամերիկյան $25 000-ի ներօրյա թրեյդինգի շեմը վերացվեց 2026 թ. ապրիլին, ինչը փոխում է կարգավորումը, բայց ոչինչ չի փոխում թվաբանության մեջ։