התשובה הכנה היא לא מספר. היא יחס. החשבון שלך צריך להיות גדול מספיק כדי שהעלות של ביצוע עסקה תהיה קטנה לעומת הסכום שאתה מסכן באותה עסקה. כל השאר נובע מהקשר האחד הזה.
רוב התשובות לשאלה הזאת הן או סכום ההפקדה המינימלי של הברוקר, שזה שיווק, או מספר שמישהו המציא. בעמוד הזה עושים את החשבון.
היחס שבאמת מכריע
שני מספרים קובעים את הרצפה שלך. הראשון הוא הסיכון לעסקה, שאצל מתחילים הוא 1% מהחשבון. השני הוא כמה עולה לך סיבוב מלא (קנייה ומכירה): הספרד, ועוד העמלה, ועוד עלויות מימון, אם יש.
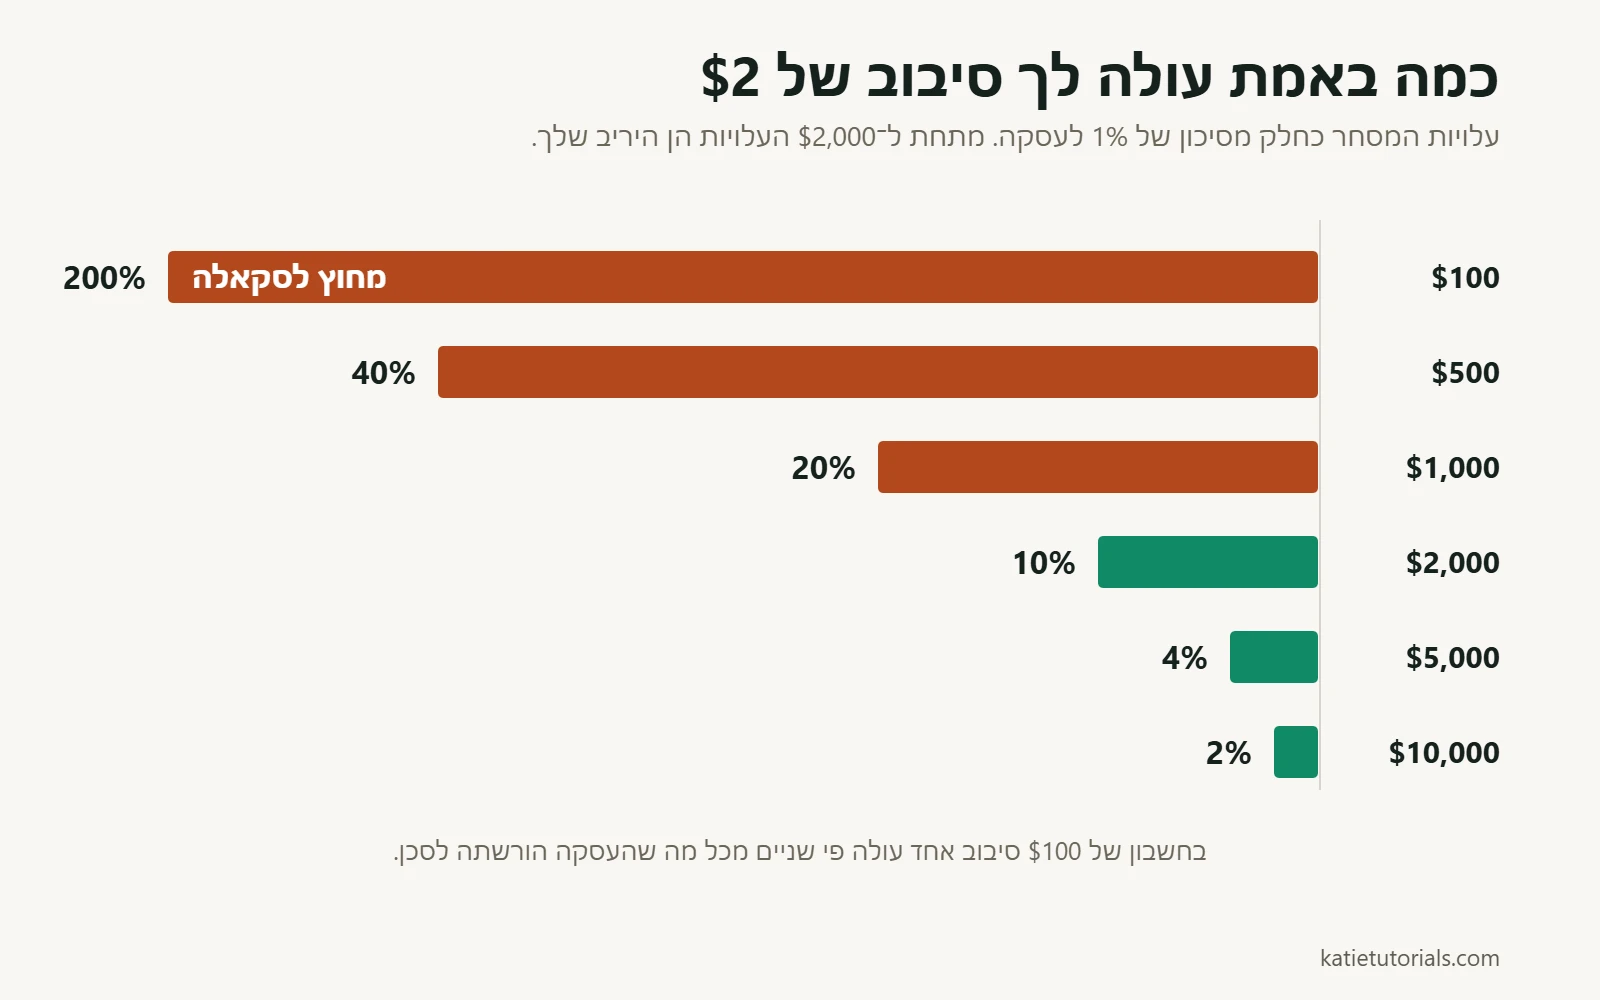
נניח שסיבוב מלא עולה $2, וזה צנוע. הנה מה שזה אומר בגדלי חשבון שונים:
| חשבון | סיכון של 1% לעסקה | סיבוב מלא של $2 הוא | מה זה אומר |
|---|---|---|---|
| $100 | $1 | 200% מהסיכון שלך | העלויות גדולות מהעסקה. לא אפשרי |
| $500 | $5 | 40% | צריך לנצח את השוק ב־40% רק כדי להגיע לנקודת איזון |
| $1,000 | $10 | 20% | קשה מאוד. כל עסקה מרוויחה חמישית משלמת לברוקר |
| $2,000 | $20 | 10% | הגודל הראשון שאפשר, בזהירות, לקרוא לו ישים |
| $5,000 | $50 | 4% | העלויות הן משקולת רגילה ולא היריב העיקרי |
| $10,000 | $100 | 2% | נוח |
הטבלה הזאת היא כל המאמר. מתחת ל־$2,000 בערך אתה לא באמת סוחר מול השוק. אתה סוחר מול עלויות העסקה של עצמך, והן מנצחות, כי הן נגבות בוודאות, בזמן שהרווח שלך הוא רק הסתברות.
שתי הסתייגויות לטובתך. אם הברוקר שלך לא גובה עמלה והספרד צר, עמודת העלויות מצטמקת, ואיתה גם הרצפה. ואם אתה מסכן 2% במקום 1%, היחסים יורדים בחצי, אבל כאן אתה קונה מרווח בכך שאתה לוקח יותר סיכון, לא בכך שיש לך יותר כסף.
אפשר להתחיל עם $100?
אפשר לפתוח חשבון. אי אפשר להפעיל אסטרטגיה.
בסיכון של 1% זה דולר אחד לעסקה, ואין מכשיר שבו דולר אחד של סיכון שורד את הספרד. כדי שזה יעבוד היית צריך לסכן 10% או 20% לעסקה, ואז ארבעה או חמישה הפסדים רגילים לוקחים את רוב החשבון. והפסדים רגילים הם לא נדירים.
מה ש־$100 כן טובים בשבילו זה ללמוד את המכניקה כשכסף אמיתי מעורב, וזה מלמד אותך על ההתנהגות שלך יותר מכל חשבון דמו. תתייחס לזה כשכר לימוד, לא כהון. תצפה להפסיד אותו, ואל תכפיל את התוצאות בראש לסכומים גדולים.
האם $500 מספיקים? ו־$1,000?
הם מספיקים כדי לסחור, ולא מספיקים כדי שלתוצאות תהיה משמעות רבה. ב־$500 אתה מוסר לברוקר 40% מהסיכון שלך בכל סיבוב מלא, כך שאסטרטגיה שהייתה רווחית בגודל גדול יותר עדיין יכולה להפסיד כסף בגודל הזה. זו המלכודת שבעצה “תתחיל בקטן ותגדיל”: הגרסה הקטנה קשה יותר מהגדולה, לא קלה יותר.
אם $500 זה מה שיש לך, השימוש ההגיוני בהם הוא להריץ את האסטרטגיה האמיתית שלך, באחוז הסיכון האמיתי שלך, במשך חמישים עסקאות, ולשפוט את ההחלטות ולא את היתרה, בשיטה שמתוארת באיך לדעת אם האסטרטגיה שלך עובדת.
כלל ה־$25,000 האמריקאי בוטל לאחרונה
מי שחקר את הנושא בעשרים השנים האחרונות שמע כנראה שמסחר יומי בארה״ב דורש $25,000, לפי כלל ה־pattern day trader. זה כבר לא המצב, ורוב העמודים עדיין טוענים שכן.
FINRA הציעה להחליף את הכלל בדצמבר 2025, ורשות ניירות הערך האמריקאית (Securities and Exchange Commission) אישרה את השינוי ב־14 באפריל 2026. האישור מבטל את הסיווג pattern day trader ואת דרישת ההון המינימלית של $25,000, ומחליף אותם בדרישות מרג׳ין תוך־יומיות שחלות על חשבונות מרג׳ין באופן כללי.
שתי הערות מעשיות. יש תקופת מעבר שבה חברות רשאיות להמשיך לפעול לפי ההסדרים הישנים, כך שייתכן שהברוקר שלך עדיין מחיל את הרף הישן בינתיים. תבדוק מולו, לא מול מאמר. והמינימום הוותיק של $2,000 לעצם פתיחת חשבון מרג׳ין הוא דרישה נפרדת.
שינוי הכלל גם לא משנה שום דבר בטבלה שלמעלה. ביטול רצפה רגולטורית לא מבטל את הרצפה של החשבון.
אפשר להרוויח $1,000 ביום?
את השאלה הזאת שואלים בדרך כלל כשמדברים על הכנסה, אז נענה עליה כתרגיל חשבון ולא כעידוד.
אלף דולר ביום, על פני כעשרים ימי מסחר, הם $20,000 בחודש. נחשב לאחור איזה גודל חשבון זה דורש:
| תשואה חודשית | על $10,000 | על $100,000 | על $500,000 |
|---|---|---|---|
| 2% | $200 | $2,000 | $10,000 |
| 5% | $500 | $5,000 | $25,000 |
| 10% | $1,000 | $10,000 | $50,000 |
קרא את השורה התחתונה בעיון. 10% בחודש לאורך זמן זה יוצא דופן, הרבה מעבר למה שרוב הקרנות המקצועיות מייצרות לאורך כל תקופה ארוכה, וגם בקצב הזה $20,000 בחודש דורשים חשבון של $200,000. ב־3% בחודש, שזה עדיין טוב מאוד, זה דורש קרוב יותר ל־$670,000.
הטבלה כאן כדי לתת לך קנה מידה, לא יעד. המסקנה המועילה היא שמי שמציג $1,000 ביום כיעד מציאותי לחשבון קטן מתאר תשואה שלא קיימת באופן אמין, ובדרך כלל מוכר את הקורס שמסביר אותה.
הכסף שלא כדאי להשתמש בו
מעבר לשאלה כמה, יש את השאלה איזה כסף. החלק הזה לא מסובך.
- כסף שתצטרך לשכירות, לחשבונות או לאוכל במהלך השנה הקרובה.
- כסף מושאל, כולל כרטיסי אשראי, מינוס בבנק והלוואות מהמשפחה.
- קרן חירום, שעושה עבודה חשובה יותר במקום שבו היא נמצאת.
- כסף שעל ההפסד שלו תצטרך לתת הסברים למישהו שלא הסכים לסיכון.
הסיבה היא לא מוסרית. היא מכנית. כסף שאתה לא יכול להרשות לעצמך להפסיד משנה את האופן שבו אתה סוחר, והוא משנה אותו בכיוון של כל טעות שמתוארת באתר הזה. אתה מחזיק עסקאות מפסידות כי אתה לא מסוגל לקבל את ההפסד, וחותך עסקאות מרוויחות כי אתה צריך את הוודאות. גודל החשבון חשוב פחות מהשאלה אם אתה יכול להיות אדיש לכל עסקה בודדת בו.
איך זה הרגיש עם 200 דולר, ומה השתנה עם 1,000
התחלתי עם 200 דולר. זה לא הספיק, והסיבה כמעט לא הייתה קשורה למינימום של הברוקר.
בגודל הזה כל טעות רגילה לקחה נתח גדול מהחשבון, ונתח גדול הוא לא מספר, הוא תחושה. עסקה רעה אחת, וההחלטה הבאה כבר מתקבלת תחת לחץ, וככה בדיוק קורית העסקה הרעה השנייה. החשבון היה קטן מדי כדי שהסיכון בעסקה אחת יהיה אי פעם קטן.
מאוחר יותר עברתי ל־1,000 דולר. העסקאות לא היו טובות יותר. מה שהשתנה הוא שיכולתי לקבוע את הסיכון בעסקה בודדת ברמה הגיונית ועדיין להישאר עם חשבון אחרי רצף הפסדים, ולטעות הפסיק להרגיש כמו מצב חירום.
זה מה שגודל חשבון באמת קונה לך: מקום לטעות כמה פעמים ברצף בלי לפרוש ובלי להכפיל את הפוזיציה. הוא לא קונה ניתוח טוב יותר, ואף אחד לא צריך לצפות שיקנה.
אז מה המספר?
כשמחברים את החשבון ואת ההתנהגות:
| אם יש לך | השימוש הכן בכסף הזה |
|---|---|
| מתחת ל־$500 | שכר לימוד. ללמוד את המכניקה עם כסף אמיתי, ולצפות להפסיד אותו |
| $500 עד $2,000 | מבחן אמיתי להחלטות שלך, שבו היתרה עדיין תיקבע בעיקר על ידי העלויות |
| $2,000 עד $10,000 | חשבון עבודה, שבו התוצאות מתחילות לשקף את האסטרטגיה |
| מעל $10,000 | העלויות הן משקולת קטנה. המגבלה עכשיו היא כולה אתה |
והמספר החשוב בהרבה, בכל גודל: אחוז החשבון שאתה מסכן בכל עסקה, שמוסבר בניהול סיכונים במסחר. חשבון ממושמע של $2,000 ישרוד יותר זמן מחשבון לא ממושמע של $50,000, וזו לא מליצה.
שאלות נפוצות
האם $10 מספיקים כדי להתחיל לסחור?
לא. יש ברוקרים שיקבלו את זה, וזו החלטה שיווקית, לא אמירה על השאלה אם זה יכול לעבוד. ב־$10 אין סיכון לעסקה שהוא קטן מספיק ועדיין משמעותי, ואין מבנה עלויות שמשאיר משהו בצד.
כדאי להוסיף כסף לחשבון מפסיד?
לא כל עוד הוא מפסיד. הוספת כסף בזמן ירידה מהשיא (drawdown) היא אותו דחף כמו הגדלת הפוזיציה אחרי הפסד, רק במעיל מכובד יותר. קודם תוודא שהאסטרטגיה מרוויחה, ורק אז תממן אותה. הוספת כסף לגישה מפסידה פשוט קונה עוד הפסדים.
עדיף להתחיל בקטן ולגדול, או לחכות ולחסוך עוד?
תתחיל בקטן בשביל הלמידה, אבל תבין שהחשבון הקטן משחק גרסה קשה יותר של המשחק, בגלל יחס העלויות. הטעות הנפוצה היא להסיק מחשבון קטן ומפסיד שהאסטרטגיה לא עובדת, כשהמסקנה הכנה היא שהיא אף פעם לא קיבלה מבחן הוגן.
בקצרה
הרצפה שלך נקבעת לפי העלויות, לא לפי המינימום של הברוקר. מתחת ל־$2,000 בערך הסיבוב המלא אוכל חלק גדול מדי מסיכון של 1% כדי שלתוצאות תהיה משמעות, ומתחת ל־$500 אתה משלם שכר לימוד ולא באמת סוחר.
רף ה־$25,000 האמריקאי למסחר יומי בוטל באפריל 2026, וזה משנה את הרגולציה ולא משנה שום דבר בחשבון.