ज़्यादातर लोग इस सवाल का जवाब अपना खाता बैलेंस देखकर देते हैं। मुश्किल यह है कि बैलेंस ही वह एक चीज़ है जो इसका जवाब नहीं दे सकती। एक अच्छी स्ट्रैटेजी हफ़्तों तक घाटा दे सकती है। एक बुरी स्ट्रैटेजी हफ़्तों तक पैसा कमा सकती है। जब यह चल रहा हो, तब आप नहीं बता सकते कि कौन-सी कौन है।
इससे बेहतर तरीका है। इसमें पाँच संख्याएँ लगती हैं, और आपकी पसंद से ज़्यादा ट्रेड।
आपका बैलेंस आपको क्यों नहीं बता सकता
एक ट्रेड आपको लगभग कुछ नहीं बताता। बीस ट्रेड भी लगभग कुछ नहीं बताते। यह कोई हौसला बढ़ाने वाली लाइन नहीं है, यह गणित है, और इसे ट्रेडिंग इतनी मुश्किल क्यों है में पूरा समझाया गया है।
यह काफ़ी हद तक पक्का करने के लिए कि 55% बार जीतने वाली स्ट्रैटेजी सिर्फ़ सिक्का उछालना नहीं है, आपको लगभग 785 ट्रेड चाहिए। तो अगर आप किसी स्ट्रैटेजी को पिछले महीने के आधार पर परख रहे हैं, तो आप बस अंदाज़ा लगा रहे हैं।
इससे पहले आप जो कर सकते हैं, वह है उन चीज़ों को मापना जो बैलेंस से बहुत पहले स्थिर हो जाती हैं।
वे पाँच संख्याएँ जो बता सकती हैं
पाँचों आपके ट्रेड रिकॉर्ड से निकलती हैं। आपको किसी सॉफ़्टवेयर की ज़रूरत नहीं, और इनमें से कोई भी बैलेंस नहीं है।
पहले एक शब्द जो आपको चाहिए होगा: R। R वह रकम है जो आप एक ट्रेड पर जोखिम में डालते हैं। अगर आप $100 का जोखिम लेते हैं और $200 जीतते हैं, तो यह 2R की जीत है। अगर आप वे $100 हार जाते हैं, तो यह 1R का घाटा है। R में सोचने से आप अलग-अलग साइज़ के ट्रेडों की तुलना कर पाते हैं।
| संख्या | कैसे निकालें | यह आपको क्या बताती है |
|---|---|---|
| कितने ट्रेड | गिनिए। सिर्फ़ इसी स्ट्रैटेजी के ट्रेड | बाकी चार का अभी कोई मतलब है या नहीं |
| विन रेट | जीतने वाले ट्रेडों को सभी ट्रेडों से भाग दीजिए | अकेले बहुत कम। इसका मतलब सिर्फ़ अगली पंक्ति के साथ है |
| औसत जीत बनाम औसत घाटा | औसत जीत को औसत घाटे से भाग दीजिए, R में | स्ट्रैटेजी सही होने पर काफ़ी पैसा देती है या नहीं |
| एक्सपेक्टेंसी | नीचे देखिए | स्ट्रैटेजी पैसा कमाती है या गँवाती है |
| लगातार घाटों का सबसे बुरा दौर | अब तक का घाटों का सबसे लंबा सिलसिला | आपका पोजीशन साइज़ इसे झेल सकता है या नहीं |
लोग विन रेट को घूरते रहते हैं और एक्सपेक्टेंसी को नज़रअंदाज़ करते हैं। 70% विन रेट बेकार है अगर घाटे जीत से चार गुना बड़े हों। 35% विन रेट बेहतरीन है अगर जीतने वाले ट्रेड काफ़ी बड़े हों।
एक्सपेक्टेंसी ही वह संख्या है जो फ़ैसला करती है
एक्सपेक्टेंसी यह है कि औसतन एक ट्रेड की कीमत कितनी है। फ़ॉर्मूला छोटा है:
एक्सपेक्टेंसी = (विन रेट × औसत जीत) − (लॉस रेट × औसत घाटा)
मान लीजिए आप 40% बार जीतते हैं, आपकी औसत जीत $200 है और औसत घाटा $100। इससे (0.40 × 200) − (0.60 × 100) बनता है, यानी 80 − 60, तो प्रति ट्रेड $20। सौ ट्रेडों में यह $2,000 है। चालाकी से नहीं। एक एज (बढ़त) होने और उसे चलने देने से।
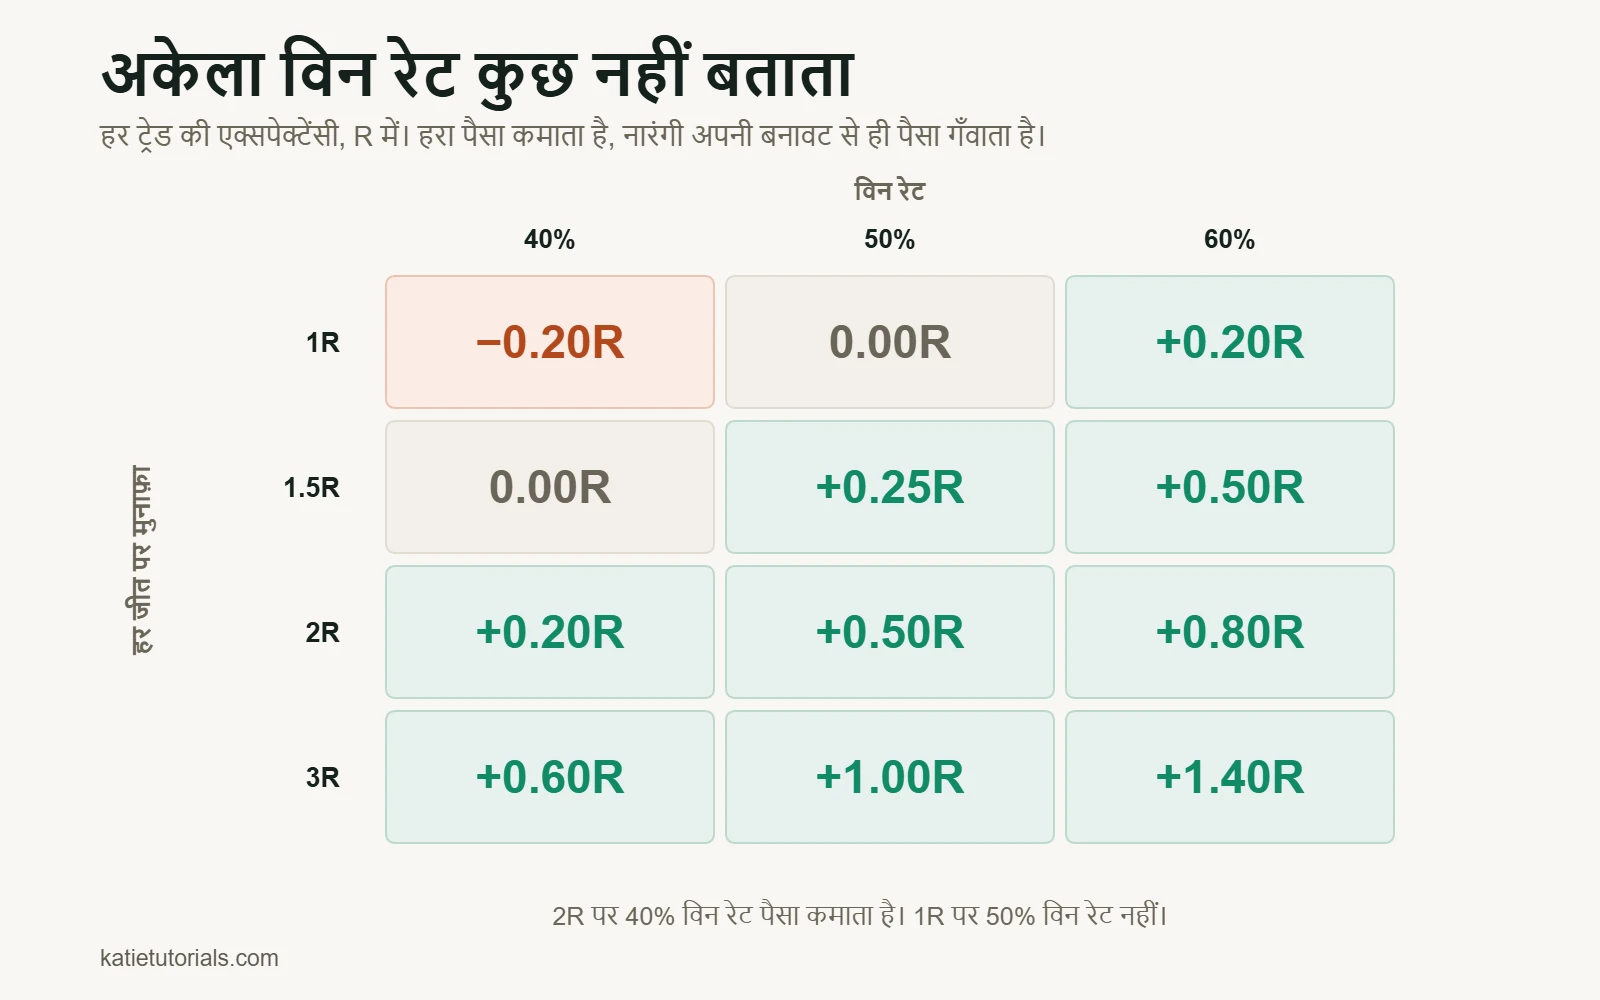
यही बात R में पढ़ना आसान है। लोग असल में जो कॉम्बिनेशन चलाते हैं, उनमें एक ट्रेड की कीमत यह है:
| हर जीत पर मुनाफ़ा | विन रेट 40% | विन रेट 50% | विन रेट 60% |
|---|---|---|---|
| 1R | −0.20R | 0.00R | +0.20R |
| 1.5R | 0.00R | +0.25R | +0.50R |
| 2R | +0.20R | +0.50R | +0.80R |
| 3R | +0.60R | +1.00R | +1.40R |
दो बातें साफ़ दिखती हैं। अगर आपकी जीत आपके घाटे जितनी ही बड़ी है (1R वाली पंक्ति), तो सिर्फ़ ब्रेक-ईवन के लिए आपको आधे से ज़्यादा बार जीतना होगा, और यह लागत से पहले की बात है। इसीलिए छोटे टारगेट के लिए स्कैल्पिंग जितनी दिखती है उससे मुश्किल है। और 40% विन रेट पर 2R जीतने वाली स्ट्रैटेजी पाँच में से तीन बार गलत होते हुए भी पैसा कमाती है।
शून्य या उससे नीचे की कोई भी चीज़ बुरे महीने से गुज़रती स्ट्रैटेजी नहीं है। वह अपनी बनावट से ही पैसा गँवाती है, और कितना भी अनुशासन उसे ठीक नहीं करेगा।
पाँच जीतते ट्रेड जिन्होंने कुछ साबित नहीं किया
एक स्ट्रैटेजी परफ़ेक्ट लग रही थी क्योंकि पहले पाँचों ट्रेड जीत गए थे। लगातार पाँच जीत ख़ुद को अजेय महसूस करने के लिए काफ़ी हैं और कुछ भी जानने के लिए बिल्कुल नाकाफ़ी। उस समय मैं यह नहीं समझती थी, इसलिए मैंने अपना साइज़ बढ़ा दिया और योजनाएँ बनाने लगी।
फिर मार्केट थोड़ा बदला और पूरी चीज़ बिखर गई। वही नियम जो बेदाग़ लग रहे थे, एक के बाद एक घाटा देने लगे। जिसे मैंने सबूत समझा था, वह क़िस्मत का एक दौर था।
लगभग सौ ट्रेड लगे, तब जाकर संख्याओं ने कुछ ऐसा कहा जिस पर मैं भरोसा कर सकूँ। कोई बेसब्र इंसान यह सुनना नहीं चाहता। फिर भी स्ट्रैटेजी परखने के बारे में मैं जो कुछ जानती हूँ, उसमें यही सबसे काम की बात है।
जवाब पर भरोसा करने से पहले कितने ट्रेड
पंद्रह ट्रेडों से निकली एक्सपेक्टेंसी एक अफ़वाह है। मोटे तौर पर, ट्रेडों की हर संख्या आपको यह बता सकती है:
| दर्ज ट्रेड | आप क्या कह सकते हैं |
|---|---|
| 20 से कम | कुछ नहीं। कुछ मत बदलिए |
| 20 से 50 | आपने प्लान का पालन किया या नहीं। यह नहीं कि प्लान काम करता है |
| 50 से 100 | एक्सपेक्टेंसी और आपके सबसे बुरे सिलसिले का पहला अंदाज़ा। इसे अस्थायी मानिए |
| 100 से 300 | काम लायक अनुमान, अगर इस दौरान मार्केट न बदला हो |
| कई सौ | छोटी एज को क़िस्मत से अलग पहचानने के लिए काफ़ी |
असहज सच यह है कि ज़्यादातर रिटेल ट्रेडर किसी एक तरीके के इतने ट्रेड कभी दर्ज ही नहीं करते कि जान सकें वह काम करता था या नहीं। वे हर बुरे दौर के बाद तरीका बदल देते हैं, जिससे गिनती फिर शून्य हो जाती है। फिर वे सालों तक यही दोहराते रहते हैं।
क्या यह टूट गई है, या यह सामान्य है?
यही वह सवाल है जो लोग असल में पूछते हैं, आम तौर पर किसी ड्रॉडाउन के बीच में। दोनों को अलग कैसे पहचानें, यह रहा।
| आप क्या देख रहे हैं | शायद सामान्य | शायद टूटी हुई |
|---|---|---|
| लगातार पाँच-छह घाटे | हाँ। 45% विन रेट पर लगभग हर किसी को 100 ट्रेडों के अंदर यह दिखता है | सिर्फ़ तब, जब घाटे आपके प्लान से बड़े हों |
| पहले से कहीं गहरा ड्रॉडाउन | हो सकता है, अगर आपका रिकॉर्ड छोटा है | जब यह आपके सबसे बुरे सिलसिले से काफ़ी आगे निकल जाए, तब जाँचने लायक |
| विन रेट गिरा, R नहीं | ज़्यादातर सामान्य उतार-चढ़ाव | अगर यह 100+ ट्रेड तक चले, तो हो सकता है सेटअप ने काम करना बंद कर दिया हो |
| प्लान से बड़े घाटे | यह उतार-चढ़ाव नहीं है | यह अमल की समस्या है, स्ट्रैटेजी की नहीं |
| सेटअप मिलना मुश्किल हो रहा है | मार्केट बदल गया है | हो सकता है स्ट्रैटेजी ऐसे हालात के लिए हो जो अब ख़त्म हो चुके हैं |
सबसे अहम पंक्ति चौथी है। अगर आपके घाटे आपके प्लान से बड़े हैं, तो आपने स्ट्रैटेजी को परखा ही नहीं, क्योंकि आपने जो चलाया वह स्ट्रैटेजी थी ही नहीं।
संकेत कि आपने इसे असल में कभी परखा ही नहीं
यह तय करने से पहले कि कोई स्ट्रैटेजी काम नहीं करती, इन बातों को ख़ारिज कीजिए। ये चारों किसी टूटे हुए तरीके से कहीं ज़्यादा आम हैं।
- आपने टेस्ट के दौरान नियम बदल दिए। तब आपका सैंपल किसी भी चीज़ का नहीं है।
- आपने नियमों का पालन नहीं किया। अगर आपके जर्नल के “प्लान का पालन (हाँ/नहीं)” वाले कॉलम में ज़्यादातर “नहीं” है, तो आपने अपना अनुशासन परखा है, अपनी स्ट्रैटेजी नहीं।
- नियम इतने धुंधले थे कि टूट ही नहीं सकते थे। “पुलबैक पर ख़रीदो” नियम नहीं है। “लेवल को दो बार छूने के बाद 20 EMA के ऊपर पहली क्लोज़ पर ख़रीदो” नियम है।
- आपका पोजीशन साइज़ बदलता रहा। अगर जोखिम हर ट्रेड में अलग था, तो नतीजों की तुलना नहीं हो सकती और R में एक्सपेक्टेंसी का कोई मतलब नहीं रहता।
बैकटेस्टिंग कितनी काम की है
पुराने डेटा पर स्ट्रैटेजी टेस्ट करना काम का है, और इसे बढ़ा-चढ़ाकर बेचा जाता है। ईमानदारी से बँटवारा यह है।
यह आपको क्या देता है: जल्दी से बड़ा सैंपल, इस तरीके में आए सबसे बुरे ड्रॉडाउन का अंदाज़ा, और उन आइडिया को जल्दी फेंकने का तरीका जो कभी काम ही नहीं करते थे।
यह आपको क्या नहीं दे सकता: अतीत के बारे में ईमानदारी। आपको पहले से पता है कि कहानी कैसे ख़त्म हुई, और टेस्ट करते समय आपका हर चुनाव उसी से प्रभावित होता है। काफ़ी नियम जोड़ दीजिए तो इतिहास के किसी भी दौर को मुनाफ़े वाला बनाया जा सकता है। इससे अगले दौर के बारे में कुछ पता नहीं चलता। और आप अपने ख़ुद के व्यवहार का बैकटेस्ट नहीं कर सकते, जो आम तौर पर असली सीमा होती है।
व्यावहारिक बीच का रास्ता: बैकटेस्टिंग का इस्तेमाल आइडिया को ख़ारिज करने के लिए कीजिए, उनकी पुष्टि के लिए नहीं। फिर जो बच जाएँ, उन्हें उस सबसे छोटे साइज़ पर फ़ॉरवर्ड टेस्ट कीजिए जिसकी आपका ब्रोकर इजाज़त देता है। जो स्ट्रैटेजी काग़ज़ पर काम करे और लाइव खाते में बिखर जाए, वह आम नतीजा है, अपवाद नहीं।
आम सवाल
मुझे कैसे पता चले कि मेरी ट्रेडिंग स्ट्रैटेजी काम करती है?
कम से कम सौ दर्ज ट्रेडों से एक्सपेक्टेंसी निकालिए, जिनमें आपने नियमों का पालन किया और जोखिम एक जैसा रखा। अगर लागत के बाद यह साफ़ तौर पर शून्य से ऊपर है, तो यह काम करती है। अगर आप इसे निकाल ही नहीं सकते क्योंकि रिकॉर्ड मौजूद नहीं है, तो यह एक ज़्यादा ज़रूरी सवाल का जवाब है।
एक अच्छी स्ट्रैटेजी का विन रेट कितना होना चाहिए?
ऐसी कोई संख्या नहीं है। विन रेट का मतलब सिर्फ़ आपके रिवॉर्ड और जोखिम के अनुपात के साथ है। 35% 3R पर बेहतरीन है और 1R पर जानलेवा।
किसी स्ट्रैटेजी को कितने समय तक टेस्ट करना चाहिए?
हफ़्ते नहीं, ट्रेड गिनिए। पहले फ़ैसले के लिए सौ एक उचित न्यूनतम संख्या है। यह संख्या शुरू करने से पहले तय कीजिए। अगर आप इसे किसी ड्रॉडाउन के दौरान तय करेंगे, तो सबसे बुरे पल पर रुक जाएँगे।
क्या मुझे एक से ज़्यादा स्ट्रैटेजी चलानी चाहिए?
तब तक नहीं, जब तक पहली स्ट्रैटेजी के कुछ सौ ट्रेड दर्ज न हो जाएँ। दो स्ट्रैटेजी हर एक का सैंपल आधा कर देती हैं और यह संभावना दोगुनी कर देती हैं कि आप किसी के भी बारे में कुछ न सीखें।
संक्षेप में
पाँच संख्याएँ: कितने ट्रेड, विन रेट, औसत जीत बनाम औसत घाटा, एक्सपेक्टेंसी, सबसे बुरा सिलसिला। एक्सपेक्टेंसी फ़ैसला है। ट्रेडों की गिनती तय करती है कि उस फ़ैसले का कोई मतलब है या नहीं। बैलेंस इस सूची में नहीं है।
जिन स्ट्रैटेजी को छोड़ दिया जाता है, उनमें से ज़्यादातर कभी परखी ही नहीं गईं। उन्हें बीच में रोक दिया गया।