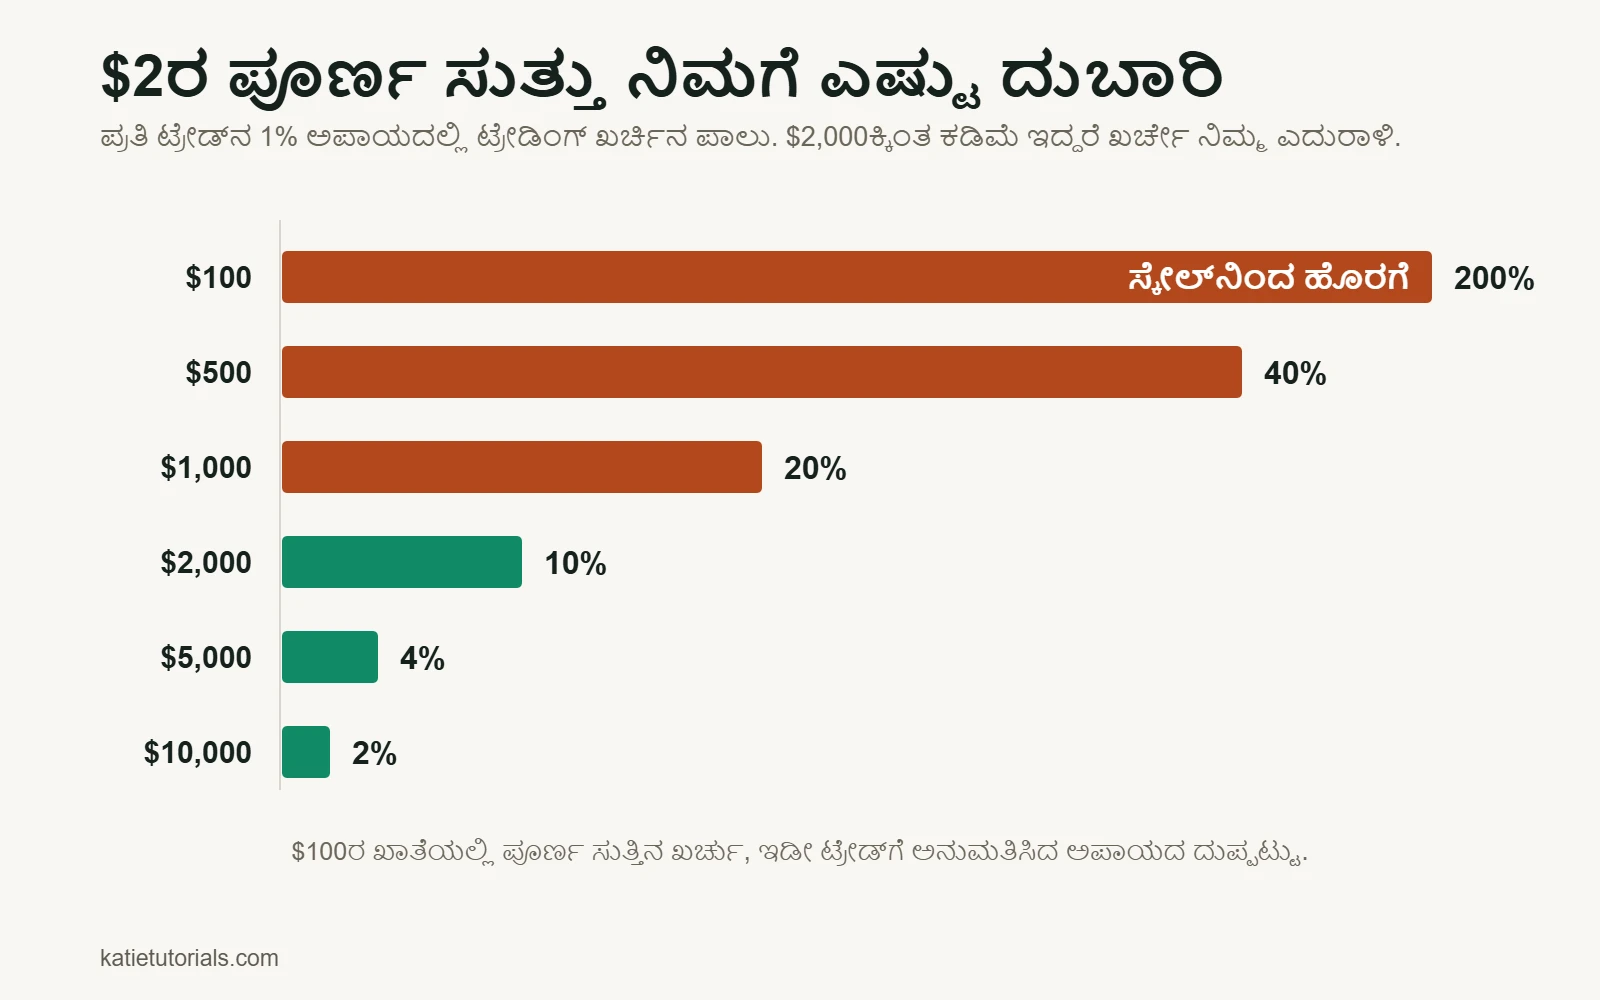
ಪ್ರಾಮಾಣಿಕ ಉತ್ತರ ಒಂದು ಸಂಖ್ಯೆಯಲ್ಲ. ಅದು ಒಂದು ಅನುಪಾತ. ಒಂದು ಟ್ರೇಡ್ ಮಾಡುವ ವೆಚ್ಚ, ಆ ಟ್ರೇಡ್ನಲ್ಲಿ ನೀವು ಅಪಾಯಕ್ಕೆ ಒಡ್ಡುವ ಮೊತ್ತಕ್ಕೆ ಹೋಲಿಸಿದರೆ ಚಿಕ್ಕದಾಗಿರುವಷ್ಟು ನಿಮ್ಮ ಖಾತೆ ದೊಡ್ಡದಾಗಿರಬೇಕು. ಉಳಿದೆಲ್ಲವೂ ಆ ಒಂದು ಸಂಬಂಧದಿಂದಲೇ ಬರುತ್ತದೆ.
ಈ ಪ್ರಶ್ನೆಗೆ ಸಿಗುವ ಹೆಚ್ಚಿನ ಉತ್ತರಗಳು ಒಂದೋ ಬ್ರೋಕರ್ನ ಕನಿಷ್ಠ ಠೇವಣಿ, ಅದು ಮಾರ್ಕೆಟಿಂಗ್, ಅಥವಾ ಯಾರೋ ಕಲ್ಪಿಸಿದ ಅಂಕಿ. ಈ ಪುಟ ಅದನ್ನು ಲೆಕ್ಕ ಹಾಕಿ ತೋರಿಸುತ್ತದೆ.
ನಿಜವಾಗಿ ನಿರ್ಧರಿಸುವ ಅನುಪಾತ
ಎರಡು ಸಂಖ್ಯೆಗಳು ನಿಮ್ಮ ಕನಿಷ್ಠ ಮಿತಿಯನ್ನು ನಿರ್ಧರಿಸುತ್ತವೆ. ಮೊದಲನೆಯದು ಪ್ರತಿ ಟ್ರೇಡ್ನ ಅಪಾಯ, ಆರಂಭಿಕರಿಗೆ ಅದು ಖಾತೆಯ 1%. ಎರಡನೆಯದು ಒಂದು ಪೂರ್ಣ ಸುತ್ತು (ಎಂಟ್ರಿ ಮತ್ತು ಎಕ್ಸಿಟ್) ನಿಮಗೆ ಎಷ್ಟು ವೆಚ್ಚವಾಗುತ್ತದೆ ಎಂಬುದು: ಸ್ಪ್ರೆಡ್ (ಖರೀದಿ ಮತ್ತು ಮಾರಾಟ ಬೆಲೆಗಳ ನಡುವಿನ ವ್ಯತ್ಯಾಸ), ಜೊತೆಗೆ ಕಮಿಷನ್, ಜೊತೆಗೆ ಯಾವುದೇ ಫೈನಾನ್ಸಿಂಗ್ ಶುಲ್ಕ.
ಒಂದು ಪೂರ್ಣ ಸುತ್ತಿಗೆ $2 ವೆಚ್ಚವಾಗುತ್ತದೆ ಎಂದುಕೊಳ್ಳಿ, ಇದು ಸಾಧಾರಣ ಮೊತ್ತ. ಬೇರೆ ಬೇರೆ ಖಾತೆ ಗಾತ್ರಗಳಲ್ಲಿ ಇದರ ಅರ್ಥ ಹೀಗಿದೆ:
| ಖಾತೆ | ಪ್ರತಿ ಟ್ರೇಡ್ಗೆ 1% ಅಪಾಯ | $2ರ ಪೂರ್ಣ ಸುತ್ತು ಎಂದರೆ | ಇದರ ಅರ್ಥ |
|---|---|---|---|
| $100 | $1 | ನಿಮ್ಮ ಅಪಾಯದ 200% | ವೆಚ್ಚ ಟ್ರೇಡ್ಗಿಂತ ದೊಡ್ಡದು. ಸಾಧ್ಯವಿಲ್ಲ |
| $500 | $5 | 40% | ಲಾಭವೂ ಇಲ್ಲ ನಷ್ಟವೂ ಇಲ್ಲದ ಸ್ಥಿತಿ ತಲುಪಲು ಮಾತ್ರವೇ ನೀವು ಮಾರುಕಟ್ಟೆಯನ್ನು 40%ರಷ್ಟು ಮೀರಿಸಬೇಕು |
| $1,000 | $10 | 20% | ತುಂಬಾ ಕಷ್ಟ. ಪ್ರತಿ ಐದನೇ ಲಾಭ ಬ್ರೋಕರ್ಗೆ ಹೋಗುತ್ತದೆ |
| $2,000 | $20 | 10% | ಕೆಲಸ ಮಾಡಬಲ್ಲದು ಎನ್ನಬಹುದಾದ ಮೊದಲ ಗಾತ್ರ |
| $5,000 | $50 | 4% | ವೆಚ್ಚ ಮುಖ್ಯ ಎದುರಾಳಿಯಲ್ಲ, ಸಾಮಾನ್ಯ ಹೊರೆ ಮಾತ್ರ |
| $10,000 | $100 | 2% | ಆರಾಮದಾಯಕ |
ಆ ಕೋಷ್ಟಕವೇ ಇಡೀ ಲೇಖನ. ಸುಮಾರು $2,000ಕ್ಕಿಂತ ಕಡಿಮೆ ಇದ್ದಾಗ ನೀವು ನಿಜವಾಗಿ ಮಾರುಕಟ್ಟೆಯ ವಿರುದ್ಧ ಟ್ರೇಡ್ ಮಾಡುತ್ತಿಲ್ಲ. ನೀವು ನಿಮ್ಮದೇ ವಹಿವಾಟು ವೆಚ್ಚಗಳ ವಿರುದ್ಧ ಟ್ರೇಡ್ ಮಾಡುತ್ತಿದ್ದೀರಿ, ಮತ್ತು ಅವೇ ಗೆಲ್ಲುತ್ತವೆ, ಏಕೆಂದರೆ ಅವುಗಳನ್ನು ಖಚಿತವಾಗಿ ವಸೂಲಿ ಮಾಡಲಾಗುತ್ತದೆ, ಆದರೆ ನಿಮ್ಮ ಲಾಭ ಕೇವಲ ಒಂದು ಸಂಭವನೀಯತೆ.
ನಿಮ್ಮ ಪರವಾಗಿ ಎರಡು ಸ್ಪಷ್ಟನೆಗಳು. ನಿಮ್ಮ ಬ್ರೋಕರ್ ಯಾವುದೇ ಶುಲ್ಕ ವಿಧಿಸದಿದ್ದರೆ ಮತ್ತು ಸ್ಪ್ರೆಡ್ ಕಡಿಮೆ ಇದ್ದರೆ, ವೆಚ್ಚದ ಕಾಲಮ್ ಕುಗ್ಗುತ್ತದೆ, ಕನಿಷ್ಠ ಮಿತಿಯೂ ಕುಗ್ಗುತ್ತದೆ. ಮತ್ತು ನೀವು 1%ರ ಬದಲು 2% ಅಪಾಯ ತೆಗೆದುಕೊಂಡರೆ, ಅನುಪಾತಗಳು ಅರ್ಧವಾಗುತ್ತವೆ, ಆದರೆ ಅದು ಹೆಚ್ಚು ಹಣದಿಂದಲ್ಲ, ಹೆಚ್ಚು ಅಪಾಯ ತೆಗೆದುಕೊಳ್ಳುವ ಮೂಲಕ ಜಾಗವನ್ನು ಖರೀದಿಸುವುದು.
$100ರಿಂದ ಆರಂಭಿಸಬಹುದೇ?
ನೀವು ಖಾತೆ ತೆರೆಯಬಹುದು. ಸ್ಟ್ರಾಟಜಿಯನ್ನು ನಡೆಸಲು ಸಾಧ್ಯವಿಲ್ಲ.
1% ಅಪಾಯದಲ್ಲಿ ಅದು ಪ್ರತಿ ಟ್ರೇಡ್ಗೆ ಒಂದು ಡಾಲರ್, ಮತ್ತು ಒಂದು ಡಾಲರ್ ಅಪಾಯ ಸ್ಪ್ರೆಡ್ ಅನ್ನು ತಾಳಿಕೊಳ್ಳುವ ಯಾವುದೇ ಇನ್ಸ್ಟ್ರುಮೆಂಟ್ ಇಲ್ಲ. ಇದನ್ನು ಕೆಲಸ ಮಾಡುವಂತೆ ಮಾಡಲು ನೀವು ಪ್ರತಿ ಟ್ರೇಡ್ಗೆ 10% ಅಥವಾ 20% ಅಪಾಯ ತೆಗೆದುಕೊಳ್ಳಬೇಕಾಗುತ್ತದೆ, ಮತ್ತು ಆಗ ನಾಲ್ಕೈದು ಸಾಮಾನ್ಯ ನಷ್ಟಗಳು ಖಾತೆಯ ಹೆಚ್ಚಿನ ಭಾಗವನ್ನು ನುಂಗುತ್ತವೆ. ಸಾಮಾನ್ಯ ನಷ್ಟಗಳು ಅಪರೂಪವಲ್ಲ.
$100 ಉಪಯೋಗಕ್ಕೆ ಬರುವುದು ನಿಜವಾದ ಹಣದೊಂದಿಗೆ ಕಾರ್ಯವಿಧಾನವನ್ನು ಕಲಿಯಲು, ಮತ್ತು ಇದು ಯಾವುದೇ ಡೆಮೊ ಖಾತೆಗಿಂತ ನಿಮ್ಮ ವರ್ತನೆಯ ಬಗ್ಗೆ ಹೆಚ್ಚು ಕಲಿಸುತ್ತದೆ. ಇದನ್ನು ಬಂಡವಾಳವಾಗಿ ಅಲ್ಲ, ಕಲಿಕೆಯ ಶುಲ್ಕವಾಗಿ ನೋಡಿ. ಇದನ್ನು ಕಳೆದುಕೊಳ್ಳುತ್ತೀರಿ ಎಂದೇ ನಿರೀಕ್ಷಿಸಿ, ಮತ್ತು ಫಲಿತಾಂಶಗಳನ್ನು ಮನಸ್ಸಿನಲ್ಲೇ ದೊಡ್ಡ ಖಾತೆಗೆ ವಿಸ್ತರಿಸಿ ಲೆಕ್ಕ ಹಾಕಬೇಡಿ.
$500 ಸಾಕೇ? $1,000?
ಟ್ರೇಡ್ ಮಾಡಲು ಅವು ಸಾಕು, ಆದರೆ ಫಲಿತಾಂಶಗಳಿಗೆ ಹೆಚ್ಚು ಅರ್ಥ ಬರಲು ಸಾಕಾಗುವುದಿಲ್ಲ. $500ರಲ್ಲಿ ನೀವು ಪ್ರತಿ ಪೂರ್ಣ ಸುತ್ತಿನಲ್ಲಿ ನಿಮ್ಮ ಅಪಾಯದ 40%ರಷ್ಟನ್ನು ಬ್ರೋಕರ್ಗೆ ಕೊಡುತ್ತಿದ್ದೀರಿ, ಆದ್ದರಿಂದ ದೊಡ್ಡ ಗಾತ್ರದಲ್ಲಿ ಲಾಭ ತರುವ ಸ್ಟ್ರಾಟಜಿಯೂ ಈ ಗಾತ್ರದಲ್ಲಿ ನಷ್ಟ ತರಬಹುದು. “ಚಿಕ್ಕದಾಗಿ ಆರಂಭಿಸಿ ಬೆಳೆಸಿ” ಎಂಬ ಸಲಹೆಯಲ್ಲಿರುವ ಬಲೆ ಇದೇ: ಚಿಕ್ಕ ಆವೃತ್ತಿ ದೊಡ್ಡದಕ್ಕಿಂತ ಕಷ್ಟ, ಸುಲಭವಲ್ಲ.
ನಿಮ್ಮ ಬಳಿ ಇರುವುದು $500 ಆಗಿದ್ದರೆ, ಅದರ ವಿವೇಕಯುತ ಬಳಕೆ ಎಂದರೆ ನಿಮ್ಮ ನಿಜವಾದ ಸ್ಟ್ರಾಟಜಿಯನ್ನು ನಿಮ್ಮ ನಿಜವಾದ ಅಪಾಯದ ಶೇಕಡಾವಾರಿನಲ್ಲಿ ಐವತ್ತು ಟ್ರೇಡ್ಗಳವರೆಗೆ ನಡೆಸಿ, ಬ್ಯಾಲೆನ್ಸ್ ಅನ್ನಲ್ಲ, ನಿರ್ಧಾರಗಳನ್ನು ಮೌಲ್ಯಮಾಪನ ಮಾಡುವುದು. ಅದರ ವಿಧಾನ ನಿಮ್ಮ ಸ್ಟ್ರಾಟಜಿ ಕೆಲಸ ಮಾಡುತ್ತದೆಯೇ ಎಂದು ತಿಳಿಯುವುದು ಹೇಗೆ ಎಂಬ ಪಾಠದಲ್ಲಿದೆ.
ಅಮೆರಿಕದ $25,000 ನಿಯಮವನ್ನು ಇತ್ತೀಚೆಗೆ ತೆಗೆದುಹಾಕಲಾಗಿದೆ
ಕಳೆದ ಇಪ್ಪತ್ತು ವರ್ಷಗಳಲ್ಲಿ ಈ ಬಗ್ಗೆ ಹುಡುಕಿದ ಯಾರಿಗೇ ಆದರೂ, ಪ್ಯಾಟರ್ನ್ ಡೇ ಟ್ರೇಡರ್ ನಿಯಮದ ಅಡಿಯಲ್ಲಿ ಅಮೆರಿಕದಲ್ಲಿ ಡೇ ಟ್ರೇಡಿಂಗ್ಗೆ $25,000 ಬೇಕು ಎಂದು ಹೇಳಲಾಗಿರುತ್ತದೆ. ಈಗ ಅದು ನಿಜವಲ್ಲ, ಆದರೂ ಹೆಚ್ಚಿನ ಪುಟಗಳು ಇನ್ನೂ ಹಾಗೆಯೇ ಹೇಳುತ್ತವೆ.
FINRA ಡಿಸೆಂಬರ್ 2025ರಲ್ಲಿ ಈ ನಿಯಮವನ್ನು ಬದಲಾಯಿಸುವ ಪ್ರಸ್ತಾವನೆ ಮಂಡಿಸಿತು, ಮತ್ತು ಸೆಕ್ಯುರಿಟೀಸ್ ಅಂಡ್ ಎಕ್ಸ್ಚೇಂಜ್ ಕಮಿಷನ್ ಏಪ್ರಿಲ್ 14, 2026ರಂದು ಈ ಬದಲಾವಣೆಯನ್ನು ಅನುಮೋದಿಸಿತು. ಈ ಅನುಮೋದನೆ ಪ್ಯಾಟರ್ನ್ ಡೇ ಟ್ರೇಡರ್ ವರ್ಗೀಕರಣವನ್ನು ಮತ್ತು $25,000ರ ಕನಿಷ್ಠ ಈಕ್ವಿಟಿ ಅಗತ್ಯವನ್ನು ತೆಗೆದುಹಾಕುತ್ತದೆ, ಮತ್ತು ಅವುಗಳ ಬದಲಿಗೆ ಸಾಮಾನ್ಯವಾಗಿ ಎಲ್ಲಾ ಮಾರ್ಜಿನ್ ಖಾತೆಗಳಿಗೆ ಅನ್ವಯಿಸುವ ಇಂಟ್ರಾಡೇ ಮಾರ್ಜಿನ್ ಅಗತ್ಯಗಳನ್ನು ತರುತ್ತದೆ.
ಎರಡು ಪ್ರಾಯೋಗಿಕ ಟಿಪ್ಪಣಿಗಳು. ಒಂದು ಪರಿವರ್ತನಾ ಅವಧಿ ಇದೆ, ಅದರಲ್ಲಿ ಸಂಸ್ಥೆಗಳು ಹಳೆಯ ವ್ಯವಸ್ಥೆಯ ಅಡಿಯಲ್ಲೇ ಮುಂದುವರಿಯಬಹುದು, ಆದ್ದರಿಂದ ನಿಮ್ಮ ಬ್ರೋಕರ್ ಸದ್ಯಕ್ಕೆ ಹಳೆಯ ಮಿತಿಯನ್ನೇ ಅನ್ವಯಿಸುತ್ತಿರಬಹುದು. ಯಾವುದೋ ಲೇಖನದಲ್ಲಲ್ಲ, ಅವರ ಬಳಿಯೇ ಪರಿಶೀಲಿಸಿ. ಮತ್ತು ಮಾರ್ಜಿನ್ ಖಾತೆ ತೆರೆಯಲು ಬೇಕಾದ ಹಳೆಯ $2,000ರ ಕನಿಷ್ಠ ಮೊತ್ತ ಪ್ರತ್ಯೇಕ ಅಗತ್ಯ.
ಈ ನಿಯಮ ಬದಲಾವಣೆ ಮೇಲಿನ ಕೋಷ್ಟಕದಲ್ಲಿರುವ ಯಾವುದನ್ನೂ ಬದಲಾಯಿಸುವುದೂ ಇಲ್ಲ. ನಿಯಂತ್ರಕ ಕನಿಷ್ಠ ಮಿತಿಯನ್ನು ತೆಗೆದುಹಾಕಿದರೂ ಗಣಿತದ ಕನಿಷ್ಠ ಮಿತಿ ಹೋಗುವುದಿಲ್ಲ.
ದಿನಕ್ಕೆ $1,000 ಗಳಿಸಬಹುದೇ?
ಈ ಪ್ರಶ್ನೆಯನ್ನು ಸಾಮಾನ್ಯವಾಗಿ ಆದಾಯದ ದೃಷ್ಟಿಯಿಂದ ಕೇಳಲಾಗುತ್ತದೆ, ಆದ್ದರಿಂದ ಇದಕ್ಕೆ ಪ್ರೋತ್ಸಾಹದ ಮಾತಾಗಿ ಅಲ್ಲ, ಗಣಿತವಾಗಿ ಉತ್ತರಿಸೋಣ.
ಸುಮಾರು ಇಪ್ಪತ್ತು ಟ್ರೇಡಿಂಗ್ ದಿನಗಳಲ್ಲಿ ದಿನಕ್ಕೆ ಸಾವಿರ ಡಾಲರ್ ಎಂದರೆ ತಿಂಗಳಿಗೆ $20,000. ಅದಕ್ಕೆ ಬೇಕಾಗುವ ಖಾತೆಯ ಗಾತ್ರವನ್ನು ಹಿಮ್ಮುಖವಾಗಿ ಲೆಕ್ಕ ಹಾಕಿ:
| ಮಾಸಿಕ ಲಾಭದ ದರ | $10,000ರ ಮೇಲೆ | $100,000ರ ಮೇಲೆ | $500,000ರ ಮೇಲೆ |
|---|---|---|---|
| 2% | $200 | $2,000 | $10,000 |
| 5% | $500 | $5,000 | $25,000 |
| 10% | $1,000 | $10,000 | $50,000 |
ಕೊನೆಯ ಸಾಲನ್ನು ಗಮನವಿಟ್ಟು ಓದಿ. ತಿಂಗಳಿಗೆ ನಿರಂತರ 10% ಅಸಾಧಾರಣ, ಹೆಚ್ಚಿನ ವೃತ್ತಿಪರ ಫಂಡ್ಗಳು ಯಾವುದೇ ದೀರ್ಘ ಅವಧಿಯಲ್ಲಿ ಗಳಿಸುವುದಕ್ಕಿಂತ ಬಹಳ ಹೆಚ್ಚು, ಮತ್ತು ಆ ದರದಲ್ಲೂ ತಿಂಗಳಿಗೆ $20,000ಕ್ಕೆ $200,000ರ ಖಾತೆ ಬೇಕು. ತಿಂಗಳಿಗೆ 3%ರಂತಹ ಇನ್ನೂ ತುಂಬಾ ಒಳ್ಳೆಯ ದರದಲ್ಲಿ ಸುಮಾರು $670,000 ಬೇಕಾಗುತ್ತದೆ.
ಈ ಕೋಷ್ಟಕ ನಿಮಗೆ ಪ್ರಮಾಣದ ಅರಿವು ನೀಡಲು ಇದೆ, ಗುರಿ ನೀಡಲು ಅಲ್ಲ. ಉಪಯುಕ್ತ ತೀರ್ಮಾನ ಎಂದರೆ, ಚಿಕ್ಕ ಖಾತೆಗೆ ದಿನಕ್ಕೆ $1,000 ಅನ್ನು ವಾಸ್ತವಿಕ ಗುರಿಯಾಗಿ ತೋರಿಸುವ ಯಾರೇ ಆದರೂ, ವಿಶ್ವಾಸಾರ್ಹವಾಗಿ ಅಸ್ತಿತ್ವದಲ್ಲಿಲ್ಲದ ಲಾಭದ ದರವನ್ನು ವಿವರಿಸುತ್ತಿದ್ದಾರೆ, ಮತ್ತು ಸಾಮಾನ್ಯವಾಗಿ ಅದನ್ನು ವಿವರಿಸುವ ಕೋರ್ಸ್ ಅನ್ನು ಮಾರುತ್ತಿರುತ್ತಾರೆ.
ನೀವು ಬಳಸಬಾರದ ಹಣ
ಎಷ್ಟು ಎಂಬುದಕ್ಕಿಂತ ಪ್ರತ್ಯೇಕವಾಗಿ, ಯಾವ ಹಣ ಎಂಬ ಪ್ರಶ್ನೆಯೂ ಇದೆ. ಈ ಭಾಗ ಜಟಿಲವಲ್ಲ.
- ಮುಂದಿನ ಒಂದು ವರ್ಷದೊಳಗೆ ಬಾಡಿಗೆ, ಬಿಲ್ಗಳು ಅಥವಾ ಆಹಾರಕ್ಕೆ ಬೇಕಾಗುವ ಹಣ.
- ಸಾಲದ ಹಣ, ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳು, ಓವರ್ಡ್ರಾಫ್ಟ್ಗಳು ಮತ್ತು ಕುಟುಂಬದಿಂದ ಪಡೆದ ಸಾಲಗಳು ಸೇರಿದಂತೆ.
- ತುರ್ತು ನಿಧಿ, ಏಕೆಂದರೆ ಅದು ಇರುವಲ್ಲೇ ಇನ್ನೂ ಮುಖ್ಯವಾದ ಕೆಲಸ ಮಾಡುತ್ತಿದೆ.
- ಅಪಾಯಕ್ಕೆ ಒಪ್ಪಿಗೆ ನೀಡದ ಯಾರಿಗಾದರೂ, ಕಳೆದುಕೊಂಡದ್ದಕ್ಕೆ ನೀವು ವಿವರಣೆ ನೀಡಬೇಕಾಗುವ ಹಣ.
ಕಾರಣ ನೈತಿಕವಲ್ಲ. ಅದು ಯಾಂತ್ರಿಕ. ಕಳೆದುಕೊಳ್ಳಲು ಸಾಧ್ಯವಿಲ್ಲದ ಹಣ ನೀವು ಟ್ರೇಡ್ ಮಾಡುವ ರೀತಿಯನ್ನೇ ಬದಲಾಯಿಸುತ್ತದೆ, ಮತ್ತು ಈ ಸೈಟ್ನಲ್ಲಿ ವಿವರಿಸಿರುವ ಪ್ರತಿಯೊಂದು ತಪ್ಪಿನ ದಿಕ್ಕಿನಲ್ಲೇ ಬದಲಾಯಿಸುತ್ತದೆ. ನಷ್ಟವನ್ನು ಒಪ್ಪಿಕೊಳ್ಳಲು ಸಾಧ್ಯವಾಗದ ಕಾರಣ ನೀವು ನಷ್ಟದ ಟ್ರೇಡ್ಗಳನ್ನು ಹಿಡಿದಿಟ್ಟುಕೊಳ್ಳುತ್ತೀರಿ, ಮತ್ತು ಖಚಿತತೆ ಬೇಕಾದ ಕಾರಣ ಲಾಭದ ಟ್ರೇಡ್ಗಳನ್ನು ಬೇಗನೆ ಮುಚ್ಚುತ್ತೀರಿ. ಖಾತೆಯ ಗಾತ್ರಕ್ಕಿಂತ, ಅದರಲ್ಲಿನ ಯಾವುದೇ ಒಂದು ಟ್ರೇಡ್ ಬಗ್ಗೆ ನೀವು ನಿರ್ಲಿಪ್ತರಾಗಿರಬಲ್ಲಿರಾ ಎಂಬುದು ಹೆಚ್ಚು ಮುಖ್ಯ.
200 ಡಾಲರ್ ಹೇಗನಿಸಿತು, ಮತ್ತು 1,000 ಏನನ್ನು ಬದಲಾಯಿಸಿತು
ನಾನು 200 ಡಾಲರ್ನಿಂದ ಆರಂಭಿಸಿದೆ. ಅದು ಸಾಕಾಗಲಿಲ್ಲ, ಮತ್ತು ಅದರ ಕಾರಣಕ್ಕೂ ಬ್ರೋಕರ್ನ ಕನಿಷ್ಠ ಮೊತ್ತಕ್ಕೂ ಬಹುತೇಕ ಯಾವುದೇ ಸಂಬಂಧವಿರಲಿಲ್ಲ.
ಆ ಗಾತ್ರದಲ್ಲಿ ಪ್ರತಿಯೊಂದು ಸಾಮಾನ್ಯ ತಪ್ಪೂ ಖಾತೆಯ ದೊಡ್ಡ ಪಾಲನ್ನು ಕಸಿದುಕೊಳ್ಳುತ್ತಿತ್ತು, ಮತ್ತು ದೊಡ್ಡ ಪಾಲು ಎಂಬುದು ಸಂಖ್ಯೆಯಲ್ಲ, ಅದೊಂದು ಭಾವನೆ. ಒಂದು ಕೆಟ್ಟ ಟ್ರೇಡ್ ಆದರೆ ಸಾಕು, ಮುಂದಿನ ನಿರ್ಧಾರ ಒತ್ತಡದಲ್ಲಿ ಆಗುತ್ತದೆ, ಮತ್ತು ಎರಡನೇ ಕೆಟ್ಟ ಟ್ರೇಡ್ ಆಗುವುದು ನಿಖರವಾಗಿ ಹೀಗೆಯೇ. ಒಂದು ಟ್ರೇಡ್ನ ಅಪಾಯ ಎಂದಿಗೂ ಚಿಕ್ಕದಾಗಿರಲು ಸಾಧ್ಯವಾಗದಷ್ಟು ಖಾತೆ ಚಿಕ್ಕದಾಗಿತ್ತು.
ನಂತರ ನಾನು 1,000 ಡಾಲರ್ಗೆ ಏರಿದೆ. ಟ್ರೇಡ್ಗಳು ಉತ್ತಮವಾಗಿರಲಿಲ್ಲ. ಬದಲಾದದ್ದು ಇಷ್ಟೇ: ಒಂದು ಟ್ರೇಡ್ನ ಅಪಾಯವನ್ನು ಅರ್ಥಪೂರ್ಣ ಮಟ್ಟದಲ್ಲಿ ಇಡಲು ಸಾಧ್ಯವಾಯಿತು ಮತ್ತು ಸತತ ನಷ್ಟಗಳ ನಂತರವೂ ಖಾತೆ ಉಳಿಯುತ್ತಿತ್ತು, ಮತ್ತು ತಪ್ಪಾಗುವುದು ತುರ್ತು ಪರಿಸ್ಥಿತಿಯಂತೆ ಅನಿಸುವುದು ನಿಂತುಹೋಯಿತು.
ಖಾತೆಯ ಗಾತ್ರ ನಿಜವಾಗಿ ನಿಮಗೆ ಕೊಡುವುದು ಇದೇ: ಕೈಬಿಡದೆ ಅಥವಾ ಗಾತ್ರ ದುಪ್ಪಟ್ಟು ಮಾಡದೆ ಸತತವಾಗಿ ಹಲವು ಬಾರಿ ತಪ್ಪಾಗಲು ಜಾಗ. ಅದು ಉತ್ತಮ ವಿಶ್ಲೇಷಣೆಯನ್ನು ಕೊಡುವುದಿಲ್ಲ, ಮತ್ತು ಯಾರೂ ಅದನ್ನು ನಿರೀಕ್ಷಿಸಬಾರದು.
ಹಾಗಾದರೆ ಸಂಖ್ಯೆ ಎಷ್ಟು?
ಗಣಿತ ಮತ್ತು ವರ್ತನೆಯನ್ನು ಒಟ್ಟಿಗೆ ಸೇರಿಸಿದರೆ:
| ನಿಮ್ಮ ಬಳಿ ಇರುವುದು | ಅದರ ಪ್ರಾಮಾಣಿಕ ಬಳಕೆ |
|---|---|
| $500ಕ್ಕಿಂತ ಕಡಿಮೆ | ಕಲಿಕೆಯ ಶುಲ್ಕ. ನಿಜವಾದ ಹಣದೊಂದಿಗೆ ಕಾರ್ಯವಿಧಾನ ಕಲಿಯಿರಿ, ಅದನ್ನು ಕಳೆದುಕೊಳ್ಳುತ್ತೀರಿ ಎಂದೇ ನಿರೀಕ್ಷಿಸಿ |
| $500–$2,000 | ನಿಮ್ಮ ನಿರ್ಧಾರಗಳ ನಿಜವಾದ ಪರೀಕ್ಷೆ, ಆದರೆ ಬ್ಯಾಲೆನ್ಸ್ ಮೇಲೆ ಇನ್ನೂ ವೆಚ್ಚಗಳದ್ದೇ ಮೇಲುಗೈ |
| $2,000–$10,000 | ಫಲಿತಾಂಶಗಳು ಸ್ಟ್ರಾಟಜಿಯನ್ನು ಪ್ರತಿಬಿಂಬಿಸಲು ಆರಂಭಿಸುವ, ಕೆಲಸ ಮಾಡುವ ಖಾತೆ |
| $10,000ಕ್ಕಿಂತ ಹೆಚ್ಚು | ವೆಚ್ಚಗಳು ಸಣ್ಣ ಹೊರೆ ಮಾತ್ರ. ಈಗ ಮಿತಿ ಸಂಪೂರ್ಣವಾಗಿ ನೀವೇ |
ಮತ್ತು ಯಾವುದೇ ಗಾತ್ರದಲ್ಲಿ ಇದಕ್ಕಿಂತ ಬಹಳ ಮುಖ್ಯವಾದ ಸಂಖ್ಯೆ: ಪ್ರತಿ ಟ್ರೇಡ್ನಲ್ಲಿ ನೀವು ಅಪಾಯಕ್ಕೆ ಒಡ್ಡುವ ಖಾತೆಯ ಶೇಕಡಾವಾರು, ಇದನ್ನು ಟ್ರೇಡಿಂಗ್ನಲ್ಲಿ ಅಪಾಯ ನಿರ್ವಹಣೆ ಪಾಠದಲ್ಲಿ ವಿವರಿಸಲಾಗಿದೆ. ಶಿಸ್ತಿನ $2,000ರ ಖಾತೆ ಶಿಸ್ತಿಲ್ಲದ $50,000ರ ಖಾತೆಗಿಂತ ಹೆಚ್ಚು ಕಾಲ ಬದುಕುಳಿಯುತ್ತದೆ, ಮತ್ತು ಇದು ಕೇವಲ ಮಾತಿನ ಅಲಂಕಾರವಲ್ಲ.
ಸಾಮಾನ್ಯ ಪ್ರಶ್ನೆಗಳು
ಟ್ರೇಡಿಂಗ್ ಆರಂಭಿಸಲು $10 ಸಾಕೇ?
ಇಲ್ಲ. ಕೆಲವು ಬ್ರೋಕರ್ಗಳು ಅದನ್ನು ಸ್ವೀಕರಿಸುತ್ತಾರೆ, ಆದರೆ ಅದು ಮಾರ್ಕೆಟಿಂಗ್ ನಿರ್ಧಾರ, ಅದು ಕೆಲಸ ಮಾಡುತ್ತದೆಯೇ ಎಂಬುದರ ಬಗ್ಗೆ ಹೇಳಿಕೆಯಲ್ಲ. $10ರಲ್ಲಿ ಅರ್ಥಪೂರ್ಣವಾಗುವಷ್ಟು ಚಿಕ್ಕ ಪ್ರತಿ ಟ್ರೇಡ್ನ ಅಪಾಯವೂ ಇಲ್ಲ, ಏನನ್ನಾದರೂ ಉಳಿಸುವ ವೆಚ್ಚದ ರಚನೆಯೂ ಇಲ್ಲ.
ನಷ್ಟದಲ್ಲಿರುವ ಖಾತೆಗೆ ಹಣ ಸೇರಿಸಬೇಕೇ?
ಅದು ನಷ್ಟದಲ್ಲಿರುವವರೆಗೆ ಬೇಡ. ಖಾತೆಯ ಕುಸಿತದ (drawdown) ಸಮಯದಲ್ಲಿ ಹಣ ಸೇರಿಸುವುದು, ನಷ್ಟದ ನಂತರ ಗಾತ್ರ ಹೆಚ್ಚಿಸುವ ಅದೇ ಆವೇಗ, ಕೇವಲ ಹೆಚ್ಚು ಗೌರವಾನ್ವಿತ ಉಡುಪಿನಲ್ಲಿ. ಮೊದಲು ಸ್ಟ್ರಾಟಜಿ ಹಣ ಗಳಿಸುತ್ತದೆ ಎಂದು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ, ನಂತರ ಅದಕ್ಕೆ ಹಣ ಹಾಕಿ. ನಷ್ಟ ತರುವ ವಿಧಾನಕ್ಕೆ ಹಣ ಸೇರಿಸಿದರೆ ಇನ್ನಷ್ಟು ನಷ್ಟವನ್ನು ಖರೀದಿಸಿದಂತೆ ಅಷ್ಟೇ.
ಚಿಕ್ಕದಾಗಿ ಆರಂಭಿಸಿ ಬೆಳೆಸುವುದು ಉತ್ತಮವೇ, ಅಥವಾ ಕಾಯ್ದು ಇನ್ನಷ್ಟು ಉಳಿತಾಯ ಮಾಡುವುದೇ?
ಕಲಿಕೆಗಾಗಿ ಚಿಕ್ಕದಾಗಿ ಆರಂಭಿಸಿ, ಆದರೆ ವೆಚ್ಚದ ಅನುಪಾತದಿಂದಾಗಿ ಚಿಕ್ಕ ಖಾತೆ ಈ ಆಟದ ಹೆಚ್ಚು ಕಷ್ಟದ ಆವೃತ್ತಿಯನ್ನು ಆಡುತ್ತಿದೆ ಎಂಬುದನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಿ. ಸಾಮಾನ್ಯ ತಪ್ಪು ಎಂದರೆ, ನಷ್ಟದಲ್ಲಿರುವ ಚಿಕ್ಕ ಖಾತೆಯನ್ನು ನೋಡಿ ಸ್ಟ್ರಾಟಜಿ ಕೆಲಸ ಮಾಡುವುದಿಲ್ಲ ಎಂದು ತೀರ್ಮಾನಿಸುವುದು, ಆದರೆ ಪ್ರಾಮಾಣಿಕ ತೀರ್ಮಾನ ಎಂದರೆ ಅದಕ್ಕೆ ಎಂದಿಗೂ ನ್ಯಾಯಯುತ ಪರೀಕ್ಷೆ ಸಿಗಲೇ ಇಲ್ಲ.
ಸಂಕ್ಷಿಪ್ತವಾಗಿ
ನಿಮ್ಮ ಕನಿಷ್ಠ ಮಿತಿಯನ್ನು ನಿರ್ಧರಿಸುವುದು ವೆಚ್ಚಗಳು, ಬ್ರೋಕರ್ನ ಕನಿಷ್ಠ ಮೊತ್ತವಲ್ಲ. ಸುಮಾರು $2,000ಕ್ಕಿಂತ ಕಡಿಮೆ ಇದ್ದರೆ ಪೂರ್ಣ ಸುತ್ತಿನ ವೆಚ್ಚ 1% ಅಪಾಯದ ಎಷ್ಟು ದೊಡ್ಡ ಭಾಗವನ್ನು ತಿನ್ನುತ್ತದೆ ಎಂದರೆ ಫಲಿತಾಂಶಗಳಿಗೆ ಯಾವುದೇ ಅರ್ಥ ಉಳಿಯುವುದಿಲ್ಲ, ಮತ್ತು $500ಕ್ಕಿಂತ ಕಡಿಮೆ ಇದ್ದರೆ ನೀವು ಟ್ರೇಡ್ ಮಾಡುತ್ತಿಲ್ಲ, ಕಲಿಕೆಯ ಶುಲ್ಕ ಪಾವತಿಸುತ್ತಿದ್ದೀರಿ.
ಅಮೆರಿಕದ $25,000ರ ಡೇ ಟ್ರೇಡಿಂಗ್ ಮಿತಿಯನ್ನು ಏಪ್ರಿಲ್ 2026ರಲ್ಲಿ ತೆಗೆದುಹಾಕಲಾಯಿತು, ಇದು ನಿಯಮವನ್ನು ಬದಲಾಯಿಸುತ್ತದೆ, ಗಣಿತವನ್ನು ಸ್ವಲ್ಪವೂ ಅಲ್ಲ.