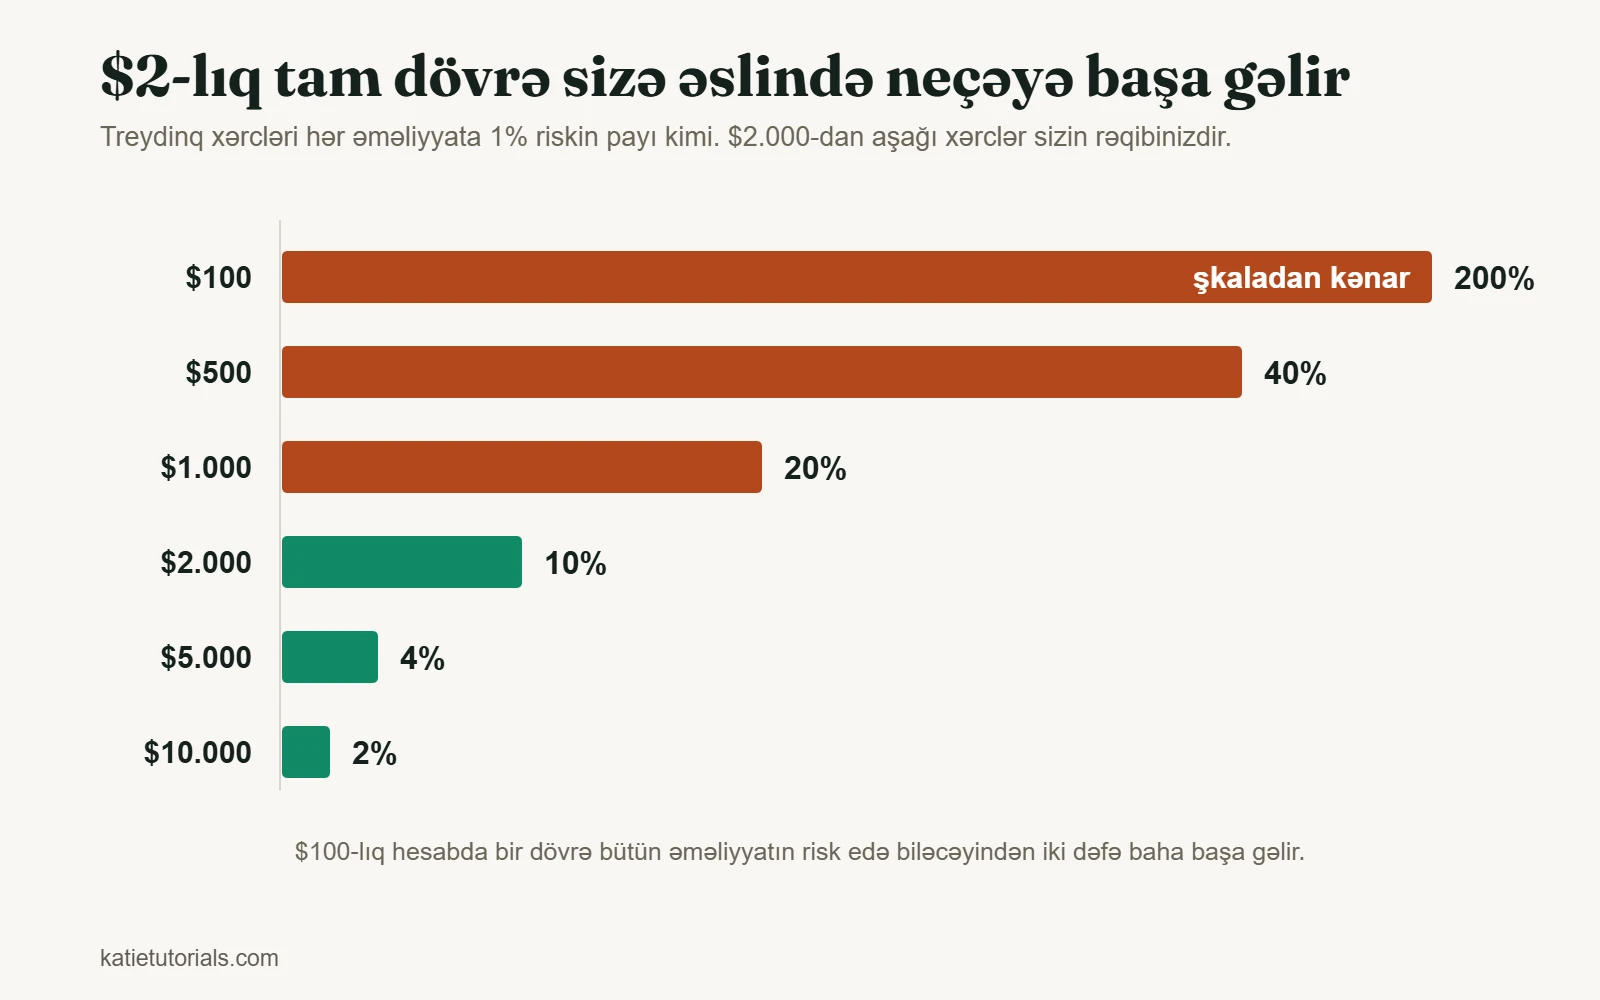
Dürüst cavab bir rəqəm deyil. Bu, bir nisbətdir. Hesabınız elə böyük olmalıdır ki, əməliyyat açmağın xərci həmin əməliyyatda risk etdiyiniz məbləğin yanında kiçik qalsın. Qalan hər şey bu bir əlaqədən irəli gəlir.
Bu suala verilən cavabların çoxu ya brokerin minimal depozitidir, bu isə marketinqdir, ya da kiminsə uydurduğu bir rəqəm. Bu səhifə isə bunu hesablayır.
Əslində qərarı verən nisbət
Alt həddinizi iki rəqəm müəyyən edir. Birincisi hər əməliyyata riskinizdir, yeni başlayan üçün bu, hesabın 1%-idir. İkincisi tam dövrənin (giriş və çıxış) sizə neçəyə başa gəlməsidir: spred, üstəgəl komissiya, üstəgəl hər hansı maliyyələşdirmə xərci.
Tutaq ki, tam dövrə $2 tutur, bu da təvazökar rəqəmdir. Müxtəlif hesab ölçülərində bunun mənası belədir:
| Hesab | Hər əməliyyata 1% risk | $2-lıq tam dövrənin payı | Bunun mənası |
|---|---|---|---|
| $100 | $1 | riskinizin 200%-i | Xərclər əməliyyatın özündən böyükdür. Mümkün deyil |
| $500 | $5 | 40% | Sadəcə zərərsizliyə çıxmaq üçün bazarı 40% üstələməlisiniz |
| $1.000 | $10 | 20% | Çox çətindir. Hər beşinci mənfəətli əməliyyatın pulu brokerə gedir |
| $2.000 | $20 | 10% | İşlək sayıla biləcək ilk ölçü |
| $5.000 | $50 | 4% | Xərclər əsas rəqib deyil, adi bir yükdür |
| $10.000 | $100 | 2% | Rahat |
Bütün məqalə elə bu cədvəldir. Təxminən $2.000-dan aşağı siz əslində bazara qarşı ticarət etmirsiniz. Öz əməliyyat xərclərinizə qarşı ticarət edirsiniz və onlar qalib gəlir, çünki xərclər mütləq tutulur, mənfəətiniz isə yalnız bir ehtimaldır.
Sizin xeyrinizə iki qeyd var. Brokeriniz komissiya almırsa və spred dardırsa, xərc sütunu kiçilir, onunla birlikdə alt hədd də. 1% əvəzinə 2% risk etsəniz, nisbətlər iki dəfə azalır, amma bu halda manevr imkanını daha çox pul hesabına deyil, daha çox risk hesabına alırsınız.
$100 ilə başlamaq olarmı?
Hesab aça bilərsiniz. Strategiya işlədə bilməzsiniz.
1% riskdə bu, hər əməliyyata bir dollar deməkdir və elə bir alət yoxdur ki, bir dollarlıq risk spredə tab gətirsin. Bunu işlək etmək üçün hər əməliyyata 10% və ya 20% risk etməli olardınız, onda isə dörd-beş adi itki hesabın böyük hissəsini aparır. Adi itkilər isə nadir deyil.
$100 isə mexanikanı real pulla öyrənmək üçün yaxşıdır və bu, istənilən demo hesabdan daha çox sizə öz davranışınız haqqında öyrədir. Buna kapital kimi deyil, təhsil haqqı kimi baxın. Onu itirəcəyinizi gözləyin və nəticələri fikrən böyük hesaba köçürməyin.
$500 kifayətdirmi? Bəs $1.000?
Onlar ticarət etmək üçün kifayətdir, nəticələrin nəsə ifadə etməsi üçün isə yox. $500-da hər tam dövrədə riskinizin 40%-ini brokerə verirsiniz, ona görə də daha böyük hesabda mənfəətli olacaq strategiya bu ölçüdə yenə də pul itirə bilər. «Kiçikdən başla və böyüt» tələsi məhz budur: kiçik variant böyükdən asan deyil, daha çətindir.
Əlinizdə olan $500-dırsa, ondan ağıllı istifadə budur: öz real strategiyanızı öz real risk faizinizlə əlli əməliyyat boyunca işlədin və balansı deyil, qərarları qiymətləndirin; bunu strategiyanızın işlədiyini necə bilmək dərsindəki üsulla edin.
Amerikanın $25.000 qaydası bu yaxınlarda ləğv edildi
Son iyirmi ildə bu mövzunu araşdıran hər kəsə deyilib ki, ABŞ-da gündaxili ticarət «pattern day trader» qaydasına görə $25.000 tələb edir. Artıq belə deyil, amma səhifələrin çoxu hələ də bunu yazır.
FINRA bu qaydanı əvəz etməyi 2025-ci ilin dekabrında təklif etdi, Securities and Exchange Commission (SEC) isə dəyişikliyi 14 aprel 2026 tarixində təsdiqlədi. Bu qərar «pattern day trader» statusunu və $25.000-lıq minimal kapital tələbini ləğv edir, əvəzində ümumən marja hesablarına tətbiq olunan gündaxili marja tələbləri gətirir.
İki praktik qeyd. Keçid dövrü var və bu müddətdə firmalar köhnə qaydalarla işləməyə davam edə bilər, yəni brokeriniz hələlik köhnə həddi tətbiq edə bilər. Bunu məqalədən deyil, brokerin özündən soruşun. Bundan başqa, ümumiyyətlə marja hesabı açmaq üçün daha köhnə $2.000-lıq minimum ayrıca bir tələbdir.
Qayda dəyişikliyi yuxarıdakı cədvəldə də heç nəyi dəyişmir. Tənzimləyici alt həddin götürülməsi arifmetik alt həddi aradan qaldırmır.
Gündə $1.000 qazanmaq olarmı?
Bu sual adətən gəlir barədə verilir, ona görə də gəlin ona ruhlandırma kimi yox, arifmetika kimi cavab verək.
Təxminən iyirmi ticarət günü ərzində gündə min dollar ayda $20.000 edir. Bunun üçün lazım olan hesab ölçüsünü tərsinə hesablayaq:
| Aylıq gəlir | $10.000 hesabda | $100.000 hesabda | $500.000 hesabda |
|---|---|---|---|
| 2% | $200 | $2.000 | $10.000 |
| 5% | $500 | $5.000 | $25.000 |
| 10% | $1.000 | $10.000 | $50.000 |
Alt sətri diqqətlə oxuyun. Ayda davamlı 10% müstəsna nəticədir, peşəkar fondların çoxunun istənilən uzun dövrdə əldə etdiyindən xeyli yüksəkdir, və hətta bu templə ayda $20.000 üçün $200.000-lıq hesab lazımdır. Hələ də çox yaxşı sayılan ayda 3%-lə isə $670.000-a yaxın lazımdır.
Cədvəl sizə hədəf yox, miqyas hissi vermək üçündür. Faydalı nəticə budur: kiçik hesab üçün gündə $1.000-ı real məqsəd kimi təqdim edən hər kəs etibarlı şəkildə mövcud olmayan bir gəlirdən danışır və adətən bunu izah edən kursu satır.
İstifadə etməməli olduğunuz pul
«Nə qədər» sualından ayrı, «hansı pul» sualı da var. Bu hissə mürəkkəb deyil.
- Növbəti il ərzində kirayə, kommunal xərclər və ya ərzaq üçün lazım olan pul.
- Borc pul, o cümlədən kredit kartları, overdraftlar və ailədən alınan borclar.
- Ehtiyat fondu, çünki o, olduğu yerdə daha vacib iş görür.
- Riskə razılıq verməmiş birinə itkisini izah etməli olacağınız pul.
Səbəb əxlaqi deyil. Mexanikidir. İtirə bilməyəcəyiniz pul ticarət tərzinizi dəyişir və onu bu saytdakı hər səhvin istiqamətində dəyişir. Zərərli əməliyyatları saxlayırsınız, çünki itkini qəbul edə bilmirsiniz, mənfəətliləri isə tez bağlayırsınız, çünki əminliyə ehtiyacınız var. Hesabın ölçüsü, oradakı hər hansı bir əməliyyata laqeyd qala bilib-bilməməyinizdən daha az əhəmiyyət daşıyır.
200 dollar necə hiss olunurdu və 1.000 nəyi dəyişdi
Mən 200 dollarla başladım. Bu, kifayət deyildi və səbəbin brokerin minimumu ilə demək olar ki, heç bir əlaqəsi yox idi.
Bu ölçüdə hər adi səhv hesabın böyük hissəsini aparırdı, böyük hissə isə rəqəm deyil, hissdir. Bir pis əməliyyat və növbəti qərar artıq təzyiq altında verilir, ikinci pis əməliyyat da məhz belə baş verir. Hesab o qədər kiçik idi ki, bir əməliyyatdakı risk heç vaxt kiçik ola bilmirdi.
Sonra 1.000 dollara keçdim. Əməliyyatlar daha yaxşı olmadı. Dəyişən bu oldu ki, bir əməliyyatdakı riski məntiqli səviyyədə qura bilirdim və ardıcıl itkilərdən sonra da əlimdə hesab qalırdı, səhv etmək isə artıq fövqəladə vəziyyət kimi hiss olunmurdu.
Hesab ölçüsünün sizə əslində qazandırdığı budur: işi atmadan və ya mövqeyi ikiqat artırmadan ardıcıl bir neçə dəfə səhv etmək imkanı. O, daha yaxşı təhlil qazandırmır və heç kim bunu ondan gözləməməlidir.
Bəs rəqəm nədir?
Arifmetikanı və davranışı bir yerə qoysaq:
| Sizdə olan məbləğ | Ondan dürüst istifadə |
|---|---|
| $500-dan az | Təhsil haqqı. Mexanikanı real pulla öyrənin, onu itirəcəyinizi gözləyin |
| $500–$2.000 | Qərarlarınızın real sınağı, amma balans yenə də əsasən xərclərdən asılı olacaq |
| $2.000–$10.000 | Nəticələrin strategiyanı əks etdirməyə başladığı işlək hesab |
| $10.000-dan çox | Xərclər kiçik bir yükdür. Məhdudiyyət artıq tamamilə sizsiniz |
Və istənilən ölçüdə daha vacib rəqəm: hər əməliyyatda hesabın neçə faizini risk etdiyiniz. Bu, treydinqdə risklərin idarə edilməsi dərsində izah olunur. Nizam-intizamlı $2.000-lıq hesab nizam-intizamsız $50.000-lıq hesabdan uzun yaşayır və bu, məcazi ifadə deyil.
Tez-tez verilən suallar
Treydinqə başlamaq üçün $10 kifayətdirmi?
Xeyr. Bəzi brokerlər bunu qəbul edir, amma bu, işləyib-işləməyəcəyi barədə fikir deyil, marketinq qərarıdır. $10-da nə mənalı olacaq qədər kiçik hər əməliyyata risk var, nə də geriyə nəsə saxlayan xərc strukturu.
Zərərdə olan hesaba pul əlavə etməliyəmmi?
Zərər verdiyi müddətdə yox. Geriləmə (drawdown) zamanı vəsait əlavə etmək itkidən sonra mövqe ölçüsünü artırmaqla eyni impulsdur, sadəcə daha hörmətli paltarda. Əvvəlcə strategiyanın pul qazandırdığını müəyyən edin, sonra onu maliyyələşdirin. Zərər verən yanaşmaya pul əlavə etmək sadəcə daha çox itki almaq deməkdir.
Kiçikdən başlayıb böyütmək yaxşıdır, yoxsa gözləyib daha çox yığmaq?
Öyrənmək üçün kiçikdən başlayın, amma anlayın ki, xərc nisbətinə görə kiçik hesab oyunun daha çətin versiyasını oynayır. Tipik səhv zərərdə olan kiçik hesabdan strategiyanın işləmədiyi nəticəsini çıxarmaqdır, halbuki dürüst nəticə budur ki, strategiyaya heç vaxt ədalətli sınaq imkanı verilməyib.
Qısaca
Alt həddinizi brokerin minimumu deyil, xərclər müəyyən edir. Təxminən $2.000-dan aşağı tam dövrə 1%-lik riskin çox böyük hissəsini yeyir və nəticələr heç nə ifadə etmir, $500-dan aşağı isə siz ticarət etmirsiniz, təhsil haqqı ödəyirsiniz.
Amerikanın $25.000-lıq gündaxili ticarət həddi 2026-cı ilin aprelində ləğv edildi. Bu, tənzimləməni dəyişir, arifmetikanı isə qətiyyən dəyişmir.