زیادہ تر لوگ اس سوال کا جواب اپنا اکاؤنٹ بیلنس دیکھ کر دیتے ہیں۔ مسئلہ یہ ہے کہ بیلنس ہی وہ واحد چیز ہے جو اس کا جواب نہیں دے سکتی۔ ایک اچھی حکمتِ عملی ہفتوں تک نقصان دے سکتی ہے۔ ایک بری حکمتِ عملی ہفتوں تک پیسے کما سکتی ہے۔ جب یہ ہو رہا ہوتا ہے، آپ نہیں بتا سکتے کہ کون سی کون سی ہے۔
اس سے بہتر طریقہ موجود ہے۔ اس کے لیے پانچ عدد چاہییں، اور آپ کی خواہش سے زیادہ ٹریڈز۔
آپ کا بیلنس کیوں نہیں بتا سکتا
ایک ٹریڈ تقریباً کچھ نہیں بتاتی۔ بیس ٹریڈز بھی تقریباً کچھ نہیں بتاتیں۔ یہ حوصلہ بڑھانے والا کوئی جملہ نہیں، حساب ہے، اور اس کی پوری تفصیل ٹریڈنگ اتنی مشکل کیوں ہے میں ہے۔
یہ کافی حد تک یقین کرنے کے لیے کہ 55% وقت جیتنے والی حکمتِ عملی محض سکہ اچھالنا نہیں، آپ کو تقریباً 785 ٹریڈز چاہییں۔ اس لیے اگر آپ کسی حکمتِ عملی کو پچھلے مہینے کی بنیاد پر پرکھ رہے ہیں، تو آپ اندازہ لگا رہے ہیں۔
جو آپ جلدی کر سکتے ہیں وہ ان چیزوں کی پیمائش ہے جو بیلنس سے بہت پہلے ٹھہر جاتی ہیں۔
وہ پانچ عدد جو بتا سکتے ہیں
پانچوں آپ کے ٹریڈ ریکارڈ سے نکلتے ہیں۔ آپ کو کسی سافٹ ویئر کی ضرورت نہیں، اور ان میں سے کوئی بھی بیلنس نہیں ہے۔
پہلے ایک لفظ جو آپ کو چاہیے ہوگا: R۔ R وہ رقم ہے جو آپ ایک ٹریڈ پر رسک کرتے ہیں۔ اگر آپ $100 رسک کریں اور $200 جیتیں، تو یہ 2R کی جیت ہے۔ اگر آپ وہ $100 ہار جائیں، تو یہ 1R کا نقصان ہے۔ R میں سوچنے سے آپ مختلف سائز کی ٹریڈز کا موازنہ کر سکتے ہیں۔
| عدد | کیسے نکالیں | یہ کیا بتاتا ہے |
|---|---|---|
| کتنی ٹریڈز | گن لیں۔ صرف اسی مخصوص حکمتِ عملی کی ٹریڈز | کیا باقی چار عدد ابھی کوئی معنی رکھتے ہیں |
| وِن ریٹ | منافع والی ٹریڈز کو کل ٹریڈز سے تقسیم کریں | اکیلے میں بہت کم۔ یہ صرف اگلی قطار کے ساتھ اہم ہے |
| اوسط منافع بمقابلہ اوسط نقصان | اوسط منافع کو اوسط نقصان سے تقسیم کریں، R میں | کیا حکمتِ عملی درست ہونے پر کافی کماتی ہے |
| ایکسپیکٹینسی | نیچے دیکھیں | کیا حکمتِ عملی پیسے کماتی ہے یا گنواتی ہے |
| سب سے لمبا مسلسل نقصان | اب تک نقصانات کا سب سے لمبا سلسلہ | کیا آپ کا پوزیشن سائز اسے جھیل سکتا ہے |
لوگ وِن ریٹ کو گھورتے رہتے ہیں اور ایکسپیکٹینسی کو نظر انداز کر دیتے ہیں۔ 70% وِن ریٹ بے کار ہے اگر نقصانات منافع سے چار گنا بڑے ہوں۔ 35% وِن ریٹ بہترین ہے اگر منافع والی ٹریڈز کافی بڑی ہوں۔
ایکسپیکٹینسی ہی فیصلہ کن عدد ہے
ایکسپیکٹینسی یہ ہے کہ اوسطاً ایک ٹریڈ کی کیا قیمت ہے۔ فارمولا مختصر ہے:
ایکسپیکٹینسی = (وِن ریٹ × اوسط منافع) − (نقصان کی شرح × اوسط نقصان)
فرض کریں آپ 40% وقت جیتتے ہیں، آپ کا اوسط منافع $200 ہے اور اوسط نقصان $100۔ اس سے (0.40 × 200) − (0.60 × 100) بنتا ہے، یعنی 80 − 60، تو فی ٹریڈ $20۔ سو ٹریڈز میں یہ $2,000 بنتے ہیں۔ ہوشیاری کی وجہ سے نہیں۔ ایج (برتری) ہونے اور اسے چلنے دینے کی وجہ سے۔
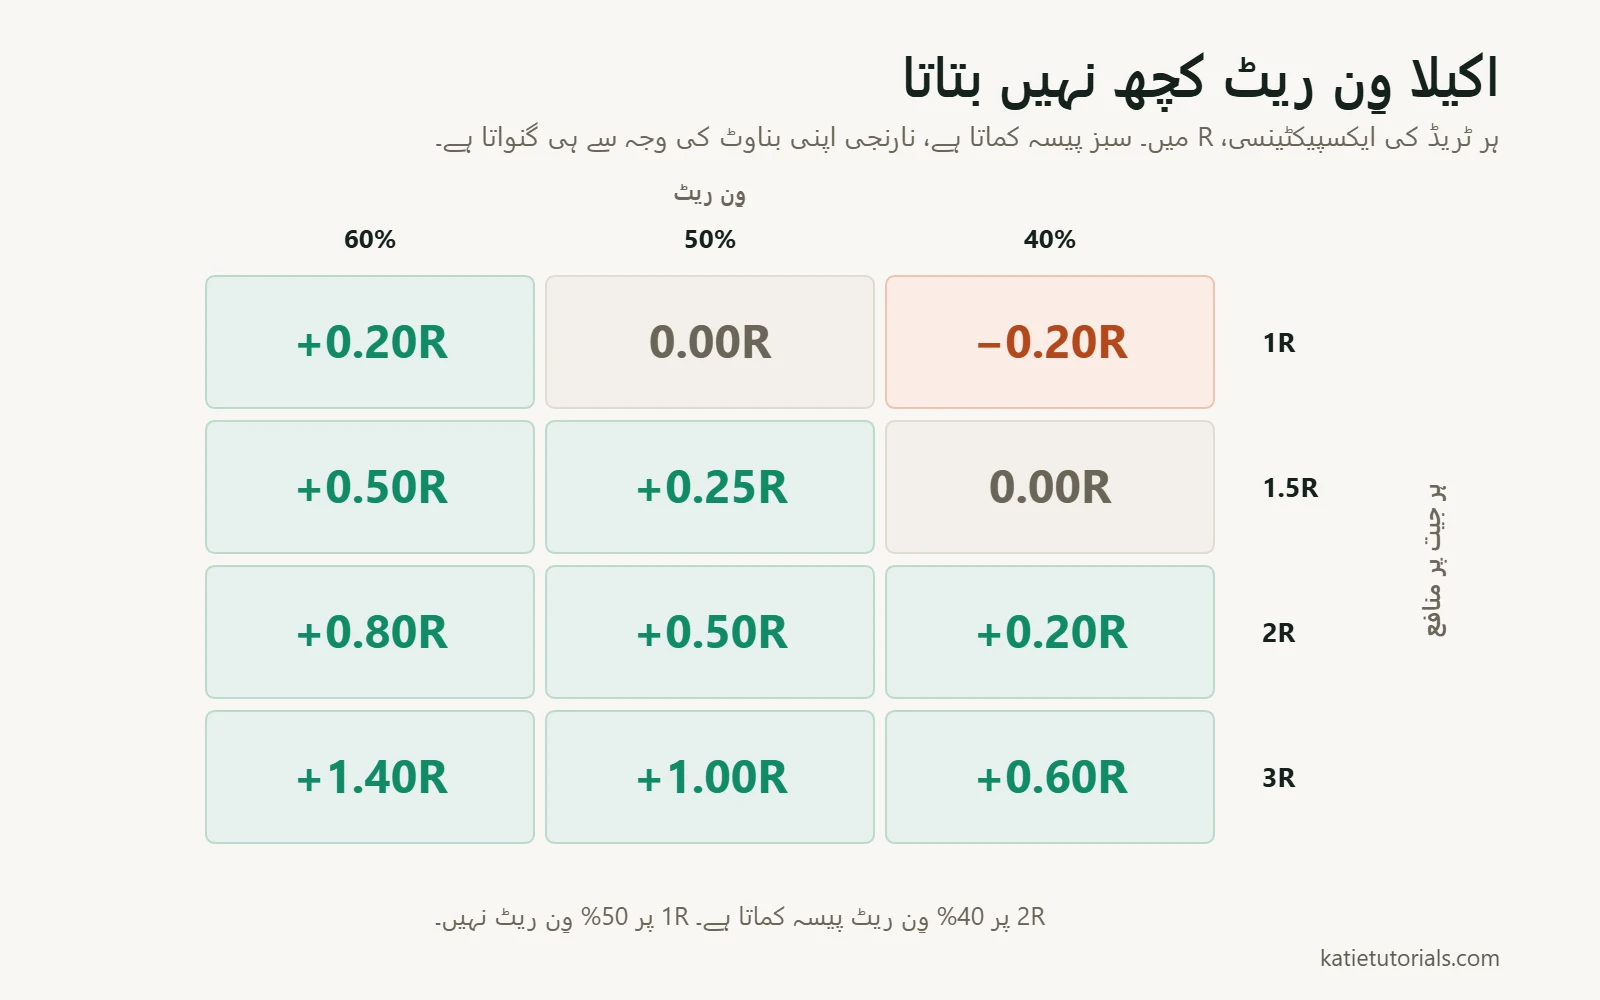
یہی بات R میں پڑھنا آسان ہے۔ ان امتزاجات کے لیے جو لوگ واقعی استعمال کرتے ہیں، ایک ٹریڈ کی قیمت یہ ہے:
| فی جیت منافع | وِن ریٹ 40% | وِن ریٹ 50% | وِن ریٹ 60% |
|---|---|---|---|
| 1R | −0.20R | 0.00R | +0.20R |
| 1.5R | 0.00R | +0.25R | +0.50R |
| 2R | +0.20R | +0.50R | +0.80R |
| 3R | +0.60R | +1.00R | +1.40R |
دو باتیں نمایاں ہیں۔ اگر آپ کی منافع والی ٹریڈز نقصان والی ٹریڈز جتنی ہی بڑی ہوں (1R والی قطار)، تو صرف بریک ایون کے لیے، خرچ سے پہلے ہی، آپ کو آدھے سے زیادہ بار جیتنا ہوگا۔ اسی لیے چھوٹے ٹارگٹس کے لیے اسکیلپنگ جتنی لگتی ہے اس سے زیادہ مشکل ہے۔ اور جو حکمتِ عملی 40% وِن ریٹ پر 2R جیتتی ہے، وہ پانچ میں سے تین بار غلط ہو کر بھی پیسے کماتی ہے۔
صفر یا اس سے کم کوئی بھی نتیجہ کسی حکمتِ عملی کا برا مہینہ نہیں۔ یہ حکمتِ عملی اپنی بناوٹ ہی سے نقصان دیتی ہے، اور کوئی بھی نظم و ضبط اسے ٹھیک نہیں کرے گا۔
پانچ منافع والی ٹریڈز جنہوں نے کچھ ثابت نہیں کیا
ایک حکمتِ عملی بالکل کامل لگی کیونکہ پہلی پانچوں ٹریڈز جیت گئیں۔ لگاتار پانچ جیتیں خود کو ناقابلِ شکست محسوس کرنے کے لیے کافی ہیں، اور کچھ بھی جاننے کے لیے بالکل ناکافی۔ اس وقت مجھے یہ سمجھ نہیں تھی، اس لیے میں نے اپنا سائز بڑھا دیا اور منصوبے بنانے لگی۔
پھر مارکیٹ تھوڑی سی بدلی اور سب کچھ بکھر گیا۔ وہی اصول جو بے عیب لگ رہے تھے، ایک کے بعد ایک نقصان دینے لگے۔ جسے میں ثبوت سمجھ رہی تھی، وہ قسمت کا ایک دور تھا۔
تقریباً سو ٹریڈز کے بعد جا کر اعداد نے کچھ ایسا بتایا جس پر میں بھروسہ کر سکتی تھی۔ کوئی بے صبرا شخص یہ سننا نہیں چاہتا۔ پھر بھی حکمتِ عملی کو پرکھنے کے بارے میں یہ سب سے کارآمد بات ہے جو میں جانتی ہوں۔
جواب پر بھروسے سے پہلے کتنی ٹریڈز
پندرہ ٹریڈز سے نکلی ایکسپیکٹینسی محض افواہ ہے۔ موٹے طور پر، ٹریڈز کی ہر تعداد آپ کو یہ بتا سکتی ہے:
| درج شدہ ٹریڈز | آپ کیا کہہ سکتے ہیں |
|---|---|
| 20 سے کم | کچھ نہیں۔ کچھ بھی نہ بدلیں |
| 20 سے 50 | یہ کہ آپ نے پلان پر عمل کیا یا نہیں۔ یہ نہیں کہ پلان کام کرتا ہے |
| 50 سے 100 | ایکسپیکٹینسی اور سب سے لمبے مسلسل نقصان کا پہلا اندازہ۔ اسے عارضی سمجھیں |
| 100 سے 300 | قابلِ استعمال اندازہ، بشرطیکہ اس دوران مارکیٹ نہ بدلی ہو |
| کئی سو | اتنا کہ چھوٹے ایج اور قسمت میں فرق کیا جا سکے |
تلخ سچ یہ ہے کہ زیادہ تر ریٹیل ٹریڈرز کبھی ایک طریقے کی اتنی ٹریڈز درج ہی نہیں کرتے کہ جان سکیں کہ وہ کام کرتا تھا یا نہیں۔ وہ ہر برے دور کے بعد طریقہ بدل لیتے ہیں، جس سے گنتی دوبارہ صفر ہو جاتی ہے۔ پھر برسوں یہی دہراتے رہتے ہیں۔
کیا یہ خراب ہے، یا یہ معمول ہے؟
یہ وہ سوال ہے جو لوگ اصل میں پوچھتے ہیں، عموماً کسی ڈرا ڈاؤن کے بیچ میں۔ دونوں میں فرق یوں کریں۔
| آپ کیا دیکھ رہے ہیں | شاید معمول | شاید خراب |
|---|---|---|
| لگاتار پانچ یا چھ نقصان | ہاں۔ 45% وِن ریٹ پر تقریباً ہر کوئی 100 ٹریڈز کے اندر یہ دیکھتا ہے | صرف اگر نقصانات منصوبے سے بڑے ہوں |
| پہلے کے کسی بھی ڈرا ڈاؤن سے گہرا ڈرا ڈاؤن | ممکن ہے، اگر آپ کا ریکارڈ مختصر ہے | جب یہ آپ کے بدترین سلسلے سے کافی آگے نکل جائے تو دیکھنے کے قابل ہے |
| وِن ریٹ گرا، R نہیں گرا | غالباً اتفاقی اتار چڑھاؤ | اگر یہ 100+ ٹریڈز تک چلے تو ممکن ہے سیٹ اپ نے کام کرنا چھوڑ دیا ہو |
| منصوبے سے بڑے نقصانات | یہ اتفاقی اتار چڑھاؤ نہیں | یہ عمل درآمد کا مسئلہ ہے، حکمتِ عملی کا نہیں |
| سیٹ اپ ملنا مشکل ہو رہے ہیں | مارکیٹ بدل گئی ہے | ممکن ہے حکمتِ عملی ان حالات کے لیے ہو جو ختم ہو چکے ہیں |
سب سے اہم قطار چوتھی ہے۔ اگر آپ کے نقصانات منصوبے سے بڑے ہیں، تو آپ نے حکمتِ عملی کو پرکھا ہی نہیں، کیونکہ جو آپ نے چلایا وہ حکمتِ عملی تھی ہی نہیں۔
علامات کہ آپ نے اسے کبھی پرکھا ہی نہیں
یہ فیصلہ کرنے سے پہلے کہ کوئی حکمتِ عملی کام نہیں کرتی، ان باتوں کو خارج کریں۔ یہ چاروں کسی خراب طریقے سے کہیں زیادہ عام ہیں۔
- آپ نے ٹیسٹ کے دوران اصول بدل دیے۔ تب یہ نمونہ کسی بھی چیز کا نہیں رہا۔
- آپ نے اصولوں پر عمل نہیں کیا۔ اگر آپ کے جرنل میں “پلان پر عمل (ہاں/نہیں)” والا کالم زیادہ تر “نہیں” ہے، تو آپ نے اپنی حکمتِ عملی نہیں، اپنا نظم و ضبط پرکھا ہے۔
- اصول اتنے مبہم تھے کہ ٹوٹ ہی نہیں سکتے تھے۔ “پل بیک پر خریدیں” اصول نہیں ہے۔ “لیول کو دو بار چھونے کے بعد 20 EMA سے اوپر پہلے کلوز پر خریدیں” اصول ہے۔
- آپ کا پوزیشن سائز بدلتا رہا۔ اگر رسک ہر ٹریڈ میں مختلف تھا، تو نتائج کا موازنہ نہیں ہو سکتا اور R میں ایکسپیکٹینسی کا کوئی مطلب نہیں۔
بیک ٹیسٹنگ کی اصل قیمت
پرانے ڈیٹا پر حکمتِ عملی ٹیسٹ کرنا مفید ہے، اور اسے حد سے زیادہ بڑھا چڑھا کر بیچا جاتا ہے۔ یہ رہی ایمان دارانہ تقسیم۔
یہ آپ کو کیا دیتی ہے: جلدی سے ایک بڑا نمونہ، اس بدترین ڈرا ڈاؤن کا اندازہ جو اس طریقے میں آتا، اور ان خیالات کو جلدی مسترد کرنے کا طریقہ جو کبھی کام ہی نہیں کرتے تھے۔
یہ آپ کو کیا نہیں دے سکتی: ماضی کے بارے میں ایمان داری۔ آپ پہلے سے جانتے ہیں کہ انجام کیا ہوا، اور ٹیسٹ کرتے ہوئے آپ کا ہر انتخاب اسی سے متاثر ہوتا ہے۔ کافی اصول جوڑ دیں تو تاریخ کے کسی بھی دور کو منافع بخش بنایا جا سکتا ہے۔ اس سے اگلے دور کے بارے میں کچھ پتا نہیں چلتا۔ اور آپ اپنے رویّے کو بیک ٹیسٹ نہیں کر سکتے، جو عموماً اصل حد ہوتا ہے۔
عملی درمیانی راستہ: بیک ٹیسٹنگ کو خیالات مسترد کرنے کے لیے استعمال کریں، ان کی تصدیق کے لیے نہیں۔ پھر بچ جانے والوں کو اس سب سے چھوٹے سائز پر فارورڈ ٹیسٹ کریں جس کی آپ کا بروکر اجازت دے۔ جو حکمتِ عملی کاغذ پر چلتی ہے اور لائیو اکاؤنٹ میں بکھر جاتی ہے، وہ استثنا نہیں، معمول کا نتیجہ ہے۔
عام سوالات
میں کیسے جانوں کہ میری ٹریڈنگ حکمتِ عملی کام کرتی ہے؟
کم از کم سو درج شدہ ٹریڈز سے ایکسپیکٹینسی نکالیں جن میں آپ نے اصولوں پر عمل کیا اور رسک ایک جیسا رکھا۔ اگر خرچ کے بعد یہ واضح طور پر صفر سے اوپر ہے، تو یہ کام کرتی ہے۔ اگر آپ اسے نکال ہی نہیں سکتے کیونکہ ریکارڈ موجود نہیں، تو یہی ایک زیادہ فوری سوال کا جواب ہے۔
ایک اچھی حکمتِ عملی کا وِن ریٹ کتنا ہونا چاہیے؟
ایسا کوئی عدد نہیں ہے۔ وِن ریٹ کا مطلب صرف آپ کے رسک کے مقابلے میں ملنے والے منافع کے ساتھ بنتا ہے۔ 35% کا وِن ریٹ 3R پر بہترین ہے اور 1R پر تباہ کن۔
مجھے کسی حکمتِ عملی کو کتنی دیر ٹیسٹ کرنا چاہیے؟
ہفتے نہیں، ٹریڈز گنیں۔ پہلے فیصلے کے لیے سو ایک معقول کم از کم تعداد ہے۔ یہ تعداد شروع کرنے سے پہلے طے کریں۔ اگر آپ اسے ڈرا ڈاؤن کے دوران طے کریں گے، تو بدترین لمحے پر رک جائیں گے۔
کیا مجھے ایک سے زیادہ حکمتِ عملیاں چلانی چاہییں؟
جب تک پہلی کی چند سو ٹریڈز درج نہ ہو جائیں، نہیں۔ دو حکمتِ عملیاں ہر ایک کا نمونہ آدھا کر دیتی ہیں اور یہ امکان دگنا کر دیتی ہیں کہ آپ کسی کے بارے میں بھی کچھ نہ سیکھیں۔
خلاصہ
پانچ عدد: کتنی ٹریڈز، وِن ریٹ، اوسط منافع بمقابلہ اوسط نقصان، ایکسپیکٹینسی، اور سب سے لمبا مسلسل نقصان۔ ایکسپیکٹینسی فیصلہ ہے۔ ٹریڈز کی تعداد طے کرتی ہے کہ اس فیصلے کا کوئی مطلب ہے یا نہیں۔ بیلنس اس فہرست میں شامل نہیں۔
جو زیادہ تر حکمتِ عملیاں چھوڑ دی جاتی ہیں، انہیں کبھی پرکھا ہی نہیں گیا۔ انہیں بیچ میں روک دیا گیا۔