La maggior parte delle persone risponde a questa domanda guardando il saldo del conto. Il problema è che il saldo è proprio l’unica cosa che non può rispondere. Una buona strategia può perdere per settimane. Una cattiva può guadagnare per settimane. Mentre succede, non puoi capire quale sia quale.
C’è un modo migliore. Servono cinque numeri, e più trade di quanti ne vorresti.
Perché il saldo non può dirtelo
Un trade non ti dice quasi niente. Venti trade non ti dicono ancora quasi niente. Non è una frase motivazionale, è aritmetica, ed è spiegata per intero in perché il trading è così difficile.
Per avere una ragionevole certezza che una strategia che vince il 55% delle volte non sia solo un lancio di moneta, ti servono circa 785 trade. Quindi se giudichi una strategia in base al mese scorso, stai tirando a indovinare.
Quello che puoi fare prima è misurare le cose che si stabilizzano molto prima del saldo.
I cinque numeri che possono dirtelo
Tutti e cinque escono dal tuo storico dei trade. Non ti serve un software, e nessuno di questi è il saldo.
Prima, una parola che ti servirà: R. R è la somma che rischi su un trade. Se rischi $100 e ne vinci $200, è una vincita di 2R. Se perdi i $100, è una perdita di 1R. Ragionare in R ti permette di confrontare trade di dimensioni diverse.
| Numero | Come lo ottieni | Cosa ti dice |
|---|---|---|
| Quanti trade | Contali. Solo i trade di questa precisa strategia | Se gli altri quattro significano già qualcosa |
| Percentuale di successo | Trade vincenti divisi per tutti i trade | Molto poco, da sola. Conta solo accanto alla riga successiva |
| Vincita media vs perdita media | Vincita media divisa per perdita media, in R | Se la strategia paga abbastanza quando ha ragione |
| Aspettativa matematica | Vedi sotto | Se la strategia guadagna o perde soldi |
| Serie di perdite peggiore | La serie di perdite più lunga finora | Se la dimensione della tua posizione può sopravviverle |
Si guarda fisso la percentuale di successo e si ignora l’aspettativa matematica. Una percentuale di successo del 70% non vale niente se le perdite sono quattro volte più grandi delle vincite. Una del 35% è eccellente se le vincite sono abbastanza grandi.
L’aspettativa matematica è il numero che decide
L’aspettativa matematica è quanto vale in media un trade. La formula è breve:
Aspettativa = (percentuale di successo × vincita media) − (percentuale di perdita × perdita media)
Diciamo che vinci il 40% delle volte, la tua vincita media è $200 e la tua perdita media è $100. Questo dà (0,40 × 200) − (0,60 × 100), cioè 80 − 60, quindi $20 per trade. Su cento trade fanno $2.000. Non per bravura. Per avere un vantaggio statistico e lasciarlo lavorare.
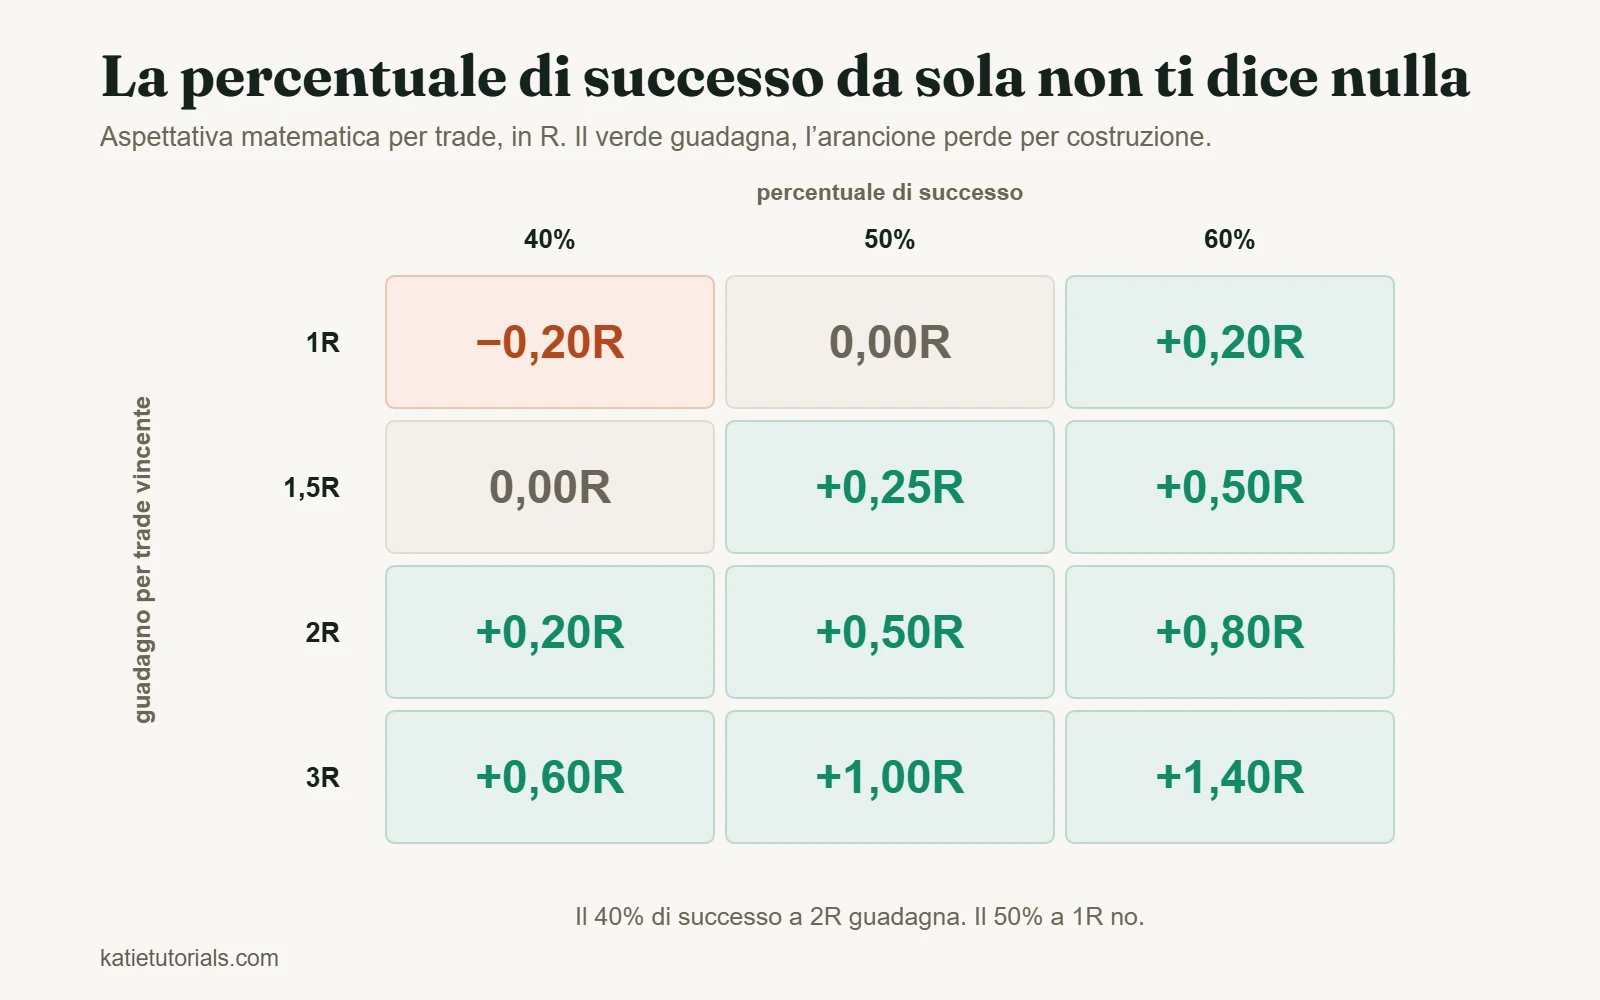
La stessa idea si legge più facilmente in R. Ecco quanto vale un trade con le combinazioni che si usano davvero:
| Guadagno per trade vincente | Percentuale di successo 40% | Percentuale di successo 50% | Percentuale di successo 60% |
|---|---|---|---|
| 1R | −0,20R | 0,00R | +0,20R |
| 1,5R | 0,00R | +0,25R | +0,50R |
| 2R | +0,20R | +0,50R | +0,80R |
| 3R | +0,60R | +1,00R | +1,40R |
Saltano all’occhio due cose. Se le tue vincite sono grandi quanto le tue perdite (la riga 1R), devi vincere più di metà delle volte solo per andare in pareggio, costi esclusi. Ecco perché fare scalping con obiettivi piccoli è più difficile di quanto sembri. E una strategia che vince 2R con una percentuale di successo del 40% guadagna pur sbagliando tre volte su cinque.
Tutto ciò che sta a zero o sotto non è una strategia che sta passando un brutto mese. Perde soldi per costruzione, e nessuna dose di disciplina la sistemerà.
Cinque trade vincenti che non dimostravano niente
Una strategia sembrava perfetta perché i primi cinque trade erano stati tutti vincenti. Cinque di fila bastano per sentirsi invincibili e non bastano minimamente per sapere qualcosa. All’epoca non lo capivo, così ho aumentato la dimensione e ho cominciato a fare progetti.
Poi il mercato è cambiato un po’ e tutto è crollato. Le stesse regole che erano sembrate impeccabili hanno cominciato a produrre una perdita dopo l’altra. Quella che avevo letto come una prova era una serie fortunata.
Ci sono voluti quasi cento trade prima che i numeri dicessero qualcosa su cui potermi appoggiare. Chi è impaziente non vuole sentirselo dire. Resta comunque la cosa più utile che so sul testare una strategia.
Quanti trade servono prima di poterti fidare della risposta
Un’aspettativa calcolata su quindici trade è una voce di corridoio. A grandi linee, ecco cosa ti può dire ogni numero di trade:
| Trade registrati | Cosa puoi dire |
|---|---|
| Meno di 20 | Niente. Non cambiare niente |
| Da 20 a 50 | Se hai seguito il piano. Non se il piano funziona |
| Da 50 a 100 | Una prima lettura dell’aspettativa e della tua serie peggiore. Considerala provvisoria |
| Da 100 a 300 | Una stima utilizzabile, se il mercato non ti è cambiato sotto i piedi |
| Diverse centinaia | Abbastanza per distinguere un piccolo vantaggio dalla fortuna |
La verità scomoda è che la maggior parte dei trader retail non registra mai abbastanza trade di un unico approccio per sapere se funzionava. Cambiano dopo ogni periodo negativo, e questo riporta il conteggio a zero. Poi lo rifanno per anni.
È rotta o è normale?
Questa è la domanda che ci si fa davvero, di solito nel mezzo di un drawdown. Ecco come distinguere le due cose.
| Cosa vedi | Probabilmente normale | Probabilmente rotta |
|---|---|---|
| Cinque o sei perdite di fila | Sì. Con una percentuale di successo del 45% capita quasi a tutti entro 100 trade | Solo se le perdite sono più grandi di quanto avevi pianificato |
| Un drawdown più profondo di qualsiasi altro prima | Possibile, se il tuo storico è breve | Vale la pena guardarci quando supera di molto la tua serie peggiore |
| La percentuale di successo è scesa, R no | Probabilmente varianza | Se dura oltre 100 trade, il setup potrebbe aver smesso di funzionare |
| Perdite più grandi del previsto | Non è varianza | Un problema di esecuzione, non di strategia |
| I setup sono sempre più difficili da trovare | Il mercato è cambiato | La strategia potrebbe essere adatta a condizioni che non ci sono più |
La riga più importante è la quarta. Se le tue perdite sono più grandi di quanto avevi pianificato, non hai testato affatto la strategia, perché quella che hai applicato non era la strategia.
Segnali che non l’hai mai testata davvero
Prima di decidere che una strategia non funziona, escludi queste possibilità. Tutte e quattro sono molto più comuni di un metodo rotto.
- Hai cambiato le regole durante il test. Allora il campione non rappresenta niente.
- Non hai seguito le regole. Se la colonna “Piano seguito” del tuo diario è piena soprattutto di N, hai testato la tua disciplina, non la tua strategia.
- Le regole erano troppo vaghe per essere infrante. “Compra il ritracciamento” non è una regola. “Compra la prima chiusura sopra la EMA 20 dopo due tocchi del livello” lo è.
- La dimensione della posizione continuava a cambiare. Se il rischio variava da un trade all’altro, i risultati non sono confrontabili e l’aspettativa in R non significa niente.
Quanto vale il backtesting
Testare una strategia sui dati passati è utile, ed è sopravvalutato. Ecco come stanno le cose, onestamente.
Cosa ti dà: un campione ampio in poco tempo, un’idea del drawdown peggiore che l’approccio avrebbe avuto e un modo rapido per scartare le idee che non hanno mai funzionato.
Cosa non può darti: onestà sul passato. Sai già com’è andata a finire, e ogni scelta che fai durante il test ne è influenzata. Aggiungi abbastanza regole e qualsiasi periodo della storia può diventare redditizio. Questo non ti dice niente sul prossimo. E non puoi fare il backtest del tuo comportamento, che di solito è il vero limite.
La via di mezzo pratica: usa il backtesting per scartare le idee, non per confermarle. Poi fai un forward test di quelle sopravvissute con la dimensione più piccola che il tuo broker consente. Una strategia che funziona sulla carta e crolla su un conto reale è l’esito normale, non l’eccezione.
Domande frequenti
Come faccio a sapere se la mia strategia di trading funziona?
Calcola l’aspettativa matematica su almeno cento trade registrati in cui hai seguito le regole e mantenuto lo stesso rischio. Se è chiaramente sopra zero al netto dei costi, funziona. Se non riesci a calcolarla perché lo storico non esiste, quella è la risposta a una domanda più urgente.
Che percentuale di successo dovrebbe avere una buona strategia?
Un numero del genere non esiste. La percentuale di successo significa qualcosa solo accanto al tuo rapporto rendimento/rischio. Il 35% è eccellente a 3R e fatale a 1R.
Per quanto tempo dovrei testare una strategia?
Conta i trade, non le settimane. Cento sono un minimo ragionevole per un primo verdetto. Decidi il numero prima di iniziare. Se lo decidi durante un drawdown, ti fermerai nel momento peggiore.
Dovrei usare più di una strategia?
Non finché la prima non ha qualche centinaio di trade registrati. Due strategie dimezzano il campione di ciascuna e raddoppiano la probabilità di non imparare niente su nessuna delle due.
In breve
Cinque numeri: quanti trade, percentuale di successo, vincita media rispetto alla perdita media, aspettativa matematica, serie di perdite peggiore. L’aspettativa è il verdetto. Il numero di trade decide se il verdetto significa qualcosa. Il saldo non è nella lista.
La maggior parte delle strategie abbandonate non è mai stata testata. È stata interrotta.