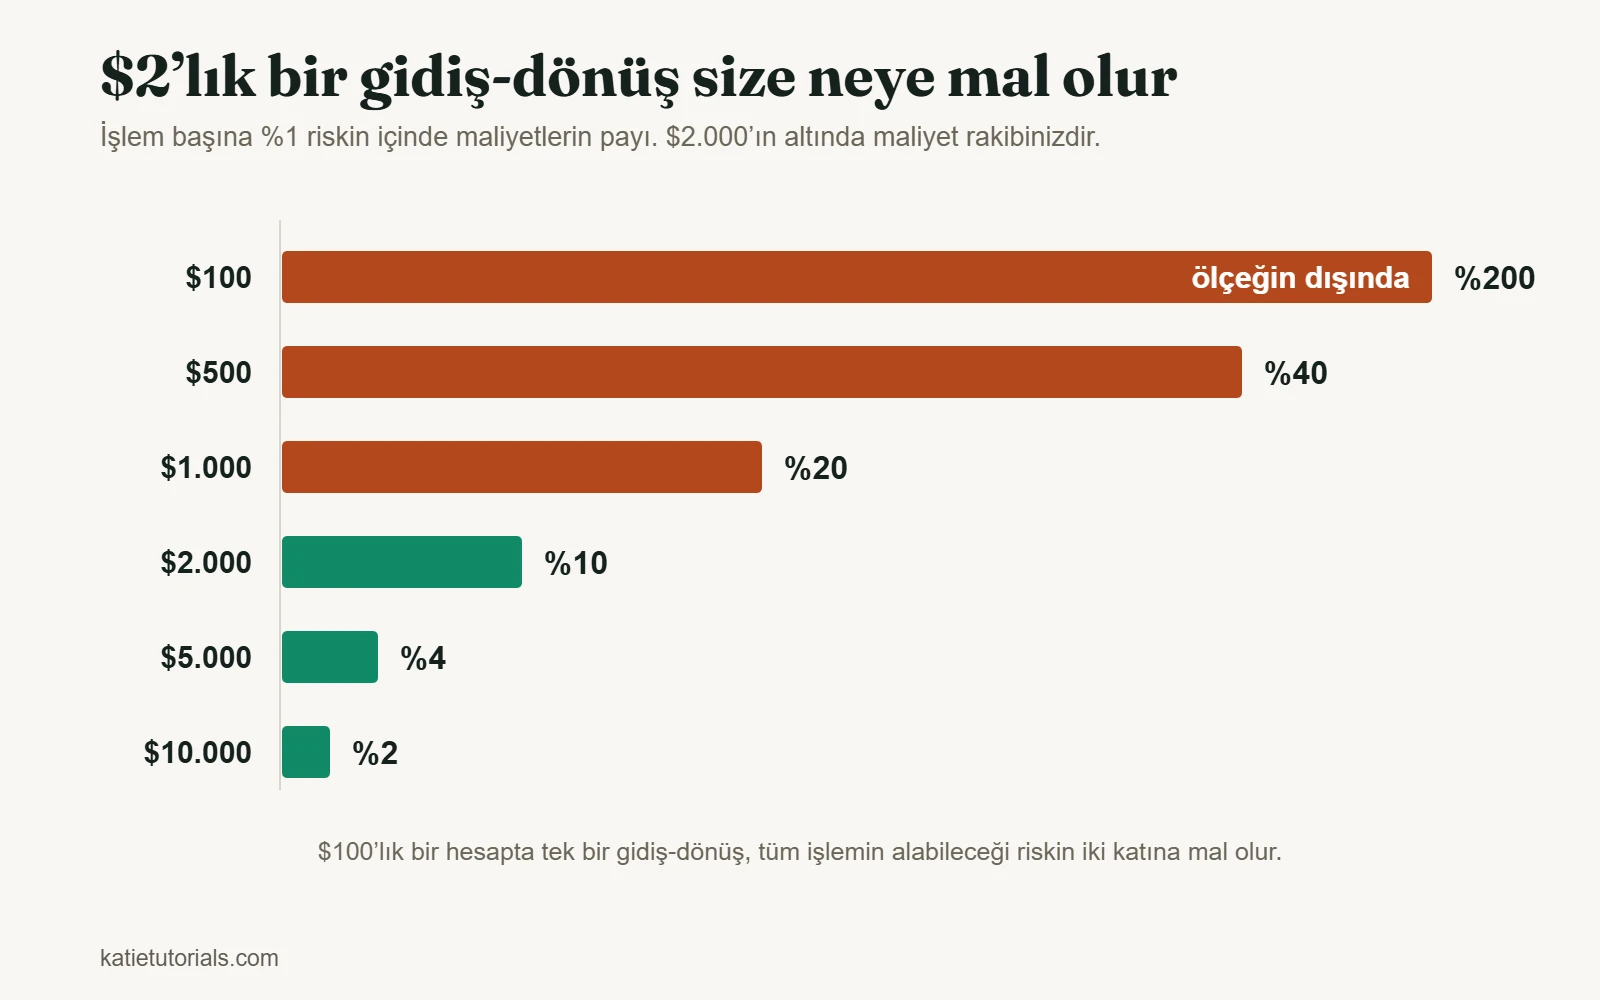
Dürüst cevap bir sayı değil, bir oran. Hesabınız, bir işlem açmanın maliyeti o işlemde riske ettiğiniz tutarın yanında küçük kalacak kadar büyük olmalı. Geri kalan her şey bu tek ilişkiden çıkar.
Bu soruya verilen cevapların çoğu ya bir aracı kurumun minimum para yatırma tutarıdır, ki bu pazarlamadır, ya da birinin uydurduğu bir rakamdır. Bu sayfa hesabı yapıyor.
Asıl kararı veren oran
Alt sınırınızı iki sayı belirler. Birincisi işlem başına riskiniz; yeni başlayan biri için bu, hesabın %1’i. İkincisi bir gidiş-dönüşün (giriş ve çıkış) size maliyeti: spread, artı komisyon, artı varsa finansman maliyeti.
Diyelim ki bir gidiş-dönüş $2 tutuyor, ki bu mütevazı bir rakam. Farklı hesap büyüklüklerinde bunun anlamı şu:
| Hesap | İşlem başına %1 risk | $2’lik gidiş-dönüşün payı | Bunun anlamı |
|---|---|---|---|
| $100 | $1 | riskinizin %200’ü | Maliyetler işlemden büyük. Mümkün değil |
| $500 | $5 | %40 | Sırf başa baş gelmek için piyasayı %40 farkla yenmeniz gerekir |
| $1.000 | $10 | %20 | Çok zor. Her beşinci kazanç aracı kuruma gider |
| $2.000 | $20 | %10 | Tartışmaya açık da olsa işe yarayabilecek ilk büyüklük |
| $5.000 | $50 | %4 | Maliyetler baş rakip değil, olağan bir yük |
| $10.000 | $100 | %2 | Rahat |
Bu tablo yazının tamamı. Kabaca $2.000’in altında aslında piyasaya karşı işlem yapmıyorsunuz. Kendi işlem maliyetlerinize karşı işlem yapıyorsunuz ve onlar kazanıyor, çünkü onlar kesin olarak tahsil edilirken sizin kârınız yalnızca bir olasılık.
Lehinize iki not. Aracı kurumunuz komisyon almıyorsa ve spread darsa, maliyet sütunu küçülür, alt sınır da onunla birlikte düşer. %1 yerine %2 riske ederseniz oranlar yarıya iner; ama bu, alanı daha fazla parayla değil, daha fazla risk alarak satın almaktır.
$100 ile başlayabilir misiniz?
Hesap açabilirsiniz. Strateji çalıştıramazsınız.
%1 riskte bu, işlem başına bir dolar demek ve bir dolarlık riskin spread’den sağ çıkabildiği bir enstrüman yok. Bunu işe yarar hale getirmek için işlem başına %10 ya da %20 riske etmeniz gerekirdi; o zaman da dört beş sıradan zarar hesabın çoğunu götürür. Sıradan zararlar da nadir değildir.
$100’ün işe yaradığı şey, işin mekaniğini gerçek parayla öğrenmektir; bu da size kendi davranışınız hakkında herhangi bir demo hesaptan daha fazlasını öğretir. Bunu sermaye değil, okul harcı olarak görün. Kaybetmeyi bekleyin ve sonuçları kafanızda büyütmeyin.
$500 yeterli mi? Ya $1.000?
İşlem yapmaya yeterler, ama sonuçların pek bir anlam taşımasına yetmezler. $500’de her gidiş-dönüşte riskinizin %40’ını aracı kuruma veriyorsunuz; dolayısıyla daha büyük bir hesapta kârlı olacak bir strateji bu büyüklükte yine de para kaybettirebilir. “Küçük başla, büyüt” fikrindeki tuzak bu: küçük versiyon büyüğünden kolay değil, daha zor.
Elinizdeki $500 ise, onu mantıklı kullanmanın yolu gerçek stratejinizi gerçek risk yüzdenizle elli işlem boyunca uygulamak ve bakiyeyi değil kararları değerlendirmektir; bunun için stratejinizin işe yarayıp yaramadığını nasıl anlarsınız yazısındaki yöntemi kullanın.
Amerika’daki $25.000 kuralı yeni kaldırıldı
Son yirmi yılda bu konuyu araştıran herkese, Amerika Birleşik Devletleri’nde gün içi işlem (day trading) yapmak için “pattern day trader” kuralı gereği $25.000 gerektiği söylenmiştir. Artık durum böyle değil, ama sayfaların çoğu hâlâ öyle olduğunu söylüyor.
FINRA kuralın değiştirilmesini Aralık 2025’te önerdi ve Menkul Kıymetler ve Borsa Komisyonu (SEC) değişikliği 14 Nisan 2026 tarihinde onayladı. Onay, pattern day trader sınıflandırmasını ve $25.000’lik asgari özsermaye şartını kaldırıyor; yerlerine genel olarak marjin hesaplarına uygulanan gün içi marjin gereklilikleri getiriyor.
İki pratik not. Firmaların bir süre eski düzenlemelerle çalışmaya devam edebileceği bir geçiş dönemi var; yani aracı kurumunuz eski eşiği şimdilik uygulamaya devam edebilir. Bunu bir makaleden değil, onlardan teyit edin. Ayrıca bir marjin hesabı açabilmek için gereken eski $2.000’lik asgari tutar ayrı bir şarttır.
Kural değişikliği yukarıdaki tabloda da hiçbir şeyi değiştirmiyor. Yasal bir alt sınırı kaldırmak, aritmetik olanı kaldırmaz.
Günde $1.000 kazanabilir misiniz?
Bu soru genellikle gelir için sorulur; o yüzden onu cesaret verici sözlerle değil, aritmetikle cevaplayalım.
Kabaca yirmi işlem gününde günde bin dolar, ayda $20.000 eder. Bunun için gereken hesap büyüklüğünü geriye doğru hesaplayın:
| Aylık getiri | $10.000’de | $100.000’de | $500.000’de |
|---|---|---|---|
| %2 | $200 | $2.000 | $10.000 |
| %5 | $500 | $5.000 | $25.000 |
| %10 | $1.000 | $10.000 | $50.000 |
En alt satırı dikkatle okuyun. Ayda istikrarlı %10 olağanüstü bir getiridir, profesyonel fonların çoğunun uzun bir dönem boyunca ürettiğinin çok üzerindedir; o oranda bile ayda $20.000 için $200.000’lik bir hesap gerekir. Ayda hâlâ çok iyi sayılan %3’te bu rakam $670.000’e yaklaşır.
Tablo size bir hedef değil, ölçek vermek için orada. İşe yarar sonuç şu: küçük bir hesap için günde $1.000’i gerçekçi bir hedef olarak sunan biri, güvenilir biçimde var olmayan bir getiriyi anlatıyordur ve genellikle bunu anlatan kursu satıyordur.
Kullanmamanız gereken para
Ne kadar sorusundan ayrı olarak, hangi para sorusu da var. Bu kısım karmaşık değil.
- Önümüzdeki bir yıl içinde kira, faturalar ya da yiyecek için gereken para.
- Kredi kartları, kredili mevduat hesabı ve aileden alınan borçlar dahil, borç alınmış para.
- Acil durum fonu; o, bulunduğu yerde daha önemli bir iş görüyor.
- Riske onay vermemiş birine kaybını açıklamak zorunda kalacağınız para.
Sebep ahlaki değil, mekanik. Kaybetmeyi göze alamayacağınız para işlem yapma şeklinizi değiştirir, hem de bu sitedeki her hatanın yönünde. Zararı kabullenemediğiniz için zararlı işlemleri tutarsınız, kesinliğe ihtiyaç duyduğunuz için kârlı işlemleri erken kesersiniz. Hesabın büyüklüğü, içindeki herhangi bir işleme kayıtsız kalıp kalamayacağınız kadar önemli değildir.
200 dolar nasıl hissettirdi, 1.000 dolar neyi değiştirdi
200 dolarla başladım. Yetmedi ve sebebinin aracı kurumun minimum tutarıyla neredeyse hiç ilgisi yoktu.
O büyüklükte her sıradan hata hesabın büyük bir kısmını götürüyordu ve büyük bir kısım bir sayı değil, bir histir. Tek bir kötü işlem ve bir sonraki karar baskı altında veriliyor; ikinci kötü işlem de tam böyle oluyor. Hesap, tek bir işlemdeki riskin hiç küçük olamayacağı kadar küçüktü.
Sonra 1.000 dolara çıktım. İşlemler daha iyi değildi. Değişen şu oldu: tek bir işlemdeki riski mantıklı bir seviyeye koyabiliyor ve üst üste kayıplardan sonra bile elimde bir hesap kalıyordu; yanılmak da acil durum gibi hissettirmeyi bıraktı.
Hesap büyüklüğünün size gerçekte satın aldığı şey bu: bırakmadan ya da pozisyonu ikiye katlamadan üst üste birkaç kez yanılabileceğiniz alan. Daha iyi analiz satın almaz ve kimse bunu beklememeli.
Peki sayı ne?
Aritmetiği ve davranışı bir araya koyunca:
| Elinizdeki tutar | Dürüst kullanımı |
|---|---|
| $500’ün altı | Okul harcı. Mekaniği gerçek parayla öğrenin, kaybetmeyi bekleyin |
| $500 ile $2.000 arası | Kararlarınızın gerçek bir sınavı; bakiyeye ise hâlâ maliyetler hâkim olur |
| $2.000 ile $10.000 arası | Sonuçların stratejiyi yansıtmaya başladığı, işleyen bir hesap |
| $10.000’in üstü | Maliyetler küçük bir yük. Sınırlayan artık tamamen sizsiniz |
Ve her büyüklükte çok daha önemli olan sayı: işlem başına hesabın yüzde kaçını riske ettiğiniz. Bu konu tradingde risk yönetimi yazısında. Disiplinli bir $2.000’lik hesap, disiplinsiz bir $50.000’lik hesaptan daha uzun yaşar ve bu bir söz sanatı değil.
Sık sorulan sorular
$10 tradinge başlamak için yeterli mi?
Hayır. Bazı aracı kurumlar kabul eder; bu, işe yarayıp yaramayacağına dair bir açıklama değil, bir pazarlama kararıdır. $10’da anlamlı olacak kadar küçük bir işlem başına risk de, geriye bir şey bırakacak bir maliyet yapısı da yoktur.
Zarar eden bir hesaba para eklemeli miyim?
Zarar ederken değil. Bir drawdown (sermaye düşüşü) sırasında para eklemek, bir zarardan sonra pozisyonu büyütmekle aynı dürtüdür, sadece daha saygın bir kılıkta. Önce stratejinin para kazandırdığını ortaya koyun, sonra ona para ayırın. Zarar ettiren bir yaklaşıma para eklemek sadece daha fazla zarar satın alır.
Küçük başlayıp büyütmek mi daha iyi, yoksa bekleyip biraz daha biriktirmek mi?
Öğrenmek için küçük başlayın, ama maliyet oranı yüzünden küçük hesabın oyunun daha zor bir versiyonunu oynadığını bilin. Yaygın hata, zarar eden küçük bir hesaptan stratejinin işe yaramadığı sonucunu çıkarmaktır; dürüst sonuç ise stratejinin hiçbir zaman adil bir sınava tabi tutulmadığıdır.
Kısacası
Alt sınırınızı aracı kurumun minimumu değil, maliyetler belirler. Yaklaşık $2.000’in altında gidiş-dönüş, %1’lik riskin sonuçların bir anlam taşıyamayacağı kadar büyük bir kısmını yer; $500’ün altında ise işlem yapmıyor, okul harcı ödüyorsunuz.
Amerika’daki $25.000’lik day trading eşiği Nisan 2026’da kaldırıldı; bu, düzenlemeyi değiştiriyor, aritmetiğin hiçbir kısmını değiştirmiyor.