大多数人回答这个问题的方式是看账户余额。问题在于,余额恰恰是唯一回答不了这个问题的东西。一个好策略可以连亏几周,一个坏策略也可以连赚几周。在事情发生的当下,你分辨不出哪个是哪个。
有一个更好的办法。它需要五个数字,以及比你希望的更多的交易。
为什么余额告诉不了你
一笔交易几乎说明不了什么。二十笔交易也仍然几乎说明不了什么。这不是励志口号,而是算术,为什么交易这么难里有完整的讲解。
要比较有把握地确定一个胜率 55% 的策略不只是在抛硬币,你大约需要 785 笔交易。所以,如果你根据上个月的表现来评判一个策略,你是在猜。
你能更早做的,是衡量那些远比余额更快稳定下来的东西。
能告诉你答案的五个数字
这五个数字都来自你的交易记录。你不需要任何软件,而且其中没有一个是余额。
先说一个你会用到的词:R。R 是你在一笔交易上承担的风险金额。如果你冒 $100 的风险赚了 $200,那就是一笔 2R 的盈利。如果你亏掉了这 $100,那就是一笔 1R 的亏损。用 R 来思考,可以让你比较不同仓位大小的交易。
| 数字 | 怎么得出 | 它告诉你什么 |
|---|---|---|
| 交易笔数 | 数一数。只算完全按这个策略做的交易 | 其余四个数字现在是否有意义 |
| 胜率 | 盈利笔数除以全部交易笔数 | 单独看几乎说明不了什么。只有和下一行放在一起才有意义 |
| 平均盈利与平均亏损之比 | 平均盈利除以平均亏损,以 R 计 | 策略判断对的时候赚得够不够多 |
| 期望值 | 见下文 | 策略是赚钱还是亏钱 |
| 最长连续亏损 | 到目前为止最长的一段连续亏损 | 你的仓位大小能不能扛过去 |
人们盯着胜率,却忽略期望值。如果亏损是盈利的四倍,70% 的胜率毫无价值。如果盈利单足够大,35% 的胜率就非常出色。
期望值才是起决定作用的数字
期望值是一笔交易平均值多少钱。公式很短:
期望值 =(胜率 × 平均盈利)−(败率 × 平均亏损)
假设你的胜率是 40%,平均盈利 $200,平均亏损 $100。算下来就是(0.40 × 200)−(0.60 × 100),也就是 80 − 60,每笔交易 $20。一百笔交易下来就是 $2,000。不是靠聪明,而是靠拥有优势并让它持续发挥作用。
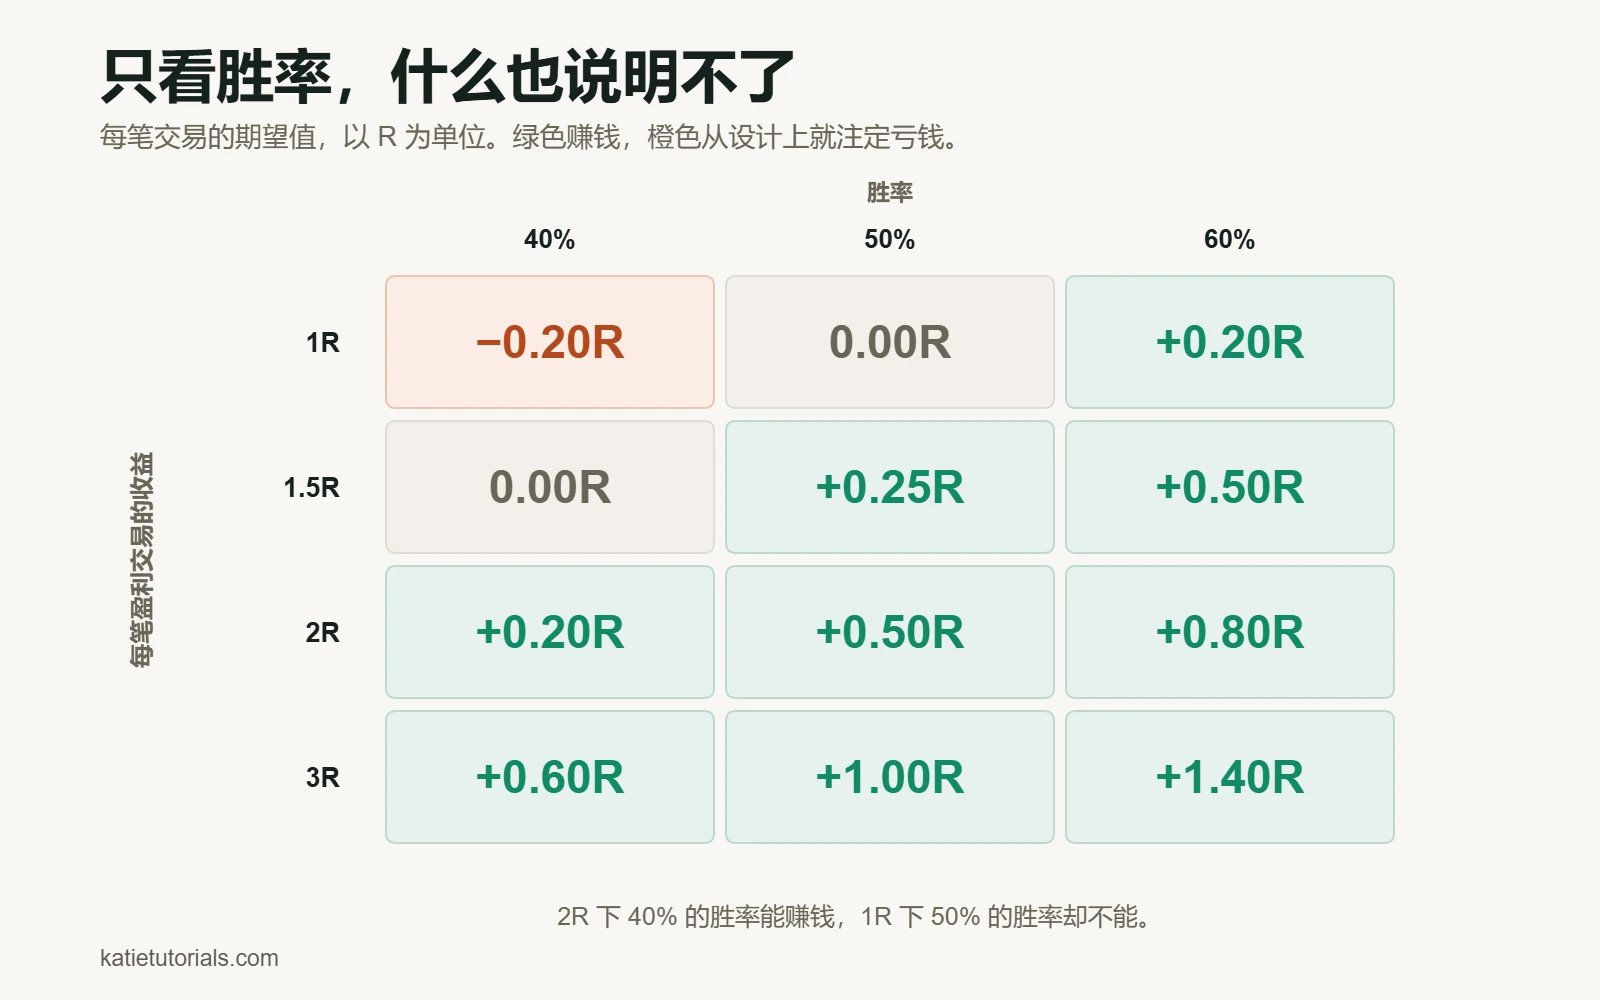
同样的道理用 R 来表示更容易看懂。下面是人们实际常用的组合下,一笔交易的价值:
| 每笔盈利的回报 | 胜率 40% | 胜率 50% | 胜率 60% |
|---|---|---|---|
| 1R | −0.20R | 0.00R | +0.20R |
| 1.5R | 0.00R | +0.25R | +0.50R |
| 2R | +0.20R | +0.50R | +0.80R |
| 3R | +0.60R | +1.00R | +1.40R |
有两点很突出。如果你的盈利和亏损一样大(1R 那一行),不算成本,你也得有一半以上的时间是赢的,才能盈亏平衡。这就是为什么追逐小目标的剥头皮交易比看起来更难。而一个胜率 40%、每笔盈利 2R 的策略,即使五次里错三次,也能赚钱。
期望值等于或低于零的,不是一个正在经历糟糕月份的策略。它的设计本身就注定亏钱,再多的纪律也救不了它。
五笔盈利交易,什么也没证明
有一个策略看起来完美无缺,因为前五笔交易全都赚了。连赢五笔足以让人觉得自己无敌,却远远不足以让人知道任何事情。我当时不明白这一点,于是加大了仓位,开始做各种计划。
后来市场稍微变了一点,整个策略就垮了。那些曾经看起来毫无破绽的规则,开始一笔接一笔地亏钱。我当成证据的东西,其实只是一段好运。
直到将近一百笔交易之后,这些数字才说出了一些我能依靠的东西。没耐心的人都不想听这个。但它仍然是我所知道的关于检验策略最有用的一件事。
要多少笔交易,你才能相信答案
从十五笔交易算出的期望值只是传闻。大致来说,不同的交易笔数能告诉你这些:
| 已记录的交易笔数 | 你能得出什么结论 |
|---|---|
| 少于 20 | 什么也得不出。什么也别改 |
| 20 到 50 | 你是否遵守了计划。而不是计划是否有效 |
| 50 到 100 | 对期望值和最长连续亏损的初步判断。把它当作暂定结论 |
| 100 到 300 | 一个可用的估计,前提是市场没有在你脚下发生变化 |
| 几百笔 | 足以把一个小优势和运气区分开 |
令人尴尬的事实是,大多数散户交易者从来没有用同一种方法记录足够多的交易,来弄清它是否有效。每经历一段糟糕的行情,他们就换一种方法,计数也就归零。然后年复一年地重复这个过程。
是策略坏了,还是这很正常?
这是人们真正会问的问题,通常是在回撤进行到一半的时候。下面是区分两者的方法。
| 你看到的情况 | 可能是正常的 | 可能是坏了 |
|---|---|---|
| 连续亏损五六笔 | 是的。胜率 45% 时,几乎每个人在 100 笔交易内都会遇到 | 只有当亏损比你计划的更大时 |
| 回撤比以往任何一次都深 | 有可能,如果你的记录还很短 | 一旦它远远超过你最长的连续亏损,就值得查一查 |
| 胜率下降了,R 没变 | 很可能是正常波动 | 如果持续 100 笔以上,这个交易机会可能已经失效了 |
| 亏损比计划的更大 | 不是正常波动 | 是执行问题,不是策略问题 |
| 交易机会越来越难找 | 市场变了 | 这个策略适合的行情可能已经结束了 |
最重要的是第四行。如果你的亏损比计划的更大,那你根本就没有检验过这个策略,因为你执行的并不是这个策略。
你从来没有真正检验过它的迹象
在断定一个策略无效之前,先排除下面这些情况。这四种情况都比方法本身坏掉常见得多。
- 你在检验过程中改了规则。那这个样本就什么也不代表。
- 你没有遵守规则。如果你的交易日志里“是否按计划(是/否)”那一栏大多是“否”,那你检验的是你的纪律,而不是你的策略。
- 规则太模糊,根本无从违反。“回调时买入”不是规则。“价位被触及两次之后,第一根收在 20 EMA 上方的 K 线买入”才是。
- 你的仓位大小一直在变。如果每笔交易的风险都不一样,结果就无法比较,以 R 计的期望值也就毫无意义。
回测到底有多大价值
用历史数据检验策略是有用的,但它被吹过头了。下面是老实的划分。
它能给你的:快速获得一个大样本,大致了解这个方法曾经会遇到的最大回撤,以及一个快速淘汰那些从来就没用过的想法的办法。
它给不了你的:对过去的诚实。你已经知道结局是什么,你在检验时做的每一个选择都受此影响。加上足够多的规则,历史上任何一段时期都能被做成盈利的。这对下一段时期什么也说明不了。而且你没法回测你自己的行为,而那通常才是真正的限制。
实际可行的折中办法:用回测来否定想法,而不是确认想法。然后用券商允许的最小仓位,对留下来的策略做前向测试。一个在纸面上有效、到了真实账户里就垮掉的策略,是常态,而不是例外。
常见问题
我怎么知道我的交易策略是否有效?
用至少一百笔已记录的交易算出期望值,这些交易要遵守了规则,并且风险保持不变。如果扣除成本后期望值明显大于零,它就有效。如果你算不出来,因为根本没有记录,那这就是一个更紧迫问题的答案。
一个好策略应该有多高的胜率?
不存在这样一个数字。胜率只有和你的回报风险比放在一起才有意义。35% 的胜率在 3R 时非常出色,在 1R 时则是致命的。
一个策略应该检验多久?
数交易笔数,而不是数星期。一百笔是得出初步结论的合理最低数量。在开始之前就定好这个数字。如果你在回撤期间才定,你会在最糟糕的时刻停下来。
我应该同时运行不止一个策略吗?
在第一个策略有几百笔已记录的交易之前,不应该。两个策略会让每个策略的样本减半,也会让你对两个都一无所获的可能性翻倍。
简而言之
五个数字:交易笔数、胜率、平均盈利与平均亏损之比、期望值、最长连续亏损。期望值是结论。交易笔数决定这个结论是否有意义。余额不在这个名单上。
大多数被放弃的策略从来没有被检验过。它们只是被中途打断了。