交易中的风险管理,就是入场前做的两个决定,加上由它们推出的一道算术题。这两个决定是:这笔交易最多允许让你亏多少钱,以及价格走到哪里就证明你的想法错了。那道算术题则把这两个数字变成你的仓位大小。
大多数新手的顺序是反的。他们先定仓位,因为某个整数感觉顺眼,然后再去找一个能配合这个仓位的止损。就这么一个顺序颠倒,爆掉的账户比任何指标造成的都多。
让这件事变成规则的那笔交易
这个道理我是花大价钱学来的。当时我在等一个货币对上的移动平均线交叉,信号出现时,我对它深信不疑,把将近一半的本金投进了一笔交易。我眼看着那根 K 线在最后几秒掉头,走向了与我相反的方向。
就在那一刻,风险管理不再是我在哪儿读到过的一句话,而变成了一条规则。从那以后,它一直雷打不动:
单笔交易绝不超过余额的一小部分,不管指标看起来多么令人信服。
注意那次错在哪里,因为错的并不是分析。那个交叉也许确实是个好信号。错误在于让信心决定了仓位。信心是最糟糕的输入,因为它恰恰在你即将大意的时候最高。
有一条规则普遍适用,有一部分并不是
在开始算之前,有两件事值得分开来看,因为它们并不总是一起出现。
上限是普遍适用的。不管你交易什么,也不管你的平台把出场叫作什么,总有一个百分比,一旦超过,一次判断失误造成的损失就无法挽回。这对股票、期货和现货外汇成立,对任何固定到期时间、按设计就让全部投入承担风险的产品也同样成立。甚至可以说,你对出场的控制越少,入场时的仓位就越要承担把关的责任。
仓位计算的算术则不是。下面的步骤假设出场价格由你自己决定,这涵盖了股票、期货、现货外汇和差价合约(CFD)。如果你的出场是由产品而不是由你决定的,请直接跳到关于总风险敞口和胜率的部分。那道除法用不上,但它周围的一切依然适用。
第 1 步:决定一笔交易最多能让你亏多少
先做这件事:定好单笔亏损交易最多允许拿走你账户的多少。把它写成一个百分比,只写一次,并且在交易时段中绝不重新讨价还价。
通常的惯例是 1% 到 2%。这两个数字没有什么神奇之处。它们只是足够小,能让一段正常的坏运气仍然扛得过去,而连续亏五六笔是很正常的。抛硬币时,大约每 32 次尝试里就会有一次连续五次都是反面。
| 账户 | 每笔 1% | 每笔 2% |
|---|---|---|
| $1,000 | $10 | $20 |
| $5,000 | $50 | $100 |
| $10,000 | $100 | $200 |
| $25,000 | $250 | $500 |
| $100,000 | $1,000 | $2,000 |
如果这些数字小得让你觉得不值得交易,那么需要先处理的是这种感觉,而不是这个百分比。因为觉得利润太无聊而选定的风险水平,最后的结局就是账户归零。更多内容见为什么你总是在亏钱。
第 2 步:找到你错在哪里,而不是你舒服在哪里
止损应该放在证明你的想法错了的那个价位。放在你所依据的结构下方,放在本应守住的价位之外,放在界定这波走势的那个波段之外。它是对图表的一个判断。
它不是对你账户的一个判断。放在“我最多承受得起的地方”的止损不是止损,而是愿望。如果正确的止损离得太远,超出了你的风险额度,答案是缩小仓位,永远不是把止损挪近。
第 3 步:让算术告诉你仓位大小
有了这两个数字,仓位大小就根本不是一个决定了。它只是一道除法。
- 风险金额 = 账户 × 每笔交易风险。$10,000 按 1% 算,就是 $100。
- 每单位风险 = 入场价 − 止损价。入场 $50.00,止损 $47.00,就是每股 $3.00。
- 仓位大小 = 风险金额 ÷ 每单位风险。$100 ÷ $3.00 = 33 股。
33 股、每股 $50,在 $10,000 的账户上就是一个 $1,650 的仓位。不是因为 $1,650 感觉合适,而是因为只有在这个仓位下,判断错误的代价才恰好等于你事先决定的金额。
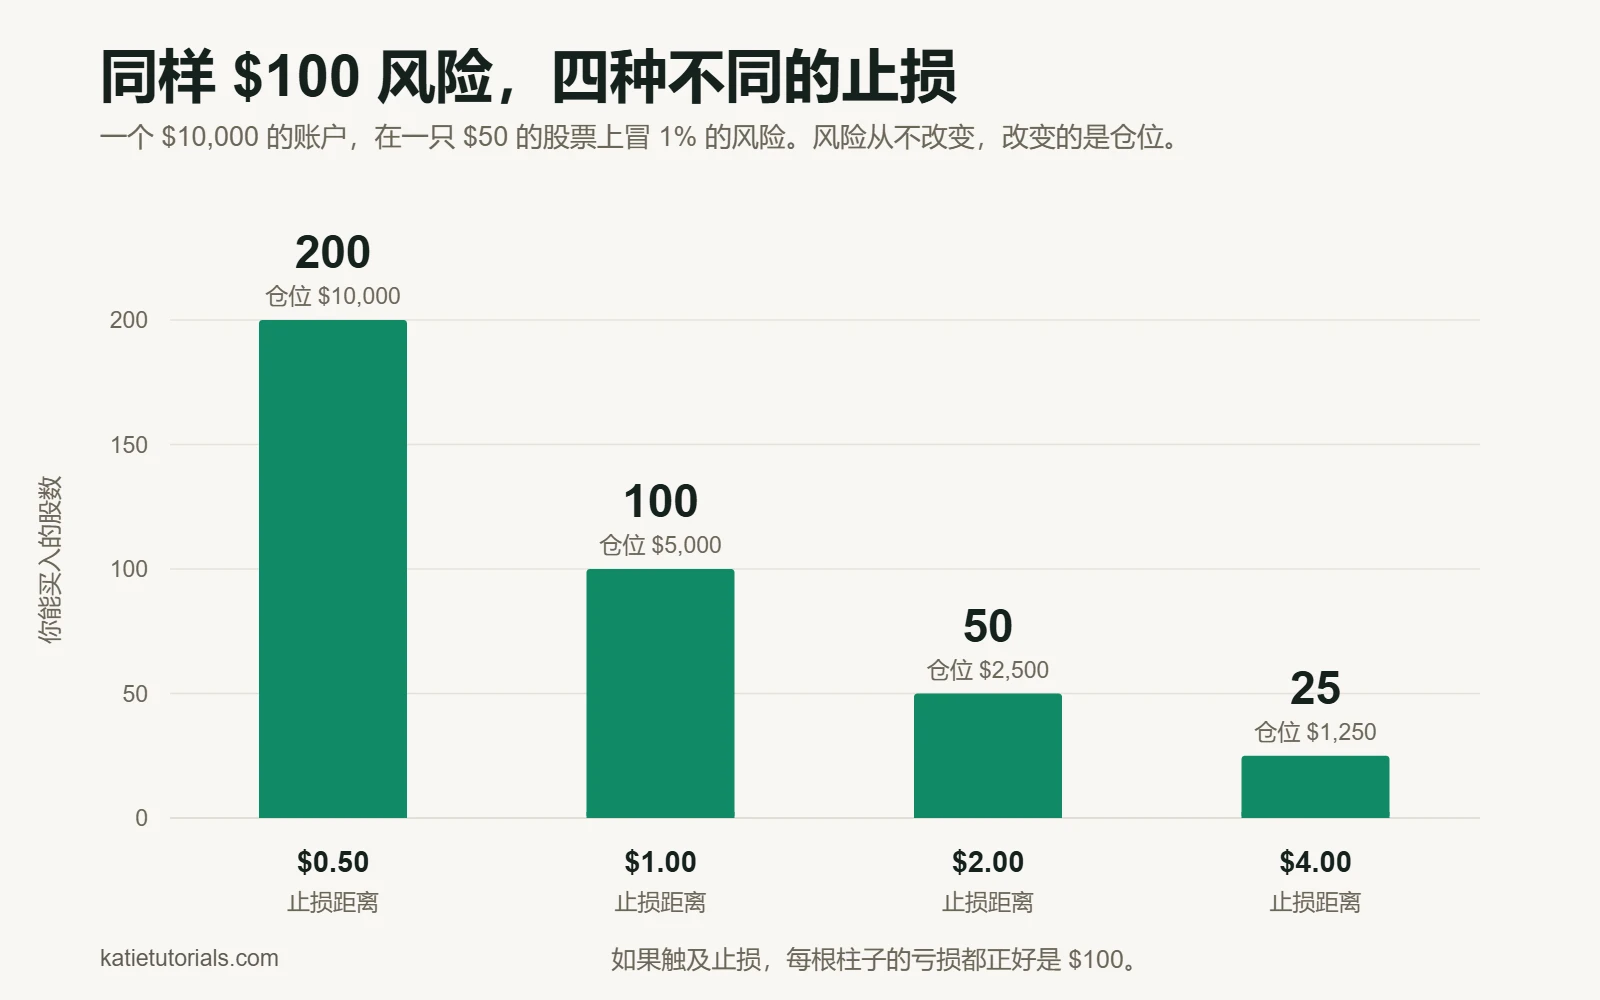
改变止损,仓位也随之改变。很多人对此感到意外,所以下面每一行都把风险固定在 $100:
| 止损距离 | 可买股数 | 按 $50 计算的仓位价值 |
|---|---|---|
| $0.50 | 200 | $10,000 |
| $1.00 | 100 | $5,000 |
| $2.00 | 50 | $2,500 |
| $3.00 | 33 | $1,650 |
| $4.00 | 25 | $1,250 |
止损紧并不意味着风险小。它意味着在同样的风险下仓位更大,而更大的仓位更容易被止损出局。止损宽也不意味着风险大。它意味着股数更少。每一行的风险都保持在 $100。
填入你自己的数字试试:
仓位大小计算器
不会发送任何数据。计算完全在你的浏览器中进行。
第 4 步:给全部持仓设上限,而不只是每笔交易
五次各冒 1% 的风险,听起来像是 5%。但只有当这五笔交易互不相关时才是 5%。同一板块里的四个多头仓位,或者四个都包含美元的货币对,更像是一笔交易被拆成了四份,它们会一起出错。
所以要为总的未平仓风险再设一个上限。如果所有仓位同时触及止损,这一天会亏多少?真正要紧的是这个数字,而它通常比人们以为的要大。
3-5-7 规则到底说了什么
这个问题经常被问到,所以我在这里直白地说一下。3-5-7 规则是一个包含三个上限的风险框架:
- 3%:任何单笔交易的最大风险。
- 5%:所有未平仓仓位加起来的最大总风险。
- 7%:盈利交易至少要比亏损交易多出的幅度。
这是一个合理的框架,它说明的道理和上一段一样:只有单笔上限是不够的。不过有两点要老实说明。这些数字是一种惯例,而不是研究结论,没有任何研究证明 3、5、7 是正确的。而且对新手来说,每笔 3% 偏激进。许多有经验的交易者只用它的三分之一。
第 5 步:知道你的盈亏比需要多高的胜率
每笔交易风险告诉你一次亏损的代价。它完全不能说明这个策略是否赚钱。那取决于两件事的组合:你对的时候赚多少、错的时候亏多少,两者之比,以及你对的频率有多高。
这两者是互相锁定的。一旦你知道自己的盈亏比,盈亏平衡所需的胜率就定下来了,一道除法就能算出来。
| 如果你的盈利交易相当于 | 盈亏平衡所需的胜率 | 低于这个胜率就会亏钱 |
|---|---|---|
| 风险的 1 倍 | 50% | 算上成本,连抛硬币式的五五开都不够 |
| 1.5 倍 | 40% | 十笔亏六笔也扛得住 |
| 2 倍 | 33% | 三笔里可以错两笔 |
| 3 倍 | 25% | 四笔里可以错三笔 |
| 5 倍 | 17% | 六笔里可以错五笔 |
把第三行再读一遍,因为正是这一行改变了人们交易的方式。在 2 比 1 的盈亏比下,你的交易有三分之二是错的,最终仍然能赚钱。高胜率不是目标,而追求高胜率,正是交易者落得小赚就跑、大亏死扛的原因。
公式是 1 除以(1 加盈亏比)。在 2 比 1 时,就是 1 ÷ 3,也就是 33%。在此基础上再加一点,用来覆盖点差和佣金,因为不管输赢,每笔交易都要付这些钱。
这也是检验一个策略的诚实方法。在五十笔交易中记录你真实的平均盈利、真实的平均亏损和真实的胜率。如果这些数字达不到你所在那一行的要求,再好的仓位计算也救不了它。仓位计算决定的是你能活多久,而不是你能不能赢。
几乎每个人都会犯的错误
注意顺序,因为问题就出在这里:
| 大多数人的做法 | 真正有效的做法 |
|---|---|
| 选一个感觉合适的仓位大小 | 先定好风险金额 |
| 找一个能配合这个仓位的止损 | 找到图表支持的止损位 |
| 事后才发现自己承担了多少风险 | 用除法算出仓位大小 |
| 价格快到止损时就挪动止损 | 止损设在哪里就留在哪里 |
左边一列让情绪决定仓位。右边一列让算术决定仓位。这正是关键,因为算术不会有心情不好的早上。
常见问题
新手每笔交易应该冒多少风险?
1% 是通常的起点,而在你还在学习的阶段,有充分的理由再低一些。早期用一个很小的数字,并不是为了慢慢赚钱。而是为了让账户活得足够久,撑到你积累五十或一百笔交易,那时你才能判断自己的方法到底有没有用。
仓位大小怎么计算?
用你愿意亏的钱,除以入场价和止损价之间的距离。账户 $10,000,风险 1%,所以是 $100。入场 $50,止损 $47,所以每股 $3。$100 除以 $3 等于 33 股。上面的计算器做的就是这道题。
止损能保证我的最大亏损吗?
不能,而大多数讲这个话题的文章都没有提到这一点。普通止损是一个指令:价格一旦触及,就按市价卖出,它并不承诺成交在那个价格。遇到跳空或快速波动时,你的成交价可能远低于止损价。隔夜跳空、周末跳空和预定的新闻发布是最常见的情况。保证止损(如果券商提供的话)通常要付出更宽的点差或一笔费用。这并不会让止损变得没用。它只是意味着最坏的情况比算术显示的还要糟一点,这也是又一个不要把风险顶到上限的理由。
交易对我不利时,我应该挪动止损吗?
把止损挪远,就是把一个已知的亏损变成一个未知的亏损,这也是 1% 的亏损变成 10% 最常见的方式。在交易朝你有利的方向走了之后,把止损挪近以保护利润,则是另一回事,而且站得住脚。检验方法很简单。如果你挪动止损是为了不被止损出局,那就住手。
简而言之
先决定钱。让图表决定止损。用一个除以另一个,接受算出来的任何仓位。再为所有未平仓仓位设第二个上限。
四句话,胜过你这辈子会装的所有指标。