Управление риском в трейдинге это два решения, принятых до входа, и одно арифметическое действие, которое из них следует. Решения такие: во сколько денег вам разрешено обойтись этой сделке и на какой цене идея окажется неверной. Арифметика превращает эти два числа в размер позиции.
Большинство новичков делает наоборот. Сначала выбирают объём, потому что круглое число кажется правильным, а потом ищут стоп, который под него подойдёт. Именно эта перестановка погубила больше счетов, чем любой индикатор.
Сделка, которая сделала это правилом
Я выучила это дорогим способом. Я ждала пересечения скользящих средних на валютной паре, и когда оно случилось, я была так уверена в сигнале, что вложила почти половину депозита в одну сделку. Я смотрела, как свеча разворачивается против меня в последние свои секунды.
В тот момент управление риском перестало быть фразой, прочитанной где-то, и стало правилом. С тех пор оно жёсткое:
Никогда больше небольшого процента баланса в одной сделке, каким бы убедительным ни выглядел индикатор.
Обратите внимание, что там было неправильно, потому что дело было не в анализе. Пересечение вполне могло быть хорошим сигналом. Ошибка была в том, что объём назначала уверенность, а уверенность худший из возможных входных параметров, потому что она выше всего ровно тогда, когда вы вот-вот сделаете глупость.
Одно правило универсально, одна часть нет
Прежде чем начнётся арифметика, стоит разделить две вещи, потому что вместе они не ходят.
Ограничение универсально. Чем бы вы ни торговали и как бы ваша платформа ни называла выход, есть процент, за которым одно неверное решение наносит ущерб, который уже не отменить. Это верно для акций, фьючерсов, валют и точно так же верно для любого продукта с фиксированным временем, где вся ставка под риском по устройству. Пожалуй, чем меньше у вас рычагов влияния на выход, тем больше приходится нести размеру входа.
Арифметика объёма не универсальна. Шаги ниже предполагают, что цену выхода выбираете вы сами, а это акции, фьючерсы, спот форекс и CFD. Если выход задаёт продукт, а не вы, переходите сразу к разделам про общий риск и про процент прибыльных сделок. Деление не применимо, но всё вокруг него работает.
Шаг 1: решите, во сколько может обойтись одна сделка
Прежде всего зафиксируйте долю счёта, которую одной убыточной сделке разрешено забрать. Запишите её в процентах один раз и больше не пересматривайте в течение сессии.
Обычная договорённость это от 1% до 2%. В этих числах нет ничего волшебного. Они просто достаточно малы, чтобы обычная полоса невезения осталась переживаемой, а серия из пяти или шести убытков подряд это нормально. Монета выдаёт пять решек подряд примерно в одном случае из 32.
| Счёт | 1% на сделку | 2% на сделку |
|---|---|---|
| $1 000 | $10 | $20 |
| $5 000 | $50 | $100 |
| $10 000 | $100 | $200 |
| $25 000 | $250 | $500 |
| $100 000 | $1 000 | $2 000 |
Если эти суммы кажутся слишком маленькими, чтобы ради них торговать, разбираться надо сначала с этим ощущением, а не с процентом. Уровень риска, выбранный потому, что прибыль выглядит скучно, и есть путь к исчезнувшему счёту. Подробнее об этом в уроке почему вы постоянно теряете деньги.
Шаг 2: ищите, где вы неправы, а не где вам комфортно
Стоп стоит на той цене, которая говорит, что идея была неверной. Под структурой, от которой вы торгуете, за уровнем, который должен был удержать, за экстремумом, определившим движение. Это утверждение о графике.
Это не утверждение о вашем счёте. Стоп, поставленный «настолько далеко, насколько я могу себе позволить», не стоп, а пожелание. Если правильный стоп слишком далеко и не влезает в ваш риск, ответ это меньшая позиция, а не более близкий стоп.
Шаг 3: пусть объём назначит арифметика
Когда эти два числа есть, размер позиции вообще перестаёт быть решением. Это деление.
- Риск в деньгах = счёт × риск на сделку. На $10 000 при 1% это $100.
- Риск на единицу = цена входа минус цена стопа. Вход $50,00, стоп $47,00, значит $3,00 на акцию.
- Размер позиции = риск в деньгах ÷ риск на единицу. $100 ÷ $3,00 = 33 акции.
Тридцать три акции по $50 это позиция на $1 650 при счёте в $10 000. Не потому, что $1 650 показалось правильным, а потому, что это единственный объём, при котором ошибка стоит ровно столько, сколько вы решили.
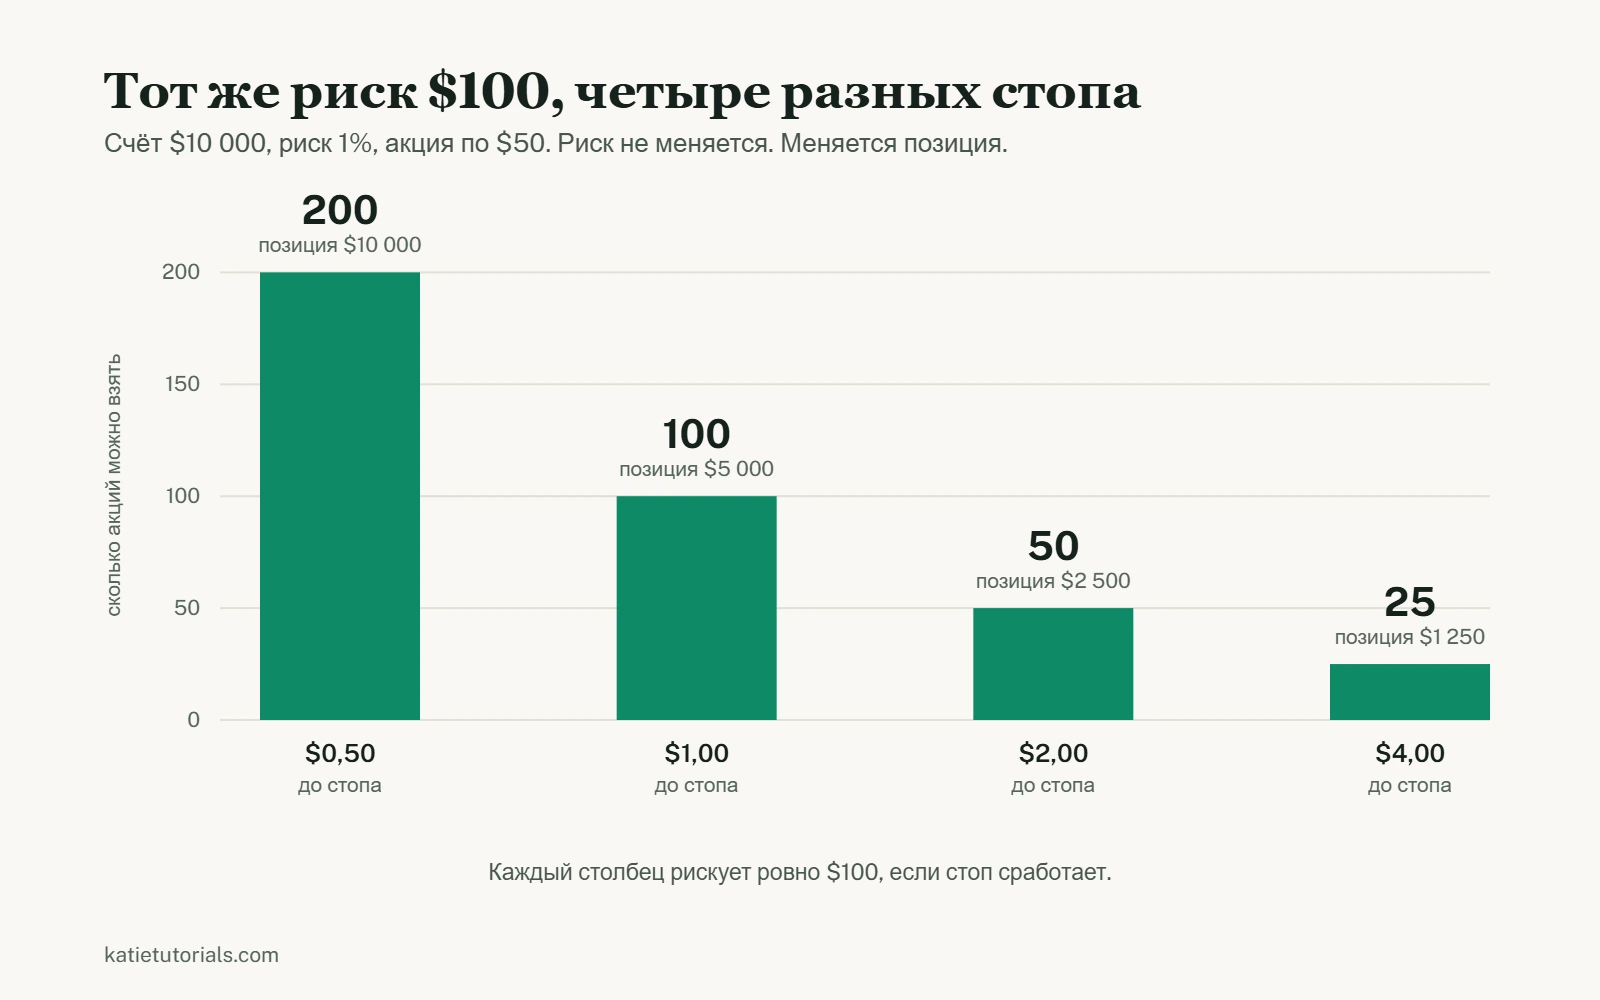
Поменяйте стоп, и объём поменяется вместе с ним. Эта часть обычно удивляет, поэтому вот она с риском, зафиксированным на $100 во всех строках:
| Расстояние до стопа | Сколько акций можно взять | Стоимость позиции при цене $50 |
|---|---|---|
| $0,50 | 200 | $10 000 |
| $1,00 | 100 | $5 000 |
| $2,00 | 50 | $2 500 |
| $3,00 | 33 | $1 650 |
| $4,00 | 25 | $1 250 |
Узкий стоп не означает меньший риск. Он означает более крупную позицию при том же риске, а более крупную позицию выбивает чаще. Широкий стоп тоже не означает больший риск, он означает меньше акций. Риск в каждой строке остался $100.
Подставьте свои числа:
Калькулятор размера позиции
Никуда ничего не отправляется. Расчёт идёт в вашем браузере.
Шаг 4: ограничивайте весь портфель, а не только каждую сделку
Рискнуть 1% пять раз звучит как 5%. Это 5% только если пять сделок не связаны между собой. Четыре длинные позиции в одном секторе или четыре валютные пары, в каждой из которых есть доллар, ближе к одной сделке, разрезанной на четыре части, и ошибутся они вместе.
Поэтому держите второй лимит на общий открытый риск. Если всё разом дойдёт до стопов, во сколько обойдётся день? Вот это число и важно, и обычно оно больше, чем люди думают.
Что на самом деле говорит правило 3-5-7
О нём спрашивают постоянно, поэтому вот оно прямо. Правило 3-5-7 это схема риска с тремя ограничениями:
- 3% максимальный риск в одной сделке.
- 5% максимальный суммарный риск по всем открытым позициям сразу.
- 7% минимальный запас, на который ваши прибыльные сделки должны превосходить убыточные.
Схема разумная, и она делает то же замечание, что и абзац выше: одного лимита на сделку недостаточно. Две честные оговорки. Эти числа договорённость, а не результат исследования, никакая работа не устанавливала 3, 5 и 7 как правильные. И 3% на сделку для новичка это агрессивный край. Многие опытные трейдеры работают с третью от этого.
Шаг 5: знайте, какой процент побед нужен вашему соотношению
Риск на сделку говорит, во что обходится убыток. Он ничего не говорит о том, зарабатывает ли стратегия. Это зависит сразу от двух вещей: сколько вы получаете, когда правы, по сравнению с тем, сколько теряете, когда неправы, и как часто вы правы.
Эти две вещи связаны друг с другом. Как только вы знаете соотношение прибыли к риску, нужный для выхода в ноль процент побед зафиксирован, и посчитать его можно одним делением.
| Если прибыль стоит | Ноль достигается при проценте побед | Ниже этого вы теряете |
|---|---|---|
| 1× вашего риска | 50% | даже подбрасывания монеты мало после издержек |
| 1,5× | 40% | шесть убытков из десяти переживаемы |
| 2× | 33% | две сделки из трёх могут быть неверными |
| 3× | 25% | три из четырёх могут быть неверными |
| 5× | 17% | пять из шести могут быть неверными |
Перечитайте третью строку, потому что именно она меняет то, как люди торгуют. При соотношении 2 к 1 вы можете ошибаться в двух третях сделок и всё равно выходить в плюс. Высокий процент побед не цель, а погоня за ним и приводит к тому, что трейдеры забирают крошечные прибыли и держат крупные убытки.
Формула такая: единица делить на единицу плюс соотношение. При 2 к 1 это 1 ÷ 3, то есть 33%. Прибавьте немного сверху на спред и комиссию, потому что они вычитаются из каждой сделки независимо от результата.
Это ещё и честная проверка стратегии. Посчитайте свою реальную среднюю прибыль, реальный средний убыток и реальный процент побед на пятидесяти сделках. Если числа не перекрывают строку, в которой вы сидите, никакой размер позиции этого не спасёт. Объём определяет, как долго вы продержитесь, а не выиграете ли вы.
Ошибка, которую делают почти все
Следите за порядком действий, потому что ломается всё именно здесь:
| Что делает большинство | Что работает на самом деле |
|---|---|
| Выбирает объём, который кажется правильным | Сначала выбирает риск в деньгах |
| Ищет стоп, подходящий под этот объём | Ищет стоп, который оправдан графиком |
| Узнаёт свой риск уже постфактум | Делит и получает объём |
| Двигает стоп, когда цена подходит близко | Оставляет его там, где поставил |
Левая колонка позволяет эмоции назначать объём. Правая отдаёт это арифметике, и в этом весь смысл, потому что у арифметики не бывает тяжёлого утра.
Частые вопросы
Сколько новичку рисковать в сделке?
Один процент это обычная отправная точка, и есть хороший аргумент за меньше, пока вы ещё учитесь. Смысл маленького числа в начале не в том, чтобы зарабатывать медленно, а в том, чтобы сохранить достаточно счёта и набрать те пятьдесят или сто сделок, без которых вообще нельзя понять, работает ли ваш подход.
Как посчитать размер позиции?
Разделите сумму, которую готовы потерять, на расстояние между входом и стопом. Счёт $10 000, риск 1%, значит $100. Вход $50, стоп $47, значит $3 на акцию. $100 разделить на $3 равно 33 акции. Калькулятор выше считает то же самое.
Гарантирует ли стоп-лосс мой максимальный убыток?
Нет, и большинство статей на эту тему об этом не говорит. Обычный стоп это поручение продать по рынку, как только цена коснулась уровня, а не обещание этой цены. На разрыве или быстром движении вас могут исполнить заметно ниже. Разрывы после ночи, после выходных и на плановых новостях самые частые случаи. Гарантированный стоп, если брокер его предлагает, обычно стоит более широкого спреда или отдельной платы. Стопы от этого не становятся бесполезными. Просто худший сценарий чуть хуже, чем говорит арифметика, и это ещё одна причина не сидеть на верхней границе своего риска.
Двигать ли стоп, если сделка идёт против меня?
Отодвигая стоп дальше, вы превращаете известный убыток в неизвестный, и это самый частый способ, которым убыток в 1% становится убытком в 10%. Подтянуть стоп ближе, чтобы защитить прибыль, когда сделка уже пошла в вашу сторону, это другое действие, и оно защитимо. Проверка простая. Если вы двигаете стоп, чтобы вас не выбило, остановитесь.
Коротко
Сначала решите деньги. Пусть стоп решает график. Разделите одно на другое и примите тот объём, который получился. Держите второй лимит на всё открытое сразу.
Четыре предложения, и они важнее любого индикатора, который вы когда-либо установите.