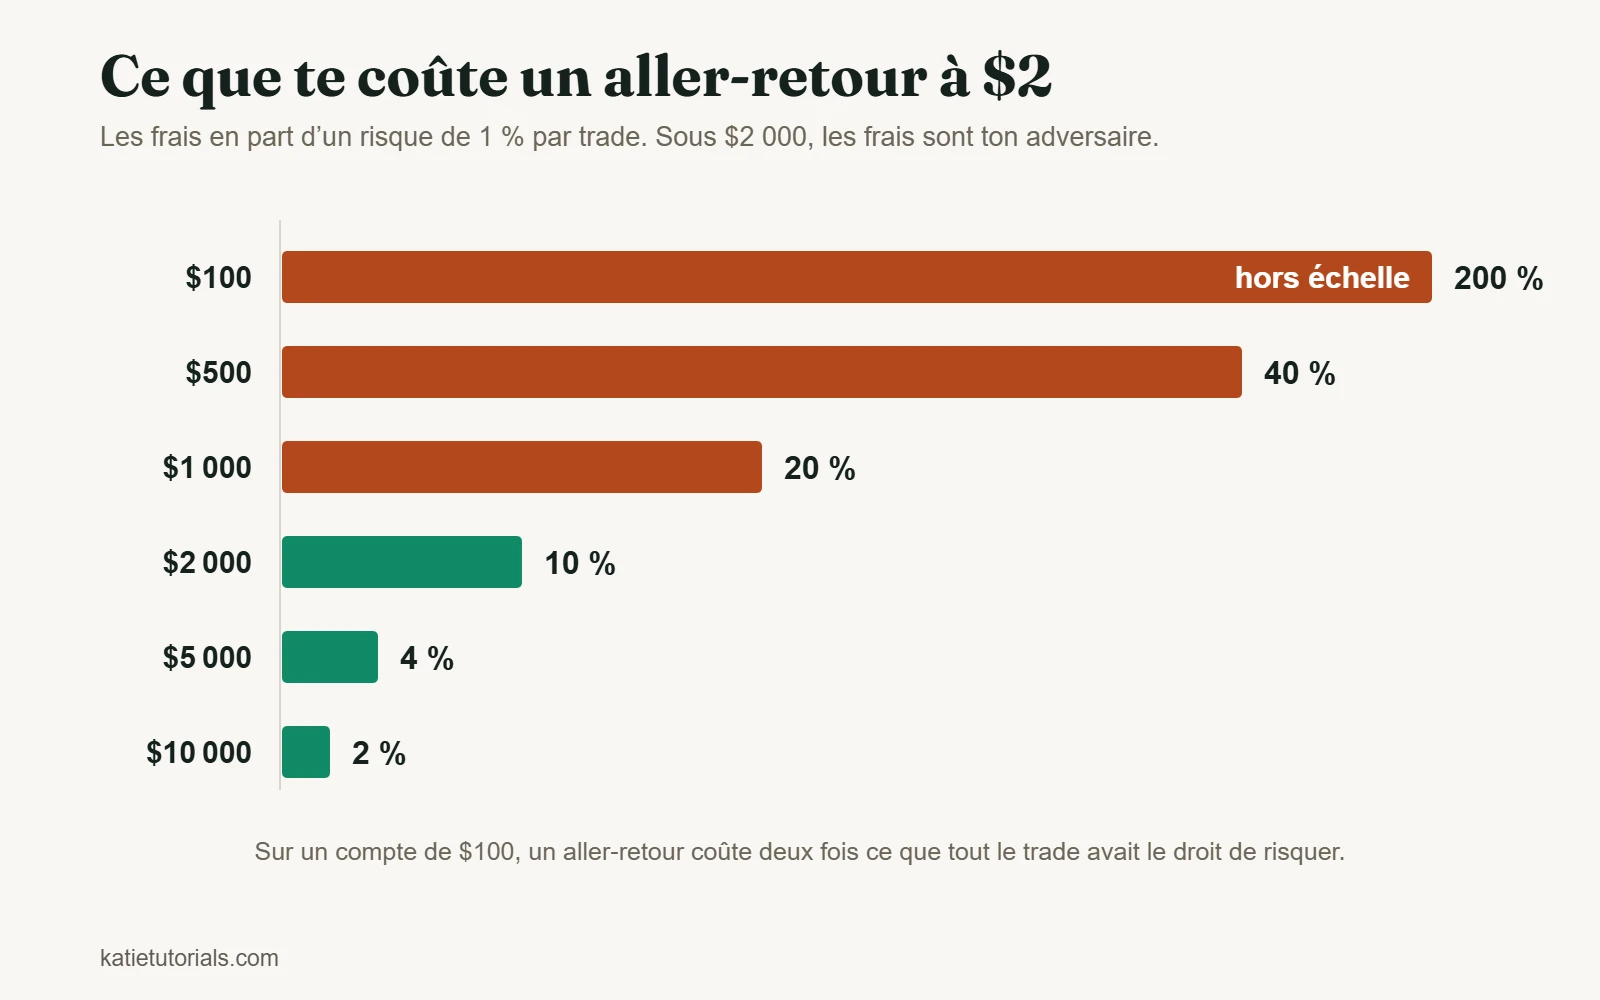
La réponse honnête n’est pas un chiffre. C’est un rapport. Ton compte doit être assez grand pour que le coût d’un trade reste faible à côté du montant que tu risques sur ce trade. Tout le reste découle de cette seule relation.
La plupart des réponses à cette question sont soit le dépôt minimum d’un courtier, qui relève du marketing, soit un chiffre inventé par quelqu’un. Cette page fait le calcul.
Le rapport qui tranche vraiment
Deux chiffres fixent ton plancher. Le premier est ton risque par trade, qui pour un débutant est de 1 % du compte. Le second est ce que te coûte un aller-retour : le spread, plus la commission, plus un éventuel financement.
Disons qu’un aller-retour coûte $2, ce qui est modeste. Voici ce que cela signifie selon la taille du compte :
| Compte | Risque de 1 % par trade | Un aller-retour à $2 représente | Ce que cela signifie |
|---|---|---|---|
| $100 | $1 | 200 % de ton risque | Les coûts dépassent le trade. Impossible |
| $500 | $5 | 40 % | Tu dois battre le marché de 40 % rien que pour atteindre le point mort |
| $1 000 | $10 | 20 % | Très difficile. Un gain sur cinq sert à payer le courtier |
| $2 000 | $20 | 10 % | La première taille que l’on peut défendre comme viable |
| $5 000 | $50 | 4 % | Les coûts sont un frein normal plutôt que l’adversaire principal |
| $10 000 | $100 | 2 % | Confortable |
Ce tableau, c’est tout l’article. En dessous d’environ $2 000, tu ne trades pas vraiment contre le marché. Tu trades contre tes propres frais de transaction, et ce sont eux qui gagnent, parce qu’ils sont prélevés à coup sûr alors que ton profit n’est qu’une probabilité.
Deux nuances en ta faveur. Si ton courtier ne facture rien et que le spread est serré, la colonne des coûts rétrécit, et le plancher avec elle. Et si tu risques 2 % au lieu de 1 %, les rapports sont divisés par deux, mais tu achètes alors de la marge en prenant plus de risque, pas en ayant plus d’argent.
Peux-tu commencer avec $100 ?
Tu peux ouvrir un compte. Tu ne peux pas faire tourner une stratégie.
À 1 % de risque, cela fait un dollar par trade, et aucun instrument ne permet à un dollar de risque de survivre au spread. Pour que ça marche, il faudrait risquer 10 % ou 20 % par trade, et alors quatre ou cinq pertes ordinaires emportent l’essentiel du compte. Les pertes ordinaires ne sont pas rares.
Ce que $100 permettent, c’est d’apprendre la mécanique avec de l’argent réel en jeu, ce qui t’en apprend plus sur ton propre comportement que n’importe quel compte démo. Vois-les comme des frais de scolarité, pas comme du capital. Attends-toi à les perdre, et ne projette pas les résultats en plus grand dans ta tête.
$500, est-ce suffisant ? Et $1 000 ?
C’est assez pour trader, et pas assez pour que les résultats veuillent dire grand-chose. À $500, tu laisses au courtier 40 % de ton risque à chaque aller-retour, si bien qu’une stratégie qui serait rentable avec un compte plus grand peut quand même perdre de l’argent à cette taille. C’est le piège du « commence petit et fais-le grandir » : la petite version est plus difficile que la grande, pas plus facile.
Si tu as $500, l’usage raisonnable consiste à faire tourner ta vraie stratégie à ton vrai pourcentage de risque sur cinquante trades et à juger les décisions plutôt que le solde, avec la méthode décrite dans comment savoir si ta stratégie fonctionne.
La règle américaine des $25 000 vient d’être supprimée
Quiconque s’est renseigné sur le sujet ces vingt dernières années a lu que le day trading aux États-Unis exige $25 000, en vertu de la règle du pattern day trader. Ce n’est plus le cas, et la plupart des pages affirment encore le contraire.
La FINRA a proposé de remplacer cette règle en décembre 2025, et la Securities and Exchange Commission a approuvé le changement le 14 avril 2026. Cette approbation supprime le statut de pattern day trader et l’exigence de $25 000 de fonds propres minimum, et les remplace par des exigences de marge intrajournalière qui s’appliquent aux comptes sur marge en général.
Deux remarques pratiques. Il existe une période de transition pendant laquelle les courtiers peuvent continuer à fonctionner selon l’ancien dispositif, donc le tien applique peut-être encore l’ancien seuil pour l’instant. Renseigne-toi auprès de lui plutôt que dans un article. Et le minimum de $2 000, plus ancien, requis pour ouvrir un compte sur marge tout court, est une exigence distincte.
Ce changement de règle ne modifie pas non plus quoi que ce soit dans le tableau ci-dessus. Supprimer un plancher réglementaire ne supprime pas le plancher arithmétique.
Peux-tu gagner $1 000 par jour ?
Cette question porte généralement sur un revenu, alors répondons-y avec de l’arithmétique plutôt qu’avec des encouragements.
Mille dollars par jour sur environ vingt jours de bourse, cela fait $20 000 par mois. Remonte à la taille de compte que cela demanderait :
| Rendement mensuel | Sur $10 000 | Sur $100 000 | Sur $500 000 |
|---|---|---|---|
| 2 % | $200 | $2 000 | $10 000 |
| 5 % | $500 | $5 000 | $25 000 |
| 10 % | $1 000 | $10 000 | $50 000 |
Lis attentivement la dernière ligne. Un rendement soutenu de 10 % par mois est exceptionnel, bien au-delà de ce que produisent la plupart des fonds professionnels sur une longue période, et même à ce rythme, $20 000 par mois exigent un compte de $200 000. À 3 % par mois, ce qui reste très bon, il faut plutôt environ $670 000.
Le tableau est là pour donner l’ordre de grandeur, pas un objectif. La conclusion utile, c’est que quiconque présente $1 000 par jour comme un objectif réaliste pour un petit compte décrit un rendement qui n’existe pas de façon fiable, et vend généralement la formation qui l’explique.
L’argent que tu ne dois pas utiliser
Au-delà du montant, il y a la question de savoir quel argent. Cette partie n’a rien de compliqué.
- L’argent dont tu as besoin pour le loyer, les factures ou la nourriture dans l’année qui vient.
- L’argent emprunté, y compris les cartes de crédit, les découverts et les prêts de la famille.
- Une épargne de précaution, qui remplit un rôle plus important là où elle est.
- L’argent dont tu devrais justifier la perte auprès de quelqu’un qui n’a pas accepté le risque.
La raison n’est pas morale. Elle est mécanique. L’argent que tu ne peux pas te permettre de perdre change ta façon de trader, et il la change dans le sens de toutes les erreurs décrites sur ce site. Tu gardes les trades perdants parce que tu ne peux pas accepter la perte, et tu coupes les gagnants parce que tu as besoin de certitude. La taille du compte compte moins que ta capacité à accueillir n’importe quel trade avec indifférence.
Ce que je ressentais avec 200 dollars, et ce que 1 000 ont changé
J’ai commencé avec 200 dollars. Ce n’était pas assez, et la raison n’avait presque rien à voir avec le minimum du courtier.
À cette taille, chaque erreur ordinaire emportait une grosse part du compte, et une grosse part, ce n’est pas un chiffre, c’est une sensation. Un mauvais trade, et la décision suivante se prend sous pression, et c’est exactement comme ça qu’arrive le deuxième mauvais trade. Le compte était trop petit pour que le risque d’un seul trade soit un jour petit.
Plus tard, je suis passée à 1 000 dollars. Les trades n’étaient pas meilleurs. Ce qui a changé, c’est que je pouvais fixer le risque d’un trade à un niveau qui avait du sens et qu’il me restait quand même un compte après une série de pertes. Avoir tort a cessé de ressembler à une urgence.
Voilà ce qu’achète vraiment la taille du compte : la marge nécessaire pour avoir tort plusieurs fois de suite sans abandonner ni doubler la mise. Elle n’achète pas une meilleure analyse, et personne ne devrait s’y attendre.
Alors, quel est le chiffre ?
En réunissant l’arithmétique et le comportement :
| Si tu as | L’usage honnête |
|---|---|
| Moins de $500 | Des frais de scolarité. Apprendre la mécanique avec de l’argent réel, en s’attendant à le perdre |
| $500 à $2 000 | Un vrai test de tes décisions, où le solde restera dominé par les coûts |
| $2 000 à $10 000 | Un compte de travail où les résultats commencent à refléter la stratégie |
| Plus de $10 000 | Les coûts sont un frein mineur. La contrainte, désormais, c’est entièrement toi |
Et le chiffre bien plus important, quelle que soit la taille : le pourcentage du compte que tu risques par trade, traité dans gérer le risque en trading. Un compte discipliné de $2 000 survit plus longtemps qu’un compte indiscipliné de $50 000, et ce n’est pas une façon de parler.
Questions fréquentes
$10 suffisent-ils pour commencer à trader ?
Non. Certains courtiers les acceptent, ce qui est une décision marketing et non une indication que cela peut fonctionner. Avec $10, il n’existe aucun risque par trade à la fois assez petit et encore significatif, ni aucune structure de coûts qui laisse quoi que ce soit derrière.
Dois-je ajouter de l’argent sur un compte qui perd ?
Pas tant qu’il perd. Remettre des fonds pendant un drawdown, c’est la même impulsion qu’augmenter la taille après une perte, sous un habit plus respectable. Établis d’abord que la stratégie gagne de l’argent, puis finance-la. Ajouter de l’argent à une approche qui perd, c’est simplement acheter davantage de pertes.
Vaut-il mieux commencer petit et grandir, ou attendre et épargner davantage ?
Commence petit pour apprendre, mais comprends que le petit compte joue une version plus difficile du jeu, à cause du rapport des coûts. L’erreur courante consiste à conclure d’un petit compte perdant que la stratégie ne fonctionne pas, alors que la conclusion honnête est qu’elle n’a jamais eu droit à un test équitable.
En bref
Ton plancher est fixé par les coûts, pas par le minimum du courtier. En dessous d’environ $2 000, l’aller-retour mange une trop grosse part d’un risque de 1 % pour que les résultats veuillent dire quoi que ce soit, et en dessous de $500, tu paies des frais de scolarité plutôt que de trader.
Le seuil américain de $25 000 pour le day trading a été supprimé en avril 2026, ce qui change la réglementation et rien à l’arithmétique.