الجواب الصادق ليس رقمًا. إنه نسبة. يجب أن يكون حسابك كبيرًا بما يكفي لتكون تكلفة وضع الصفقة صغيرة مقارنة بالمبلغ الذي تخاطر به في تلك الصفقة. كل شيء آخر ينتج عن هذه العلاقة الواحدة.
معظم الإجابات عن هذا السؤال إما الحد الأدنى للإيداع لدى وسيط، وهذا تسويق، أو رقم اخترعه أحدهم. هذه الصفحة تحسبه.
النسبة التي تحسم الأمر فعلًا
رقمان يحددان حدّك الأدنى. الأول مخاطرتك لكل صفقة، وهي للمبتدئ 1% من الحساب. والثاني ما يكلّفك الدخول والخروج: الفارق السعري، إضافة إلى العمولة، وأي تمويل.
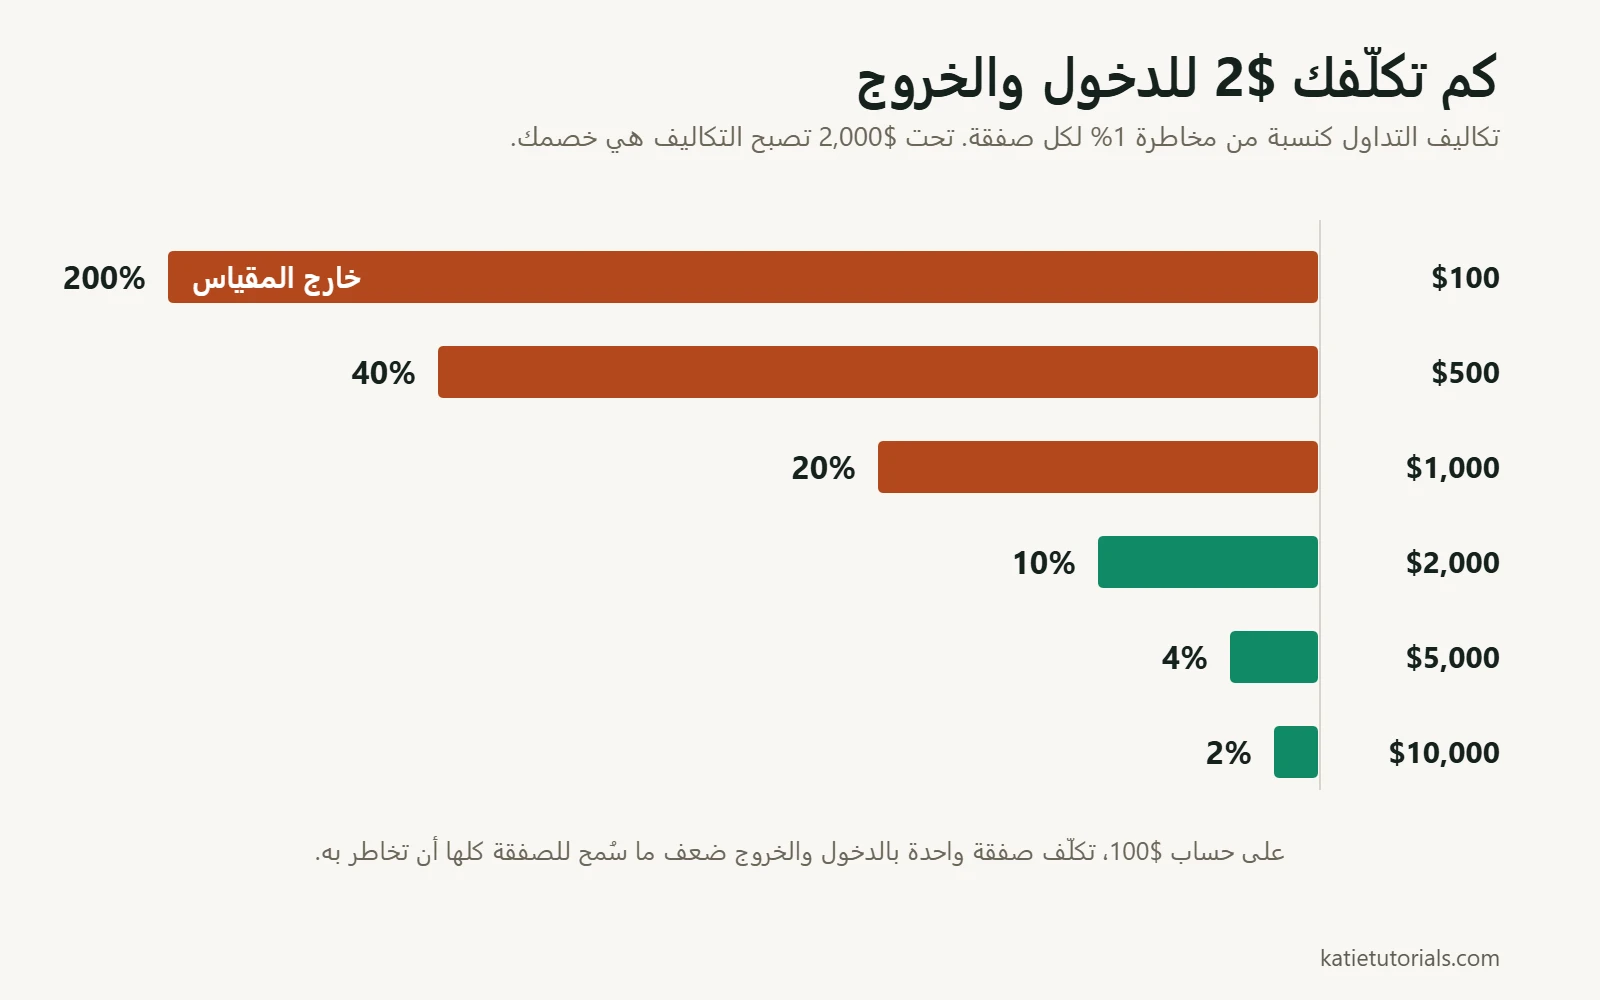
لنقل إن الدخول والخروج يكلّفان $2، وهذا متواضع. إليك ما يعنيه ذلك عند أحجام حساب مختلفة:
| الحساب | مخاطرة 1% لكل صفقة | تكلفة $2 للدخول والخروج تساوي | ما يعنيه ذلك |
|---|---|---|---|
| $100 | $1 | 200% من مخاطرتك | التكاليف أكبر من الصفقة. غير ممكن |
| $500 | $5 | 40% | تحتاج أن تتفوق على السوق بنسبة 40% لمجرد التعادل |
| $1,000 | $10 | 20% | صعب جدًا. كل ربح خامس يذهب إلى الوسيط |
| $2,000 | $20 | 10% | أول حجم يمكن القول إنه قابل للعمل |
| $5,000 | $50 | 4% | التكاليف عبء عادي لا الخصم الرئيسي |
| $10,000 | $100 | 2% | مريح |
هذا الجدول هو المقالة كلها. تحت $2,000 تقريبًا أنت لا تتداول فعلًا ضد السوق. أنت تتداول ضد تكاليف معاملاتك، وهي تربح، لأنها تُفرض بشكل مؤكد بينما ربحك مجرد احتمال.
تحفّظان في صالحك. إذا كان وسيطك لا يأخذ عمولة والفارق السعري ضيق، يصغر عمود التكلفة ويصغر معه الحد الأدنى. وإذا خاطرت بنسبة 2% بدل 1%، تنخفض النسب إلى النصف، وإن كان ذلك شراءً لمساحة عبر مخاطرة أكبر لا عبر مال أكثر.
هل يمكنك البدء بـ 100 دولار؟
يمكنك فتح حساب. لا يمكنك تشغيل استراتيجية.
بمخاطرة 1% هذا دولار واحد لكل صفقة، ولا توجد أداة ينجو فيها دولار واحد من المخاطرة من الفارق السعري. لكي ينجح الأمر عليك أن تخاطر بنسبة 10% أو 20% لكل صفقة، وعندها تأخذ أربع أو خمس خسائر عادية معظم الحساب. والخسائر العادية ليست نادرة.
ما تصلح له الـ100 دولار هو تعلّم آليات التداول بمال حقيقي، وهذا يعلّمك عن سلوكك أكثر من أي حساب تجريبي. عاملها كرسوم تعلّم، لا كرأس مال. توقّع أن تخسرها، ولا تضخّم النتائج في ذهنك.
هل 500 دولار كافية؟ وهل 1,000؟
كافية لتتداول، وغير كافية لتعني النتائج الكثير. عند $500 أنت تسلّم الوسيط 40% من مخاطرتك في كل دخول وخروج، لذا فالاستراتيجية التي كانت ستربح بحجم أكبر قد تخسر المال بهذا الحجم. هذا هو الفخ في «ابدأ صغيرًا ونمِّه»: النسخة الصغيرة أصعب من الكبيرة، لا أسهل.
إذا كانت $500 هي ما لديك، فالاستخدام العاقل لها أن تشغّل استراتيجيتك الفعلية بنسبة مخاطرتك الفعلية لخمسين صفقة، وأن تحكم على القرارات لا على الرصيد، مستخدمًا الطريقة الموجودة في كيف تعرف إن كانت استراتيجيتك تنجح.
قاعدة الـ 25,000 دولار الأمريكية أُلغيت للتو
كل من بحث في هذا الموضوع خلال السنوات العشرين الماضية قيل له إن التداول اليومي في الولايات المتحدة يتطلب $25,000، بموجب قاعدة «المتداول اليومي النمطي». لم يعد هذا صحيحًا، ومعظم الصفحات ما زالت تقوله.
اقترحت FINRA استبدال القاعدة في ديسمبر 2025، ووافقت هيئة الأوراق المالية والبورصات الأمريكية (SEC) على التغيير في 14 أبريل 2026. تلغي الموافقة تصنيف «المتداول اليومي النمطي» والحد الأدنى لحقوق الملكية البالغ $25,000، وتستبدلهما بمتطلبات هامش خلال اليوم تنطبق على حسابات الهامش عمومًا.
ملاحظتان عمليتان. هناك فترة انتقالية يمكن للشركات خلالها مواصلة العمل وفق الترتيبات القديمة، لذا قد يظل وسيطك يطبّق العتبة القديمة في الوقت الحالي. تحقّق معه لا من مقالة. والحد الأدنى الأقدم البالغ $2,000 لفتح حساب هامش أصلًا متطلب منفصل.
وتغيير القاعدة لا يغيّر أي شيء في الجدول أعلاه. إزالة الحد الأدنى التنظيمي لا تزيل الحد الأدنى الحسابي.
هل يمكنك كسب 1,000 دولار في اليوم؟
هذا السؤال يُطرح عادة عن الدخل، فلنُجب عنه كحساب لا كتشجيع.
ألف دولار يوميًا على مدى نحو عشرين يوم تداول تساوي $20,000 شهريًا. احسب بالعكس حجم الحساب الذي يتطلبه ذلك:
| العائد الشهري | على $10,000 | على $100,000 | على $500,000 |
|---|---|---|---|
| 2% | $200 | $2,000 | $10,000 |
| 5% | $500 | $5,000 | $25,000 |
| 10% | $1,000 | $10,000 | $50,000 |
اقرأ الصف الأخير بعناية. عائد مستدام بنسبة 10% شهريًا استثنائي، ويتجاوز كثيرًا ما تحققه معظم الصناديق الاحترافية على أي فترة طويلة، وحتى بهذا المعدل تتطلب $20,000 شهريًا حسابًا بقيمة $200,000. وبنسبة 3% شهريًا، وهي ما زالت جيدة جدًا، تتطلب ما يقارب $670,000.
الجدول موجود ليعطيك الحجم الحقيقي للأمر، لا هدفًا. الاستنتاج المفيد أن كل من يقدّم 1,000 دولار يوميًا كهدف واقعي لحساب صغير يصف عائدًا لا يتحقق بشكل موثوق، وعادة ما يبيع الدورة التي تشرحه.
المال الذي يجب ألا تستخدمه
بمعزل عن الكمية، هناك سؤال أي مال. وهذا الجزء ليس معقدًا.
- مال تحتاجه للإيجار أو الفواتير أو الطعام خلال العام القادم.
- مال مقترض، بما في ذلك البطاقات الائتمانية والسحب على المكشوف والقروض من العائلة.
- صندوق الطوارئ، فهو يؤدي عملًا أهم حيث هو.
- مال سيتعين عليك أن تشرح خسارته لشخص لم يوافق على المخاطرة.
السبب ليس أخلاقيًا. إنه آلي. المال الذي لا تستطيع تحمّل خسارته يغيّر طريقة تداولك، ويغيّرها في اتجاه كل خطأ مذكور في هذا الموقع. تحتفظ بالخاسرة لأنك لا تستطيع تقبّل الخسارة، وتقطع الرابحة لأنك تحتاج إلى اليقين. حجم الحساب أقل أهمية من قدرتك على أن تكون غير مكترث بأي صفقة منفردة فيه.
كيف كانت الـ200 دولار، وما الذي غيّرته الـ1,000
بدأتُ بـ200 دولار. لم تكن كافية، والسبب لا علاقة له تقريبًا بالحد الأدنى لدى الوسيط.
بذلك الحجم كان كل خطأ عادي يأخذ حصة كبيرة من الحساب، والحصة الكبيرة ليست رقمًا، بل شعور. صفقة سيئة واحدة ويُتخذ القرار التالي تحت الضغط، وهكذا بالضبط تحدث الصفقة السيئة الثانية. كان الحساب أصغر من أن تكون المخاطرة في صفقة واحدة صغيرة أبدًا.
لاحقًا انتقلتُ إلى 1,000 دولار. الصفقات لم تتحسن. ما تغيّر أنني صرتُ أستطيع ضبط المخاطرة في الصفقة الواحدة عند مستوى منطقي مع بقاء حساب بعد سلسلة خسائر، وتوقف الخطأ عن أن يبدو كحالة طوارئ.
هذا ما يشتريه لك حجم الحساب فعلًا: مساحة لتخطئ عدة مرات متتالية دون أن تستسلم أو تضاعف. لا يشتري تحليلًا أفضل، ولا ينبغي لأحد أن يتوقع ذلك منه.
إذن ما الرقم؟
بجمع الحساب والسلوك معًا:
| إذا كان لديك | الاستخدام الصادق له |
|---|---|
| أقل من $500 | رسوم تعلّم. تعلّم الآليات بمال حقيقي، وتوقّع أن تخسره |
| من $500 إلى $2,000 | اختبار حقيقي لقراراتك، مع بقاء الرصيد تحت هيمنة التكاليف |
| من $2,000 إلى $10,000 | حساب عامل تبدأ فيه النتائج بعكس الاستراتيجية |
| فوق $10,000 | التكاليف عبء ثانوي. القيد الآن هو أنت بالكامل |
والرقم الأهم بكثير، عند أي حجم: النسبة من الحساب التي تخاطر بها في كل صفقة، وهي مشروحة في إدارة المخاطر في التداول. حساب منضبط بقيمة $2,000 يعيش أطول من حساب غير منضبط بقيمة $50,000، وهذا ليس مجازًا.
أسئلة شائعة
هل 10 دولارات كافية لبدء التداول؟
لا. بعض الوسطاء سيقبلونها، وهذا قرار تسويقي لا حكم على إمكانية نجاحها. عند $10 لا توجد مخاطرة لكل صفقة صغيرة بما يكفي لتكون ذات معنى، ولا هيكل تكاليف يترك أي شيء بعده.
هل يجب أن أضيف مالًا إلى حساب خاسر؟
ليس ما دام خاسرًا. إضافة الأموال خلال التراجع هي الدافع نفسه لزيادة الحجم بعد الخسارة، في ثوب أكثر احترامًا. تأكد أولًا أن الاستراتيجية تربح، ثم موّلها. إضافة المال إلى نهج يخسر تشتري ببساطة مزيدًا من الخسائر.
هل الأفضل أن أبدأ صغيرًا وأنمّي الحساب، أم أنتظر وأدّخر أكثر؟
ابدأ صغيرًا من أجل التعلّم، لكن افهم أن الحساب الصغير يلعب نسخة أصعب من اللعبة بسبب نسبة التكاليف. الخطأ الشائع أن تستنتج من حساب صغير خاسر أن الاستراتيجية لا تنجح، بينما الاستنتاج الصادق أنها لم تُمنح اختبارًا عادلًا قط.
الخلاصة
حدّك الأدنى تحدده التكاليف، لا الحد الأدنى لدى الوسيط. تحت $2,000 تقريبًا يأكل الدخول والخروج جزءًا أكبر من اللازم من مخاطرة 1% فلا تعني النتائج شيئًا، وتحت $500 أنت تدفع رسوم تعلّم لا تتداول.
عتبة الـ25,000 دولار للتداول اليومي في أمريكا أُلغيت في أبريل 2026، وهذا يغيّر التنظيم ولا يغيّر شيئًا من الحساب.