Большинство отвечает на этот вопрос балансом счёта, а это единственное свидетельство, которое на коротком отрезке ответить не может. Хорошая стратегия неделями теряет, плохая неделями платит, и ни то, ни другое не видно, пока это происходит.
Ответить правильно можно, и для этого нужны пять чисел и заметно больше сделок, чем хотелось бы.
Почему прибыль и убыток вам этого не скажут
Результат отдельной сделки это в основном шум. Результат двадцати сделок это в основном шум. Это не мотивационное замечание, а арифметическое, и полностью оно разобрано в уроке почему трейдинг такой сложный.
Коротко: чтобы с разумной уверенностью отличить настоящие 55% побед от подбрасывания монеты, нужно примерно 785 сделок. Так что если вы судите о стратегии по прошлому месяцу, вы гадаете на кофейной гуще с дополнительными шагами.
А пока можно измерять то, что стабилизируется гораздо раньше баланса.
Пять чисел, которые могут ответить
Каждое из них берётся из записей о сделках. Ни одно не требует программы, и ни одно не является балансом.
| Число | Как его получить | Что оно говорит |
|---|---|---|
| Размер выборки | Посчитайте сделки именно по этой стратегии | Значат ли остальные числа хоть что-нибудь |
| Процент побед | Прибыльные ÷ всего сделок | Сам по себе почти ничего. Полезен только рядом со следующей строкой |
| Средняя прибыль против среднего убытка | Средний плюс ÷ средний минус, в R | Достаточно ли платит стратегия, когда она права |
| Математическое ожидание | Смотрите ниже | Единственное число, которое говорит, зарабатываете вы или теряете |
| Худшая убыточная серия | Самая длинная череда убытков на данный момент | Переживёт ли ваш объём эту стратегию |
Люди помешаны на второй строке и не смотрят на четвёртую. 70% побед ничего не стоят, если 30% убытков вчетверо крупнее прибылей, а 35% побед это отлично, если прибыльные сделки дают им расти.
Математическое ожидание и есть решающее число
Математическое ожидание это то, сколько в среднем стоит одна сделка на длинной дистанции. Формула короткая:
Ожидание = (процент побед × средняя прибыль) − (процент убытков × средний убыток)
Допустим, вы выигрываете в 40% случаев, средняя прибыльная сделка $200, средняя убыточная $100. Получается (0,40 × 200) − (0,60 × 100), то есть 80 − 60, значит $20 на сделку. Сто таких сделок, и стратегия стоит $2 000 ещё до всякой изобретательности.
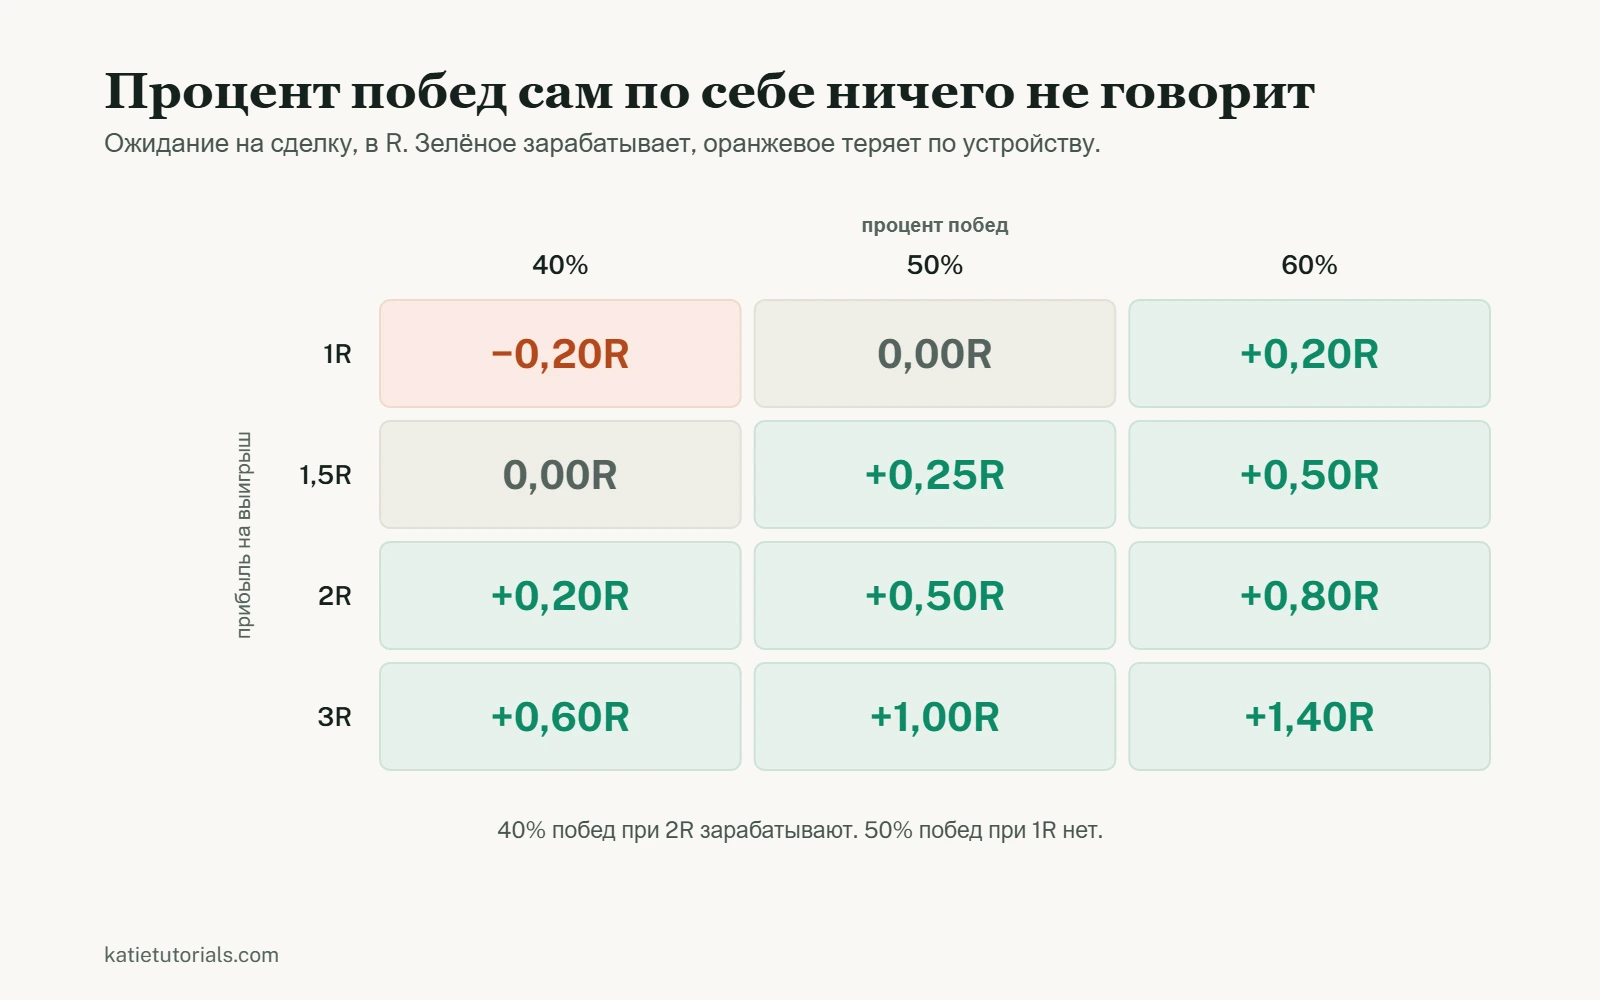
Читать это проще в R, где 1R это то, чем вы рискуете в сделке. Вот ожидание на сделку по сочетаниям, которые люди реально используют:
| Прибыль на выигрыш | Побед 40% | Побед 50% | Побед 60% |
|---|---|---|---|
| 1R | −0,20R | 0,00R | +0,20R |
| 1,5R | 0,00R | +0,25R | +0,50R |
| 2R | +0,20R | +0,50R | +0,80R |
| 3R | +0,60R | +1,00R | +1,40R |
Из этой таблицы следует два вывода. Стратегии на 1R нужно быть правой больше чем в половине случаев только чтобы выйти в ноль, ещё до издержек, и поэтому скальпинг с маленькими целями куда тяжелее, чем выглядит. А стратегия на 2R при 40% побед зарабатывает, ошибаясь три раза из пяти.
Всё, что на нуле или ниже, это не стратегия с плохим месяцем. Это стратегия, которая теряет деньги по устройству, и никакая дисциплина этого не изменит.
Пять прибыльных сделок, которые ничего не доказали
Одна стратегия казалась мне идеальной, потому что первые пять сделок все были прибыльными. Пяти подряд более чем достаточно, чтобы почувствовать себя непобедимой, и совершенно недостаточно, чтобы что-то знать, но тогда я этого не понимала, поэтому подняла объём и начала строить планы.
Потом рынок слегка сменил характер, и всё развалилось. Причём не постепенно. Те же правила, выглядевшие безупречными, начали выдавать убытки подряд, и стало ясно, что доказательством я считала новичковую полосу везения.
Потребовалось около сотни сделок, прежде чем числа сказали что-то, на что можно было опереться. Нетерпеливому человеку такое слышать не хочется, и это самая полезная вещь, которую я знаю о проверке стратегий.
Сколько нужно сделок, чтобы поверить ответу
Ожидание, посчитанное на пятнадцати сделках, это слух. Вот примерные объёмы выборки, после которых число перестаёт скакать:
| Записано сделок | Какой вывод возможен |
|---|---|
| Меньше 20 | Никакой. Ничего на этом основании не меняйте |
| От 20 до 50 | Следуете ли вы плану. Не работает ли план |
| От 50 до 100 | Первое чтение ожидания и худшей серии. Считайте его предварительным |
| От 100 до 300 | Пригодная оценка, если условия под вами не поменялись |
| Несколько сотен | Достаточно, чтобы отличить скромное преимущество от везения |
Неудобный вывод в том, что большинство частных трейдеров так и не набирает достаточно сделок ни по одному подходу, чтобы узнать, работал ли он. Они меняют подход после каждой плохой серии, счётчик обнуляется, и так они делают годами.
Сломалось или это нормально?
Вот вопрос, который задают на самом деле, обычно во время просадки. Отличить одно от другого можно.
| Что вы видите | Скорее обычный разброс | Скорее поломка |
|---|---|---|
| Пять или шесть убытков подряд | Да. При 45% побед это случается с 92% трейдеров внутри 100 сделок | Только если убытки крупнее вашего запланированного риска |
| Просадка глубже всего, что есть в записях | Возможно, если записи короткие | Стоит разбираться, когда она заметно превысила худшую историческую серию |
| Процент побед упал, а R не изменилось | Скорее разброс | Если держится дольше 100 сделок, сетап мог перестать работать |
| Убытки крупнее задуманного | Это не разброс | Проблема исполнения, а не стратегии |
| Сетапы стало труднее находить | Изменились рыночные условия | Стратегия может подходить режиму, который закончился |
Важнее всего четвёртая строка. Если ваши убытки крупнее запланированного риска, стратегия вообще ещё не проверялась, потому что запускали вы не её.
Признаки того, что вы её так и не проверили
Прежде чем решить, что стратегия не работает, исключите эти четыре пункта, потому что все они куда более часты, чем по-настоящему сломанный метод.
- Вы меняли её во время проверки. Правка правил посреди выборки означает, что выборка ни о чём.
- Вы ей не следовали. Если колонка «следовал ли я плану» в дневнике в основном «Н», вы проверяли свою дисциплину, а не стратегию.
- Правила никогда не были достаточно конкретными, чтобы их нарушить. «Покупать откат» не правило. «Покупать первое закрытие выше 20 EMA после двух касаний уровня» правило.
- Размер позиции гулял. Если риск менялся от сделки к сделке, результаты несопоставимы, а ожидание в R бессмысленно.
Чего стоит тестирование на истории
Проверка стратегии на исторических данных полезна и регулярно перепродаётся. Вот честное разделение.
Что оно даёт: быструю большую выборку, представление о худшей просадке, которую пережил бы подход, и ранний фильтр для идей, которые вообще никогда не работали.
Чего оно не даёт: прошлое уже случилось, и вы знаете, чем оно закончилось. Каждый ваш выбор во время теста этим заражён. Добавьте достаточно правил, и любой исторический период можно сделать прибыльным, что ничего не говорит о следующем. Кроме того, нельзя протестировать на истории собственное поведение, а именно поведение обычно и оказывается ограничением.
Практический компромисс такой: использовать тест на истории, чтобы отбраковывать идеи, а не подтверждать их, и потом проверять выживших вперёд, на минимальном объёме, который допускает брокер. Стратегия, которая работает на бумаге и разваливается на реальном счёте, это нормальный исход, а не исключение.
Частые вопросы
Как понять, работает ли моя торговая стратегия?
Посчитайте математическое ожидание минимум по сотне записанных сделок, в которых вы следовали правилам и держали риск постоянным. Если после издержек оно заметно выше нуля, стратегия работает. Если посчитать невозможно, потому что записей нет, это ответ на другой и более срочный вопрос.
Какой процент побед должен быть у хорошей стратегии?
Такого числа нет, и сам вопрос самая частая ошибка новичка в этой теме. Процент побед осмыслен только рядом с соотношением прибыли к риску. 35% это отлично при 3R и губительно при 1R.
Сколько проверять стратегию, прежде чем бросить?
Считайте сделки, а не недели. Сотня сделок разумный минимум для первого вердикта, а сколько это времени, зависит только от вашей частоты. Единственное правило: решите число до начала, потому что решение во время просадки гарантирует остановку в худший момент.
Стоит ли использовать больше одной стратегии?
Не раньше, чем у первой наберётся несколько сотен записанных сделок. Две стратегии делят вашу выборку пополам и удваивают шанс не сделать вывода ни об одной. Диверсификация методов имеет смысл, когда у вас уже есть доказанно работающий, а не как способ его найти.
Коротко
Пять чисел: сколько сделок, процент побед, средняя прибыль против среднего убытка, математическое ожидание, худшая серия. Четвёртое это вердикт, первое решает, значит ли четвёртое хоть что-то, а баланса в списке нет.
Большинство брошенных стратегий никогда не проверяли. Их прервали.